
【富蘭克林】對變種病毒擴散心存警戒,資金流入固定收益型資產
富蘭克林
彭博資訊 ETF 統計:疫情與貨幣政策不確定性升溫,資金流出美國股票型資產
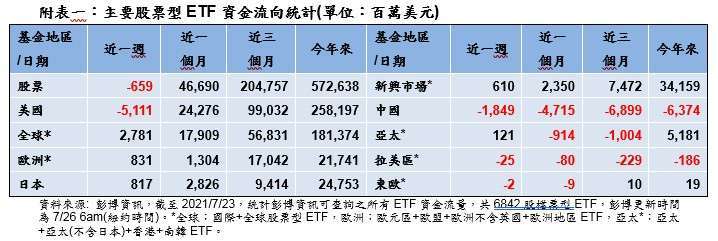
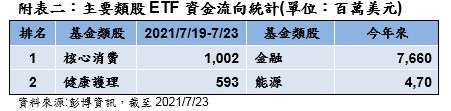
變種病毒擴散導致部分地區疫情升溫,一度引發全球股市震盪,所幸住院及死亡人數並未顯著惡化,加上企業財報利多頻傳,科技股引領美股再創歷史新高,全球股市上漲。依據彭博資訊統計,截至 2021/7/23 過去一週 ETF 資金淨流量顯示,整體股票型 ETF 近週資金小幅淨流出 6.6 億美元,主要淨流出美國及中國股市 51 億及 18.5 億美元,拉美及東歐股市亦有 0.3 億及 0.02 億美元小幅淨流出,反觀全球、歐洲、日本、新興市場及亞太股市則分別有 27.8 億、8.3 億、8.2 億、6.1 億及 1.2 億美元的淨流入。(附表一)
富蘭克林證券投顧分析,變種病毒威脅擾動金融市場,所幸美股回測季線支撐後隨即反彈並再創新高,展現多頭氣盛。未來一週美股超級財報週,根據 Factset(7/23) 統計,已有 24% 的史坦普 500 大企業公布財報,獲利及營收優於預期比例分別為 88% 及 86%、高於五年平均,第二季獲利預估成長 74.2%,將創下 2009 年第四季以來最大增幅,若財報及財測持續交出亮麗成績單,有助美股多頭續航。此外,根據彭博資訊對 51 位經濟學家調查 (7/23),75% 受訪者預估 8/26-8/28 Jackson Hole 年會或 9/21-9/22 會議釋出縮減購債訊號,近五成預估 12 月會議正式宣布,71% 預估 2022 年初開始縮減購債,2023 年及 2024 年將分別升息兩碼及三碼。短線面臨變種病毒威脅、鄭州水災恐加劇供應鏈斷鏈和通膨風險、以及聯準會政策可能轉向等不確定性,需待變數釐清並重新校準資產的評價水準,擔心短線波動者可增持波灣債券及美國平衡型基金,爭取收益並降低投組波動,股市中長期多頭格局不變,已進場者續抱,空手者可趁震盪時分批加碼 + 定期定額策略,首選美國及新興亞洲雙主流,並可依照個人風險屬性留意單一產業布局機會,網羅政策作多、創新成長及景氣復甦下的投資利基。
富蘭克林坦伯頓科技基金經理人強納森 ‧ 柯堤斯認為,對科技產業的長期前景看法樂觀,科技為結構及週期性成長的領域,結構成長來自數位轉型長期趨勢的支持,週期性成長來自於企業及消費者在前景改善時將提高科技支出,也受惠於基礎建設支出提升的趨勢。在應用軟體、半導體及系統軟體領域找到許多高品質且可從數位轉型趨勢受益的個股投資機會。
美盛凱利基礎建設價值基金 (本基金之配息來源可能為本金) 經理人尼克.蘭利表示,我們聚焦於上市的基礎建設公司,包含水電瓦斯等受管制資產,也包含跟景氣相關性高的使用者付費資產,例如鐵路、機場、付費道路及通訊塔。對我們來說,一家公司是否具有投資吸引力取決於三大要素,包括是否擁有長期可預測的現金流量、該公司提供的服務屬於必要服務(需求彈性低)、以及對於景氣循環及金融市場波動的敏感度較低。
亞洲股市外資動向與陸股北上 / 南下資金
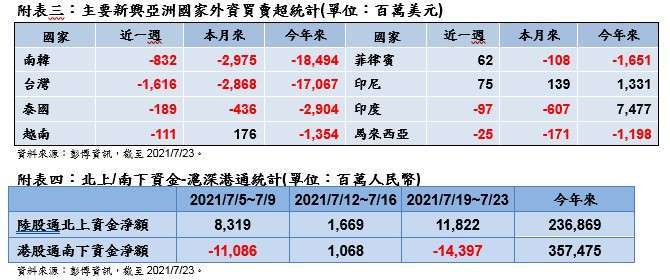
Delta 變異病毒擴散導致全球多地疫情增溫、商品市場震盪,美中緊張關係亦升溫,衝擊新興股市走弱,所幸美國經濟數據與主要企業財報利多支撐投資信心,美股走揚帶動新興股市跌幅收斂。過去一週外資於亞洲賣多買少,主要賣超台灣及南韓股市 16.2 億及 8.3 億美元,在泰國、越南、印度及馬來西亞股市亦為賣超 1.9 億、1.1 億、1 億及 0.3 億美元,僅買超印尼及菲律賓股市各 0.8 億及 0.6 億美元。陸港通北上資金過去一週淨流入 118 億人民幣,南下資金則為淨流出 144 億人民幣。(附表三、四)
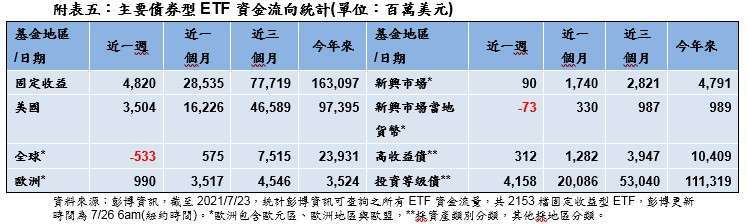
過去一週整體固定收益型 ETF 資金淨流入 48 億美元,其中主要流入美國、歐洲及新興市場當地貨幣固定收益型 ETF35 億、9.9 億及 0.9 億美元,而全球及新興市場固定收益型 ETF 則分別為 5.3 億及 0.7 億美元淨流出;以投資信評類別觀察,投資等級債 ETF 及高收益債 ETF 近週獲分別獲資金淨流入 41.6 億及 3.1 億美元。(附表五)
富蘭克林坦伯頓穩定月收益基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人愛德華.波克表示,上半年整體市場表現不錯,特別是在股票市場,整體經濟的表現十分強勁,但預期成長可能將有所放緩,由於股票估值較高,使得目前在股市創造回報更具有挑戰性,債券市場方面,可以看到近期殖利率有些拉回,觀察近期聯準會官員的談話,預期下半年至明年,債券市場將面對更多的不確定性。考量低收益、整體回報的不確定性,看好擁有多樣特性的混合型資產,這樣的標的可能是股票但具有類似債券的特質,或是債券擁有類似股票的特質,例如可轉換證券就是其中之一,它可以像股票一樣成長,同時提供更高的收益水準,或是浮動利率的銀行貸款,皆有助投組創造更佳的收益表現。
富蘭克林坦伯頓波灣富裕債券基金 (本基金有相當比重投資於非投資等級之高風險債券且基金之配息來源可能為本金) 經理人莫海迪.柯弗表示,目前債券市場利差收窄、評價面過貴為普遍隱憂,此外,央行貨幣政策可能轉變的風險,及美國殖利率曲線已轉為平坦的訊號,預示未來債券的報酬率可能減緩,這些是需要謹慎的地方,所幸近期國際貨幣基金會報告認同沙烏地阿拉伯進行的多項改革,對主權債信釋出正面訊息,看好波灣國家長期改革的成效,有利基本面的持續改善,為波灣主權債信更上層樓的利基。
新興市場基金警語:本基金之主要投資風險除包含一般股票型基金之投資組合跌價與匯率風險外,與成熟市場相比須承受較高之政治與金融管理風險,而因市值及制度性因素,流動性風險也相對較高,新興市場投資組合波動性普遍高於成熟市場。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。投資風險之詳細資料請參閱基金公開說明書。
中國警語:指掛牌於大陸及香港等地區中國企業之投資比重,現階段法令規定境外基金投資大陸地區證券市場之有價證券以掛牌上市有價證券為限,且投資前述有價證券總金額不得超過該基金淨資產價值 20%,另投資香港地區紅籌股及 H 股並無限制。本基金並非完全投資於大陸地區之有價證券,投資人仍須留意中國市場特定政治、經濟與市場之投資風險。
高收益債券基金警語:由於高收益債券之信用評等未達投資等級或未經信用評等,且對利率變動的敏感度甚高,故本基金可能會因利率上升、市場流動性下降,或債券發行機構違約不支付本金、利息或破產而蒙受虧損。本基金不適合無法承擔相關風險之投資人。本基金較適合投資屬性中風險承受度較高之投資人,投資人投資以高收益債券為訴求之基金不宜占其投資組合過高之比重,投資人應審慎評估。
本基金之主要投資風險除包含一般固定收益產品之利率風險、流動風險、匯率風險、信用或違約風險外,由於本基金有投資部份的新興國家債券,而新興國家的債信等級普遍較已開發國家為低,所以承受的信用風險也相對較高,尤其當新興國家經濟基本面與政治狀況變動時,均可能影響其償債能力與債券信用品質。基金投資均涉及風險且不負任何抵抗投資虧損之擔保。
基金的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。本基金進行配息前未先扣除行政管理相關費用。
增益配息型類股:股票型基金之配息來源為基金投資標的所配發之股票股利,因投資標的股利發放頻率及日期不一,造成基金每月收到之股票股利收入將不平均。若當期收到投資標的之股利收入大於預計配息率,則基金僅由股利收入發放配息。若當期收到投資標的之股利收入低於預計配息率,則投資經理人得利用前期保留之股利收入,於必要時,亦得自本金配息,使配息率穩定。投資經理人將定期審視投資標的股利率水準及基金績效而調整配息率,使基金配息率貼近股利率,避免配息過度侵蝕本金之情形。增益配息類股的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。由本金支付配息之相關資料已揭露於本公司網站,投資人可至本公司網站 (http://www.Franklin.com.tw) 查閱。境外基金機構針對本基金配息政策設有相關控管機制,視實際收到股息收益及評估未來市場狀況以決定當期配息水準,惟配息發放並非保證,配息金額並非不變,亦不保證配息率水準。
本公司所提供之資訊,僅供接收人之參考用途。本公司當盡力提供正確之資訊,所載資料均來自或本諸我們相信可靠之來源,但對其完整性、即時性和正確性不做任何擔保,如有錯漏或疏忽,本公司或關係企業與其任何董事或受僱人,並不負任何法律責任。任何人因信賴此等資料而做出或改變投資決策,須自行承擔結果。本境外基金經金融監督管理委員會核准或申報生效在國內募集及銷售,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書。【富蘭克林證券投顧獨立經營管理】投資基金所應承擔之相關風險及應負擔之費用 (含分銷費用) 已揭露於基金公開說明書及投資人須知中,投資人可至境外基金資訊觀測站 (http://www.fundclear.com.tw) 下載,或逕向本公司網站 (http://www.Franklin.com.tw) 查閱。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。

- 講座
- 公告
