
反內卷政策無效!太陽能價格跌勢未止真正問題仍是供給遠大於需求
優分析 Uanalyze
2026年06月25日(優分析/產業數據中心報導)⸺ 中國太陽能產業鏈價格持續探底,雖然市場仍期待官方「反內卷」政策能改善惡性競爭,但從目前各環節庫存來看,真正壓抑價格的仍是供過於求。
根據集邦(Trendforce)數據,目前多晶矽庫存已超過52萬噸,矽晶圓庫存也維持在28GW以上,電池片庫存約11天,顯示上游原料、中游製造到下游產品均面臨去化壓力。在需求未見明顯改善下,即使部分業者試圖挺價,也難以扭轉價格走勢。
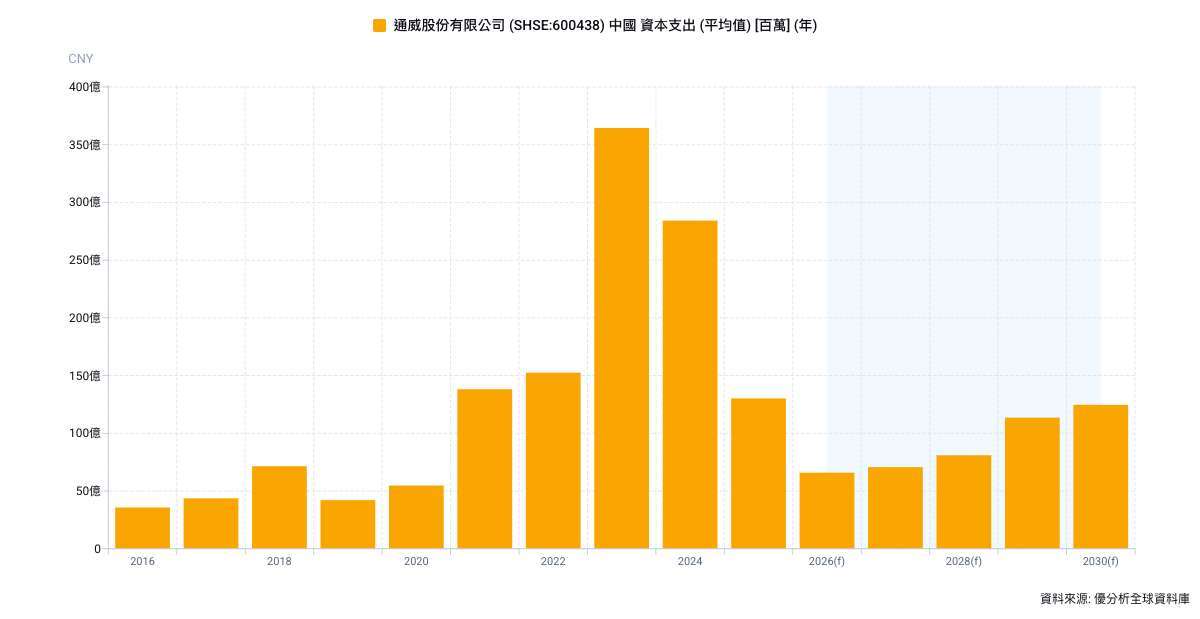
值得注意的是,近期部分矽料企業恢復生產、通威等龍頭擴大電池片產能,使供給持續增加,但市場對下半年新增裝機需求仍趨於保守,導致產業鏈形成「供給增加、需求轉弱」的負向循環。
上游跌價持續向下傳導模組價格仍有壓力
從價格變化來看,跌勢已由上游一路傳導至終端模組。
最高等級的太陽能級多晶矽(俗稱複投料)價格已跌至每公斤33元人民幣,矽晶圓價格逼近成本線,電池片也持續下跌,使模組成本支撐快速鬆動。目前一線模組廠報價已降至每瓦0.71至0.73元人民幣,二、三線產品更跌破每瓦0.7元人民幣,低價產品已來到每瓦0.67至0.69元人民幣。
這代表目前模組價格並非來自終端需求改善,而是反映上游原材料持續降價帶來的成本下修,因此短期內價格仍將跟隨產業鏈維持弱勢。
「反內卷」恐難立即扭轉市場
市場近期寄望中國推動「反內卷」政策,透過限制低價競爭改善獲利能力。不過,從目前高庫存與企業仍積極出貨的情況來看,政策效果短期恐怕有限。
原因在於,即使部分龍頭希望穩定價格,但不少二、三線業者仍面臨資金及庫存壓力,只要終端需求沒有同步回升,企業仍可能選擇降價換取現金流,價格戰短期內仍難以避免。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 2027原物料新賽道,洞察原物料新商機
- 掌握全球財經資訊點我下載APP
延伸閱讀
- Terra-Gen加州9.5億美元光電儲能案商轉365MW太陽能搭配電池儲能
- 中國第三季石油用量減4%、煤炭減3.3%電動車與綠電替代效應浮現
- 再生能源擴張卡電網待併網容量一年增六成
- 晶科控股毛利率回升至12.3%,太陽能出貨減、儲能接棒

- 講座
- 公告
上一篇
下一篇


