AI基建吃錢無止境 Jane Street擬轉私人信貸籌110億美元 華爾街也瘋AI軍備競賽
鉅亨網新聞中心
 AI新聞摘要
- Jane Street 傳出尋求約 110 億美元私人信貸再融資, 並考慮將公開市場債務轉入私人融資工具, 資金將支持資料中心及 AI 交易技術擴張。這場交易也凸顯 AI 基建熱潮正加速向私人信貸市場延伸。
Jane Street 擬將約 110 億美元債務轉入私人信貸市場,並尋求包括 PIMCO 在內的一小批投資人參與,這筆可能成為華爾街大型私人信貸交易之一的再融資案,正值這家低調的自營交易巨頭加速布局人工智慧 (AI) 之際。據《金融時報》引述知情人士報導,相關貸款最快可能在下週完成,且最終規模仍可能進一步擴大。
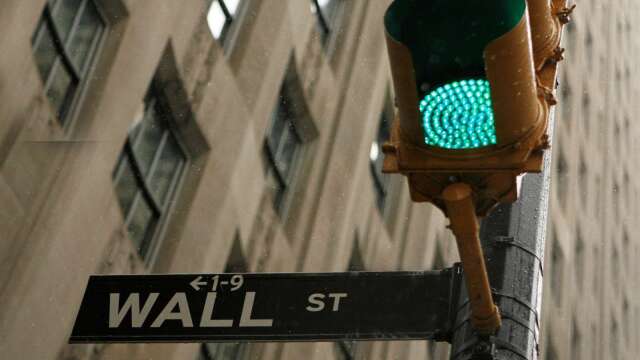
知情人士透露,Jane Street 目前正與投資人討論,將目前在公開市場持有的約 110 億美元債務轉移至一個由少數投資人支持的私人融資工具,其中 PIMCO 為參與者之一。這項安排若落實,將使 Jane Street 部分債務由公開市場轉往私人信貸市場,同時可能降低公司必須向大量債權人揭露財務資訊的程度。
對 Jane Street 而言,這項融資並不只是單純的債務再融資。該公司近年積極將 AI 導入交易研究、模型訓練及基礎設施,並開始自行建置及擴充資料中心、GPU 運算能力與其他支援交易業務的技術設備。將部分債務轉入私人市場,可讓公司取得更具彈性的資金,以支應持續增加的 AI 基礎設施投資。
不過,私人信貸融資通常意味著借款成本可能高於公開債券市場,尤其在交易規模龐大且市場對 AI 基礎設施資本支出的可持續性開始提高警覺之際。因此,Jane Street 若選擇以私人市場承接更多債務,等於是在降低公開資訊揭露要求的同時,也可能承擔更高的融資成本。
Jane Street 本身並非上市公司,而是一家以自有資本進行交易的量化交易商。公司近年業績快速成長,2025 年交易收入達約 396 億美元,2026 年第 1 季交易收入更達 161 億美元,較 2025 年第 1 季翻逾一倍;第 1 季淨利則達 103 億美元,同樣較一年前翻倍以上。Reuters 指出,市場波動升高、電子化交易持續發展,以及公司在 AI 領域的投資收益,均成為業績大增的重要因素。
如此龐大的獲利能力,也為 Jane Street 擴大 AI 資本支出提供了財務基礎。公司今年 4 月已與 CoreWeave (CRWV-US) 簽署約 60 億美元的 AI 雲端運算協議,取得跨多座資料中心的下一代運算資源,其中包括 NVIDIA 新一代 Vera Rubin 技術,以及支援 AI 解決方案部署與擴充的軟體和服務。
同一筆交易中,Jane Street 另外以每股 109 美元價格投資 10 億美元購買 CoreWeave Class A 普通股,該價格較 CoreWeave 前一交易日收盤價折價約 7%。完成交易後,Jane Street 持有的 CoreWeave 股份價值約 14.4 億美元,躍升為 CoreWeave 第五大股東。若將 60 億美元雲端運算承諾與 10 億美元股權投資合併計算,Jane Street 此次對 CoreWeave 的總投入達 70 億美元。
CoreWeave 則正處於 AI 基礎設施高速擴張階段。該公司 2026 年資本支出預期已上調至 310 億至 350 億美元,較原本 30 億美元的下限大幅提高,主要受到 AI 硬體與其他零組件成本上升影響。公司第 1 季營收達 20.8 億美元,優於市場預期的 19.7 億美元,但營運費用超過 22 億美元,且季度淨損擴大至 7.4 億美元。
截至第 1 季末,CoreWeave 的營收積壓訂單已達 994 億美元,簽約電力容量則增加逾 400MW,總量超過 3.5GW。這些長期合約雖為公司擴張提供可見度,但也意味著 CoreWeave 必須持續投入大量資本以建置資料中心、購買 GPU 與能源設備。
Jane Street 對 AI 的布局也不僅限於 CoreWeave。該公司已投資 Anthropic 及 Thinking Machines Lab 等 AI 公司,並將機器學習視為交易研究與未來競爭力的重要組成部分。近期《華爾街日報》報導指出,Jane Street 已擁有約 3500 名員工,並計畫今年再招聘逾 500 人,以支持 AI 相關業務與研究擴張。
Jane Street 近年對 AI 運算能力的需求快速增加,也反映出金融交易公司與大型科技企業正在爭奪相同的 GPU、資料中心與電力資源。公司不僅透過 CoreWeave 取得雲端算力,也開始發展自己的資料中心與實體運算基礎設施,意味著其 AI 戰略正由單純採購算力逐步轉向掌握更完整的運算供應鏈。
這使此次 110 億美元債務再融資具有更大的戰略意義。Jane Street 原本已能依靠強勁交易收入提供大量內部資金,但若將部分公開債務轉入私人信貸市場,公司便能在保留現金流彈性的同時,為 AI 基礎設施投入更多資金,而且不必像公開市場發債那樣持續面對大量債權人的財務資訊揭露要求。
Jane Street 選擇私人信貸市場的時機,也與整個 AI 產業的融資模式轉變相呼應。歐洲央行 5 月發布的金融穩定報告指出,AI 相關企業及基礎設施對信貸融資的依賴正在增加,私人信貸與創投等私人市場已成為 AI 投資的重要資金來源。央行同時警告,若 AI 投資回報不及預期,私人信貸投資人可能承受較高的集中風險。
大型科技公司的 AI 資本支出規模也正在快速攀升。Alphabet (GOOG-US)(GOOGL-US)、Amazon (AMZN-US) 與 Meta Platforms (META-US) 公布的 2026 年資本支出計畫合計已達約 6600 億美元;市場研究則預期 AI 資本支出將持續成長,Bank of America Research 甚至預估 AI 資本支出到 2030 年可能增至 1.2 兆美元。
在更廣泛的產業層面,2026 年 AI 基礎設施投資也開始從「由現金流支撐」逐步轉向「現金流加債務及私人融資」的模式。OECD 指出,AI 相關企業的大規模資本支出已提高企業對融資條件與市場信心的敏感度,並警告若 AI 投資回報不如預期,估值、槓桿與融資結構可能共同放大市場波動。
這種融資趨勢在 CoreWeave 等 AI 基礎設施公司身上尤其明顯。CoreWeave 近期持續透過債券、可轉換債券與銀行貸款籌資,以支應資料中心擴張及 GPU 採購;公司此前已取得 85 億美元、以 GPU 與客戶合約作為支持的投資級定期貸款,並擴大高級債券發行規模。
Jane Street 的再融資因此可視為 AI 資本支出金融化的一個縮影。過去大型科技公司主要依靠自身龐大自由現金流投入 AI,而現在包括量化交易商、AI 雲端服務商、私人信貸基金及銀行在內的更多金融資本都開始被納入 AI 基礎設施擴張鏈條。
市場同時也開始關注這場 AI 資本支出熱潮的融資成本。當資料中心、GPU、電力與網路設備需求持續增加,企業不只需要籌措更多資金,也必須承擔更高的利息與固定成本。這意味著 AI 投資的最終回報率,將逐漸成為決定這種融資模式能否持續的關鍵。
對 Jane Street 而言,目前強勁的交易獲利提供了一層重要緩衝。2025 年公司交易收入約 396 億美元,2026 年第 1 季單季交易收入便達 161 億美元,淨利更達 103 億美元,因此即使 AI 基礎設施投入持續擴大,公司仍擁有相對雄厚的內部資金來源。
但此次擬議中的 110 億美元私人信貸交易仍值得市場關注,原因在於它顯示即使是現金創造能力極強的量化交易公司,也開始積極利用債務市場為 AI 擴張提供資金。若最終貸款規模進一步擴大,將更加凸顯 AI 基礎設施投資正在從企業資本支出問題,逐漸轉變成整個金融市場的資本配置問題。
目前 Jane Street 與 PIMCO 均未立即回應相關置評要求,而交易最終條款、利率與規模仍可能改變。若交易最快於下週完成,這將成為觀察私人信貸如何承接 AI 基礎設施投資的重要案例,也可能進一步推動更多大型 AI 使用者及基礎設施業者從公開債券市場轉向私人融資。
延伸閱讀
- 標普暗藏「怪獸級牛市」!避開AI燒錢股 避險基金經理看好這些產業
- 「美股怕的不是獲利、是估值」華爾街大多頭Yardeni下修標普500目標價
- 輝達開放Vera Rubin機櫃設計! AI 資料中心標準之爭提前打響
- 〈財報〉股票交易與財富管理雙引擎發威!摩根士丹利Q3獲利報喜

- 講座
- 公告
上一篇
下一篇