巧新產品結構要變了半導體鋁材2027年開始放大、非車用占比拚5成
優分析 Uanalyze
2026年08月14日(優分析/產業數據中心報導)⸺ 巧新(1563-TW)正從豪華車鍛造輪圈供應商,進一步跨入半導體設備材料市場。公司目前已通過美系半導體設備客戶的原生鋁材認證,再生鋁材預計今年通過認證,2026年開始小量出貨,2027年半導體設備用鋁材營收估計可達5至10億元,半導體業務開始從認證階段進入實際營收貢獻期。
市場過去對巧新的認知主要集中在豪華車鍛造輪圈及再生鋁,但公司近年已將鋁材應用範圍延伸至半導體、移動設備及重電設備,其中半導體鎖定先進製程前段設備的關鍵零組件與耗材,代表巧新正在把既有的鋁熔煉、材料與鍛造能力,從汽車產業延伸至半導體設備供應鏈。
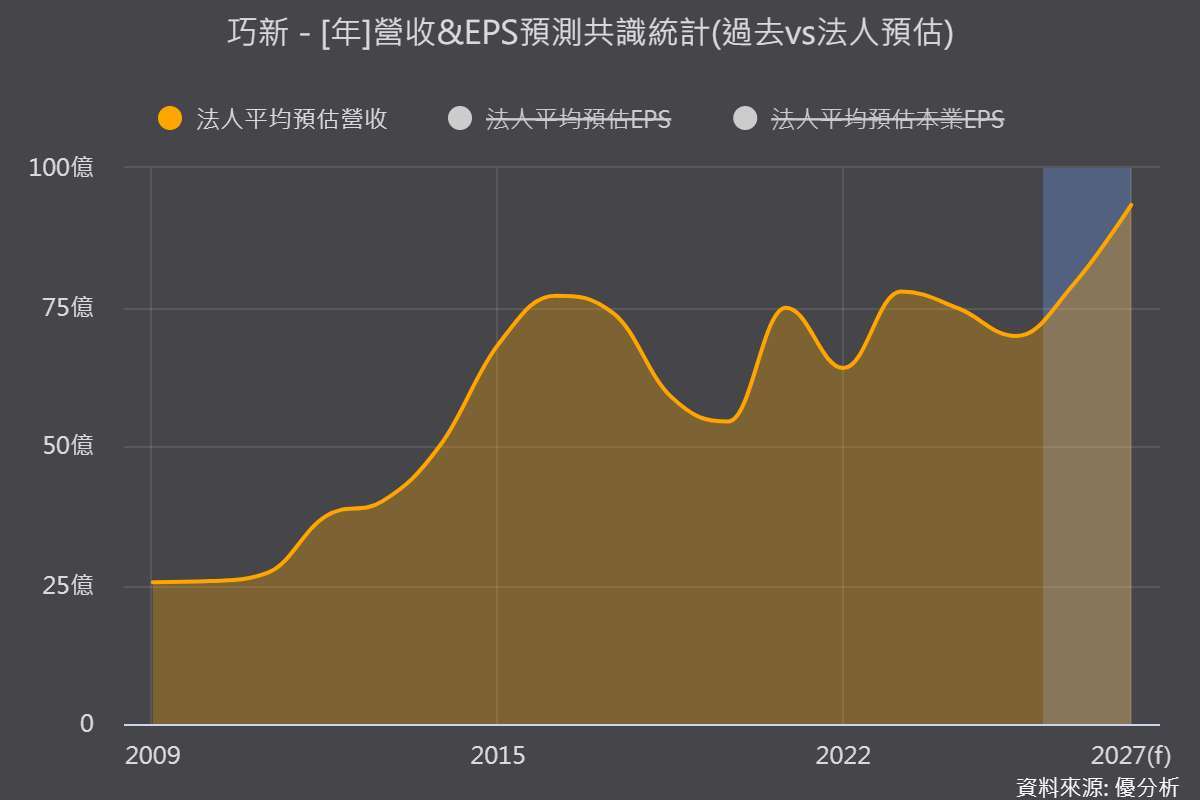
從時程來看,半導體業務已不只是初期布局。原生鋁材已完成美系設備客戶認證,再生鋁材認證預計今年完成,2026年小量出貨後,2027年進一步放大。以2027年預估營收94億元計算,半導體設備鋁材若貢獻5至10億元,占全年營收約5%至11%,將開始成為可觀察的新業務。
巧新也同步擴充上游鋁材產能。公司第二套熔煉設備規畫年產能10萬噸,已於2026年第3季動工,預計第4季裝機、2027年第1季試投產,第2季正式量產出貨;規畫產能約三分之一供自用,其餘投入代工及材料買賣。
另一項變化是再生鋁使用率快速提高。受到原生鋁進口運輸影響,車用客戶加快再生鋁認證,巧新5、6月再生鋁使用比例已提高至80%,下半年整體採用率預計維持70%以上。由於再生鋁生產成本較原生鋁低近30%,5、6月接獲的高再生鋁比例訂單將於第4季出貨,預估第4季毛利率可由第2季24.3%進一步升至27.5%。
因此,巧新下一階段的成長重點已不只是輪圈出貨增加,而是產品結構開始改變。公司規畫至2028年將非車用產品營收占比提高至40%至50%;若半導體鋁材順利由認證、小量出貨進入放量階段,巧新的定位將逐步從汽車鍛造零組件供應商,延伸至高階鋁材供應商。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 福斯攜手小鵬攻中國電動車市場踢鐵板!新車月銷僅267輛、遠低於原定目標
- AI伺服器、半導體拉動接單9月外銷訂單1,142億美元創新高
- 台積電上修全年營收成長至44%,為何對2027年仍保持審慎?
- 恩智浦獲2.5億美元融資擴充馬國封測,歐洲車用晶片供應鏈加速分散

- 講座
- 公告
上一篇
下一篇