高盛大幅上修WFE支出 2027年估增45%、市場規模突破2,000億美元
優分析 Uanalyze
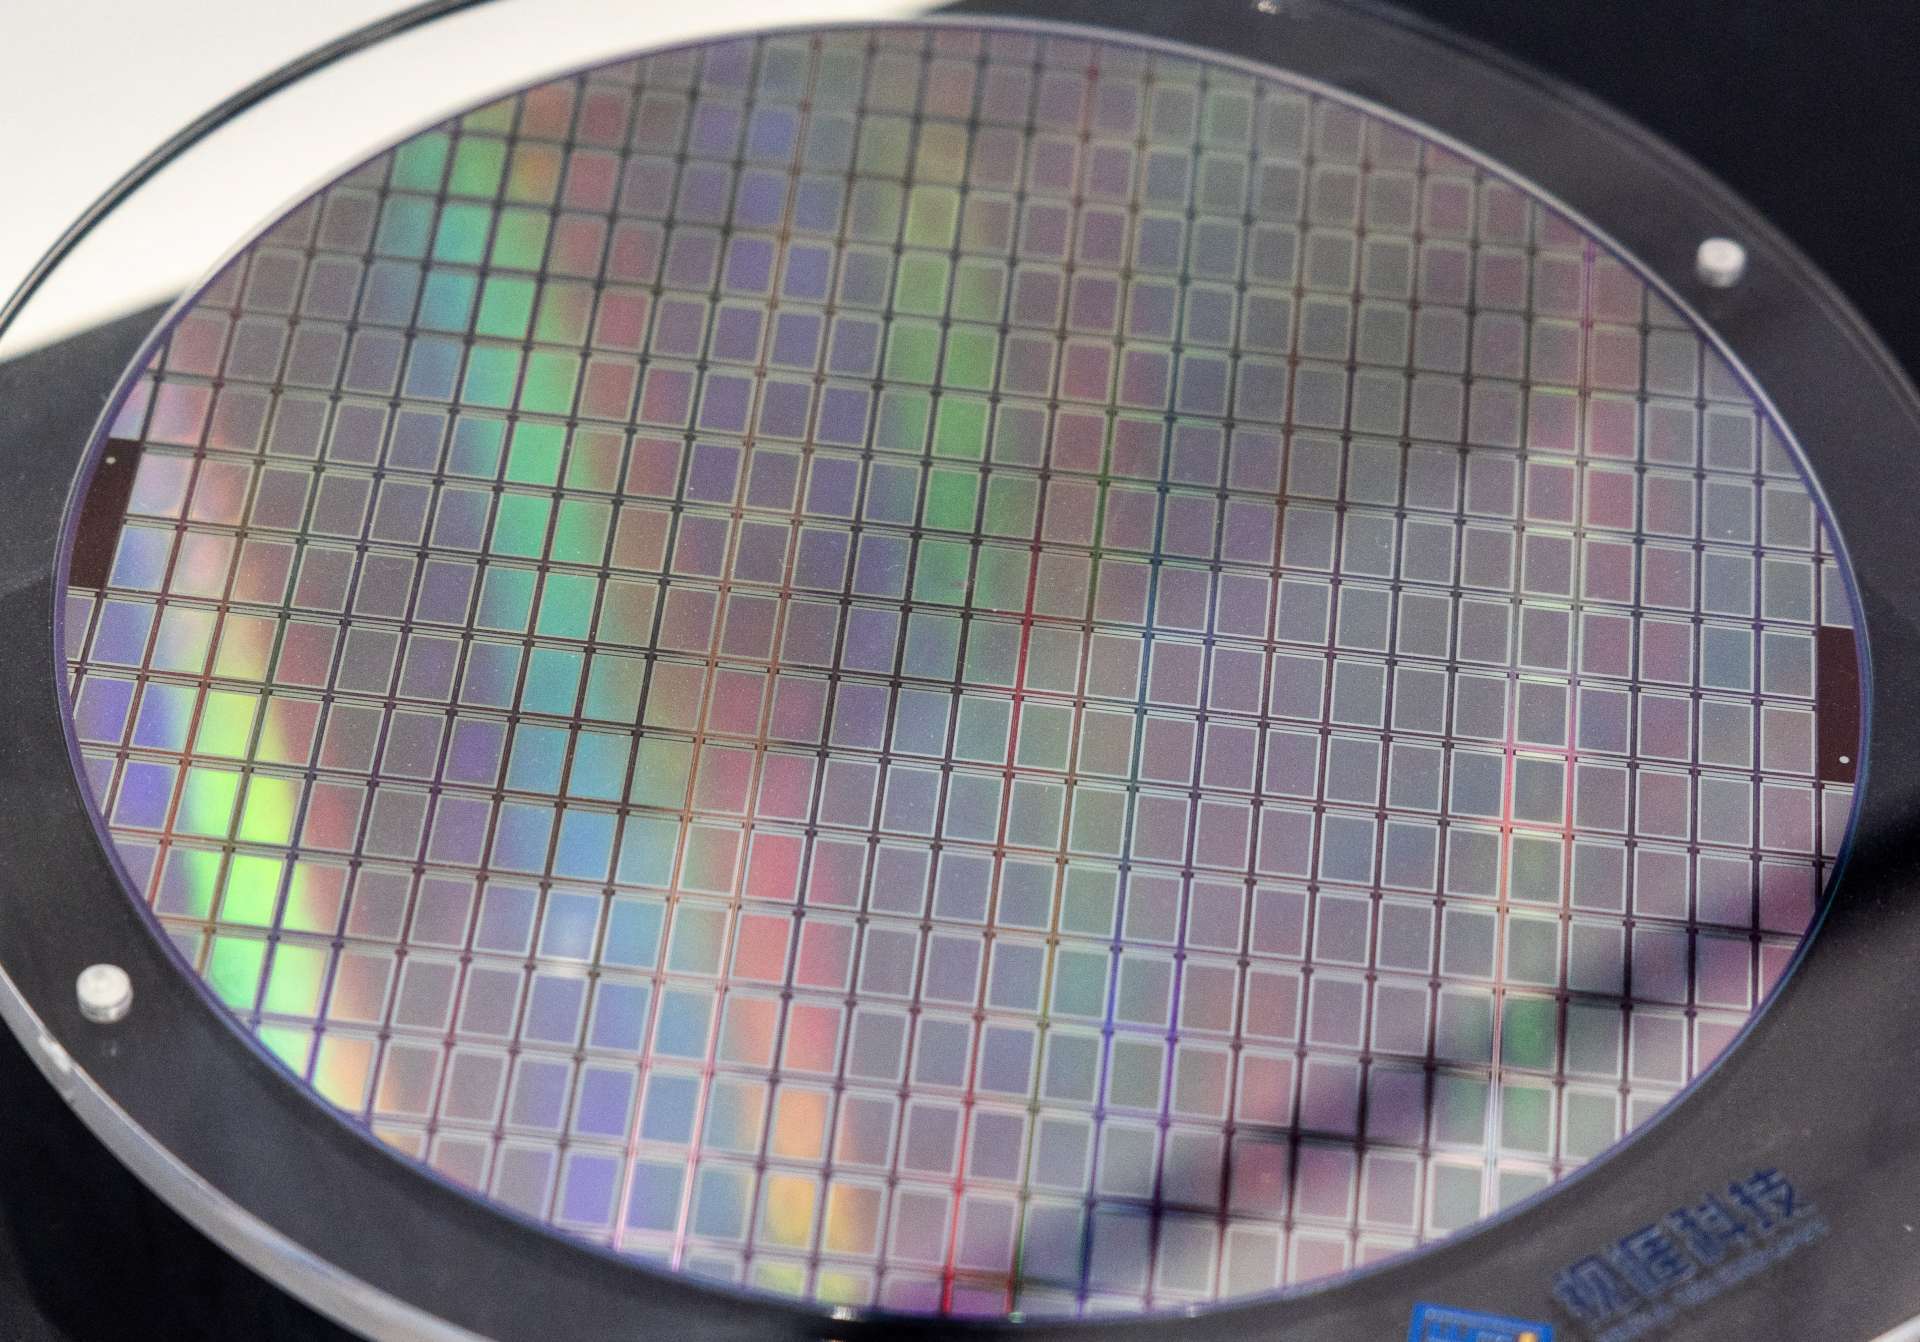
2026年08月24日(優分析/產業數據中心報導)⸺ 全球半導體設備投資進入加速期。高盛大幅上修2026年至2028年全球晶圓廠設備(WFE)支出預測至1,500億美元、2,180億美元及2,810億美元,年增率分別為36%、45%及29%,其中2027年成長速度最快,主要由台積電(2330-TW)N2先進製程擴產,以及HBM4帶動DRAM設備投資共同推升。
高盛此次上修預測,主要反映第二季半導體業資本支出普遍優於預期,加上設備供應商對後市展望轉趨樂觀。相較先前預估,2027年WFE年增率由32%大幅上修至45%,2028年也由12%提高至29%,顯示設備投資高峰並非集中於2026年,成長動能將延續至2028年。
晶圓代工方面,2026年至2028年WFE預估分別達580億美元、840億美元及1,090億美元,年增率45%、45%及30%。主要動能來自台積電N2製程設備投資強度高於預期,加上客戶需求強勁,高盛因此將台積電未來3年每年資本支出預測各上調80億美元。
DRAM則是另一大成長引擎,2026年至2028年WFE預估達480億美元、720億美元及970億美元,年增率50%、50%及35%,主要受HBM4升級、製程轉進及產能擴張帶動。高盛將三星電子Samsung Electronics(005930-KR)未來3年平均DRAM資本支出預測上調22%,SK海力士SK Hynix(000660-KR)上調19%,但仍預期DRAM供給偏緊將延續至2028年。
相較之下,NAND設備投資較為溫和,2026年至2028年WFE預估為110億美元、150億美元及220億美元,近期以製程與設備升級為主,而非大規模新增產能,供給偏緊預計延續至2027年。
邏輯晶片及其他領域WFE則預估達340億美元、470億美元及530億美元,主要受英特爾Intel(INTC-US)需求改善、成熟製程與類比晶片市場復甦,以及SpaceX與特斯拉Tesla(TSLA-US)Terafab項目初期約168億美元投資帶動。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 直得(1597) 訂單大爆發,為何營收還衝不上去?產能、人力卡住成長天花板
- ASML設備「量價齊揚」 美銀上修2028年營收至765億歐元
- 創新服務(7828)最新動態:雙臂植針機目標大上修!TGV放量時程遞延至2028下半年!
- 信邦(3023)營收連6月創高!綠能單月大增23%,真的復甦了嗎?工業年增39%才是主力

- 講座
- 公告
上一篇
下一篇