【泰國汽車產業快評】7月生產回升,但內需、競爭與產能三大壓力仍在
優分析 Uanalyze
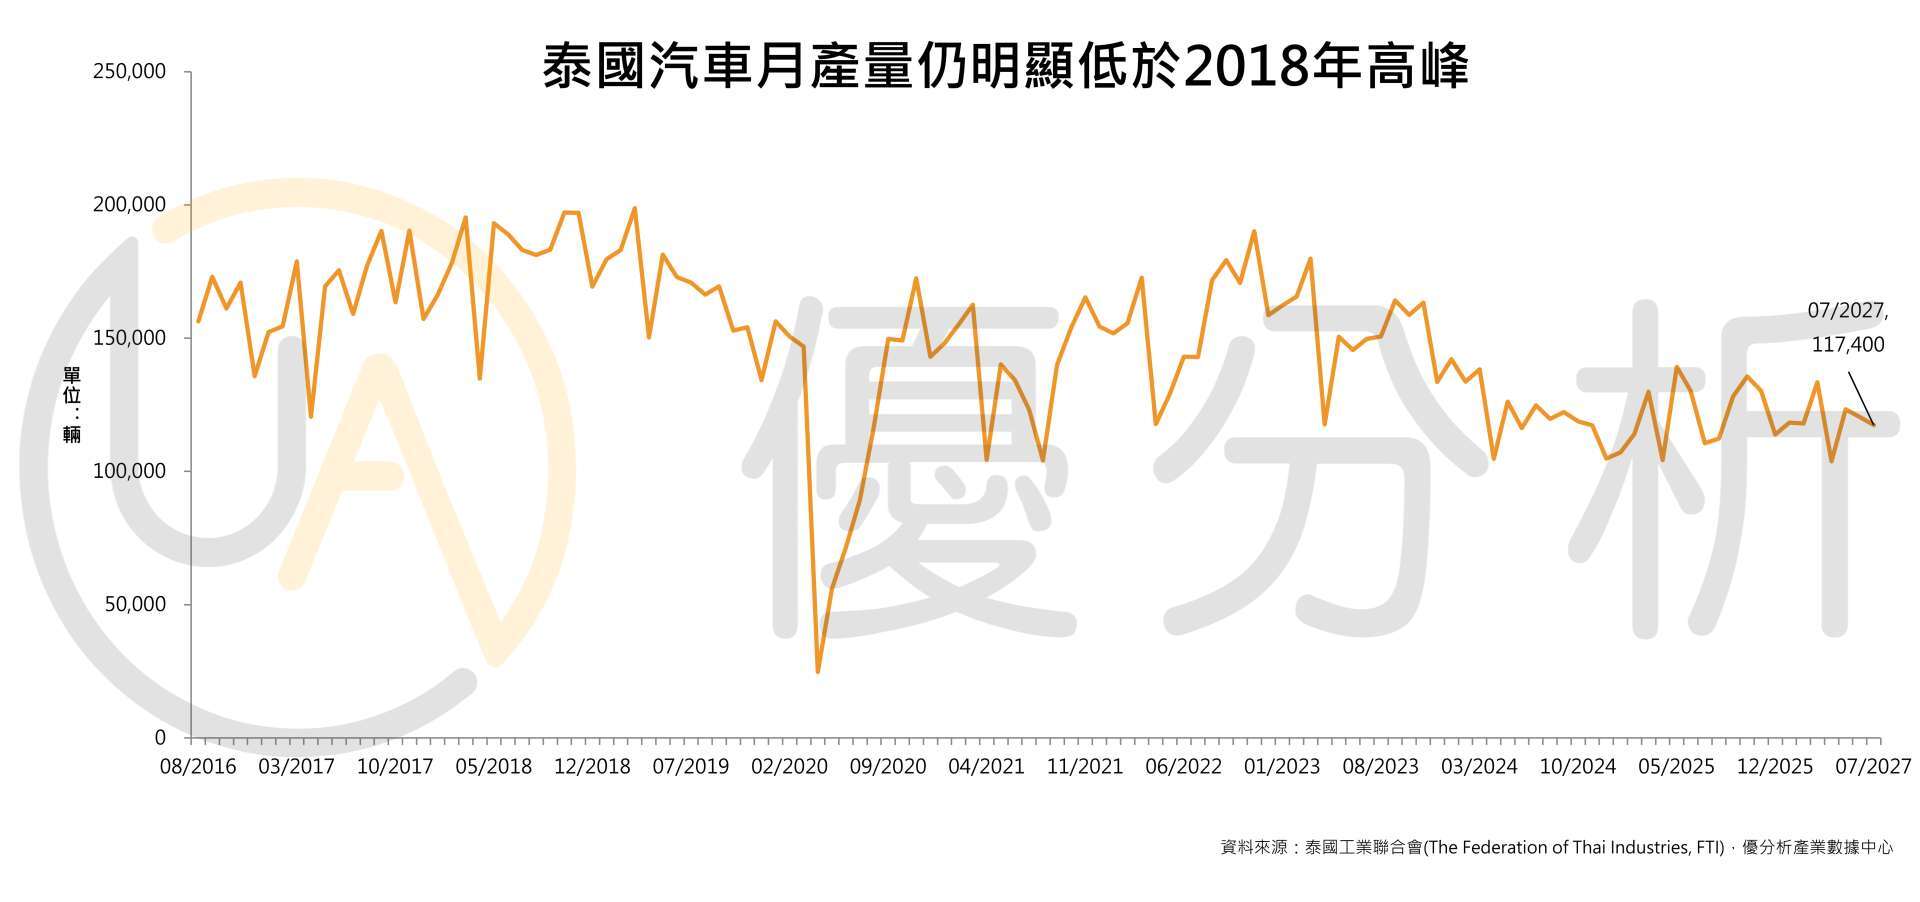
2026年08月25日(優分析/產業數據中心報導)⸺ 泰國汽車產量終於轉正,但距離景氣反轉仍有一段距離。泰國工業聯合會(FTI)公布,2026年7月汽車產量達11.74萬輛,年增6.12%,扭轉6月年減7.55%的走勢;然而,7月產量仍較2018年同期低36%,FTI也預估2026全年產量年減3.33%。因此,這次改善更接近產能利用率低檔回升,而非新一輪汽車擴產循環啟動。
把時間拉長來看,泰國汽車產量已由2018年多數月份約17萬至20萬輛,降至2024年後約10萬至14萬輛。背後不只是生產減少,而是泰國汽車業的需求結構已經改變。疫情前,泰國生產的汽車約一半由國內市場消化,目前已降至40%以下,意味車廠愈來愈依賴出口維持生產。
問題在於,本土需求至今仍偏弱。泰國家庭債務偏高,加上二手車價格仍遠低於2022年高點,影響新車需求。當國內市場無法消化更多汽車,產量即使短期回升,能否持續成長也更加取決於海外市場。
與此同時,有限的國內需求還面臨中國進口車競爭。2019年底,泰國自日本進口汽車金額約3.01億美元,中國僅1.48億美元,日本約為中國的2倍;到了2023年底,中國已增至4.05億美元,超過日本的2.92億美元。2026年5月,中國進一步升至4.98億美元,日本則降至2.22億美元,中國已達日本的2.2倍。泰國汽車進口市場短短數年間從日本領先轉為中國居前,原本深耕當地的日系車廠因此同時面對內需疲弱與中國車廠競爭升高。
這些壓力最終反映在工廠產能利用率。2010年代泰國汽車產能利用率多數時間約70%至90%,但自2024年起,多數月份已降至約50%至60%,顯示既有產能仍有大量空間尚未被利用。因此,7月產量年增6.12%固然是改善訊號,但在內銷占比下降、中國進口競爭升高及產能利用率仍處低檔之下,目前更像既有產能恢復生產,而非泰國汽車業重新進入擴產週期。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 騰輝電子-KY(6672)9月營收首破10億元、接住同業外溢訂單,M9還沒全面放量就先創高?
- 晟銘電(3013)伺服器占比降至73%、獲利卻翻倍!L11液冷衝18%,第四季再看B200,股價回落是機會嗎?
- 正淩(8147)AI機櫃供不應求、廣州廠滿載仍擴產33%!毛利率卻跌破40%,獲利卡在哪?
- 川普考慮開放中國車廠赴美設廠 美汽車業反彈

- 講座
- 公告
上一篇
下一篇