【優分析即時新聞】光聖(6442)盤中觸及漲停!高芯數光纜放量,CPO題材再點火
優分析 Uanalyze
2026年09月09日(優分析/產業數據中心報導)⸺ 光通訊大廠光聖(6442-TW)今(9)日盤中一度攻上1,860元漲停。近期漲勢主要來自AI資料中心需求升溫、6,912芯高密度光纜放量,加上13,824芯新品與CPO布局帶來新的成長想像。
高芯數產品推升獲利
隨著AI資料中心內的GPU、交換器及機櫃增加,光纖布線朝高密度發展,帶動光聖6,912芯產品出貨成長。由於高芯數產品技術門檻與平均售價較高,也推升公司獲利能力。
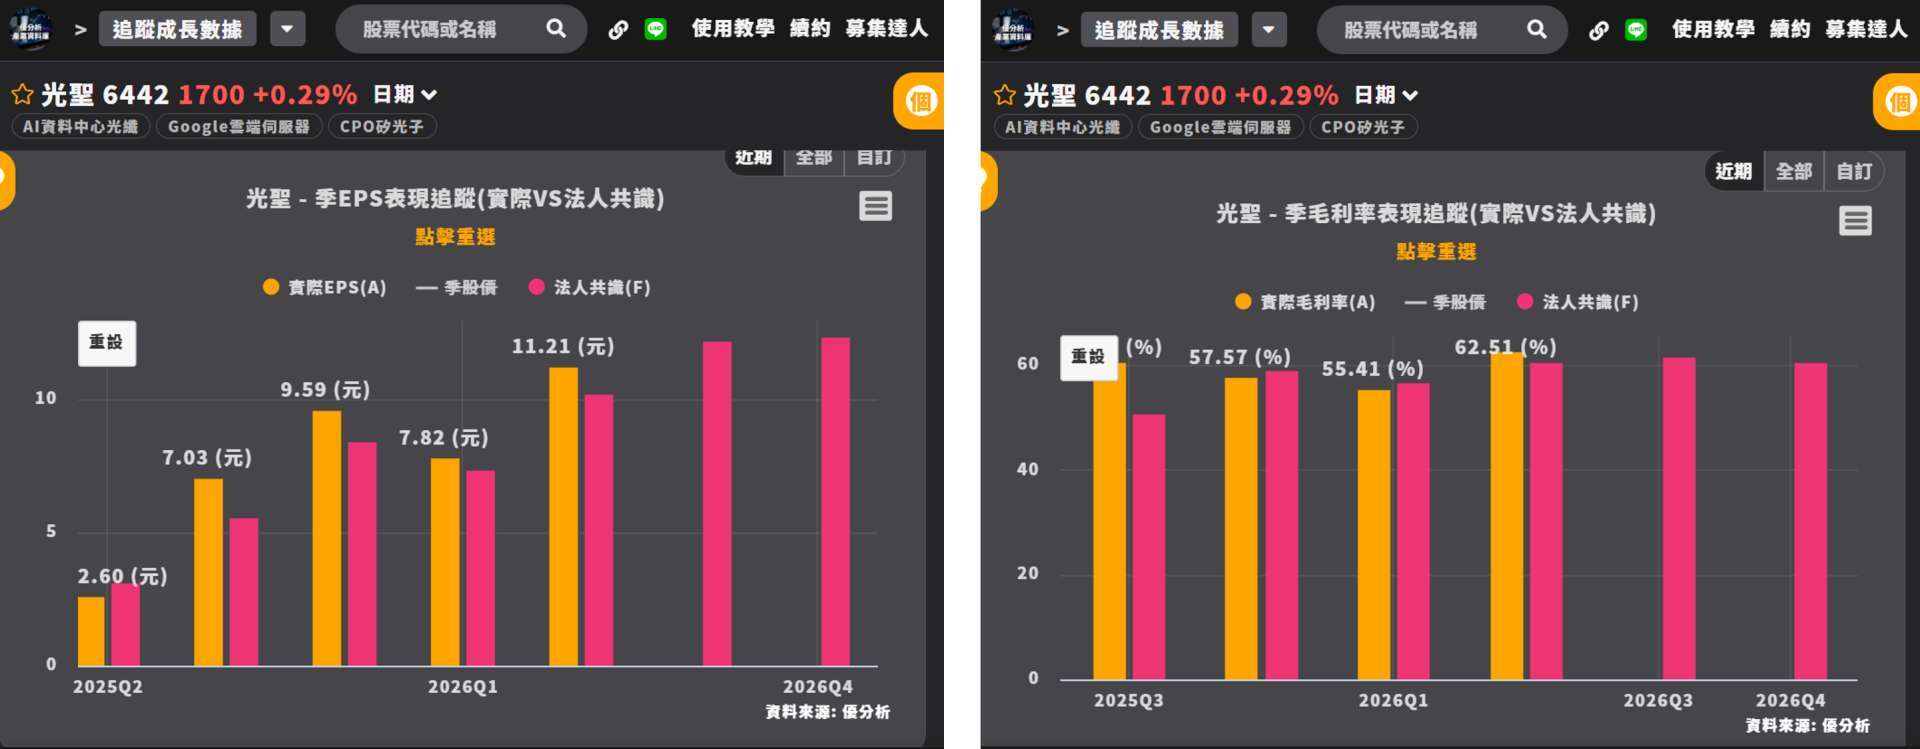
光聖第二季營收36.81億元,季增36%;毛利率由第一季55.41%升至62.51%,EPS達11.21元。上半年EPS累計19.03元,獲利成長明顯快於營收。
 (圖片來源:優分析產業資料庫)
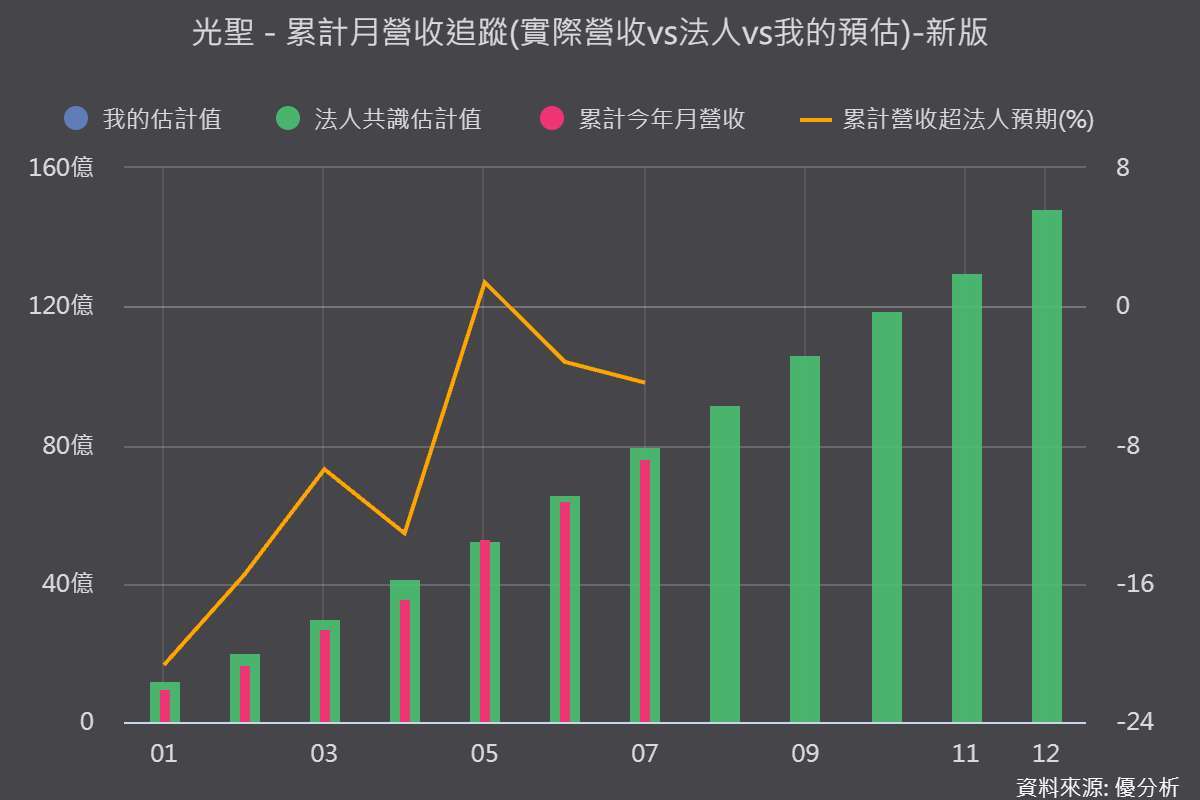
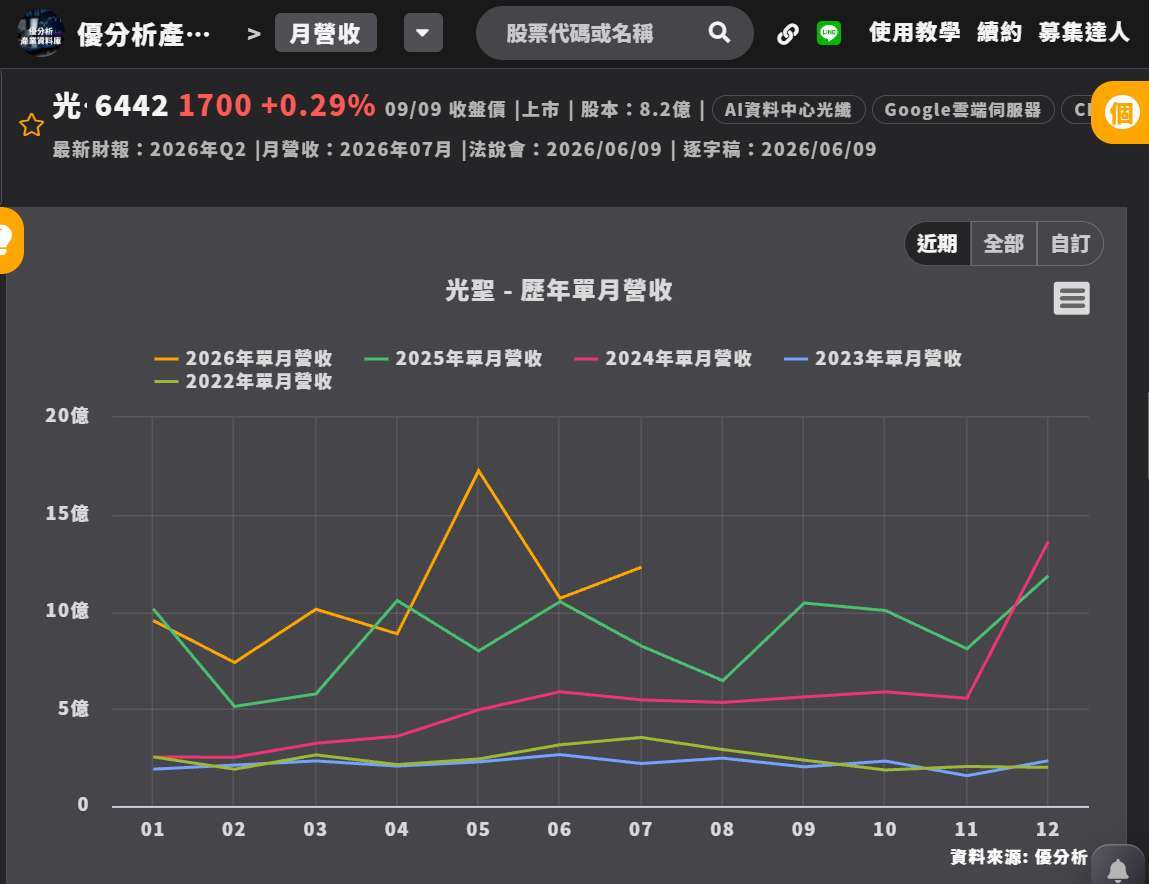
7月營收12.29億元、年增49.25%,累計前7月營收年增30.48%,顯示AI資料中心需求仍維持高檔。
 (圖片來源:優分析產業資料庫)
13,824芯是下一個催化劑
光聖已與美系CSP客戶合作開發13,824芯超高規格產品,並於2026年下半年進入小量出貨階段,預計2027、2028年逐步放量。
13,824芯短期貢獻可能仍有限,但因規格與單價更高,有機會繼續改善產品組合與毛利率,成為下一階段成長動能。
CPO仍在認證,2027年後看放量
光聖也透過轉投資合聖科技布局CPO。合聖開發的FAU光纖陣列與ELS外部雷射光源,正推進美系大廠認證,規劃2027年正式量產;光聖並與IET-KY策略結盟,補強磷化銦光源技術。
整體而言,光聖目前的營運節奏可以概括為:6,912芯正在貢獻、13,824芯準備接棒、CPO等待認證落地。短線股價受到矽光子題材與資金追捧,後續則要觀察高芯數產品能否持續放量,以及CPO能否真正轉化為營收。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 正淩(8147)AI機櫃供不應求、廣州廠滿載仍擴產33%!毛利率卻跌破40%,獲利卡在哪?
- 萬潤(6187)第二季合約負債暴增3倍寫新高!後段封測大廠擴產紅利引爆!?
- AI網路下一個放量產品浮現:Lumentum OCS出貨翻倍、單季營收首破1億美元
- 【優分析即時新聞】鈦昇(8027)EMIB設備6月起出貨,訂單能見度直達2027年首季

- 講座
- 公告
上一篇
下一篇