〈國泰金看經濟〉10年期美債殖利率逼近5% 徐之強:最擔憂「倒掛」重創股市
鉅亨網記者陳于晴 台北
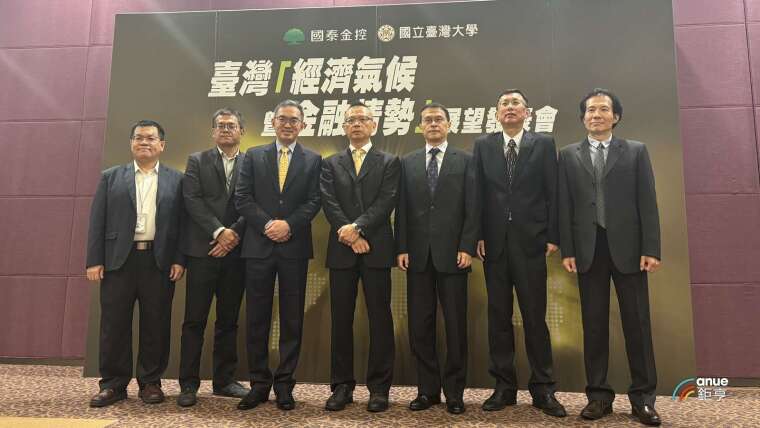
國泰金 (2882-TW) 攜手台大產學團隊今 (14) 日舉辦 2026 年第 3 季台灣「經濟氣候暨金融情勢」發表會。談到近期 10 年期美債殖利率持續攀升、直逼5%大關,中央大學經濟系教授徐之強認為,美債殖利率升高確實對科技股評價造成壓力,但他更擔憂的是殖利率曲線出現倒掛,若未來 AI 熱潮放緩或庫存增加,導致短債利率高於長債,對股市的殺傷力將遠大於當前美債破 5% 的衝擊。他預估台灣央行9月將維持利率不動,12月動向則緊盯通膨與聯準會步調。
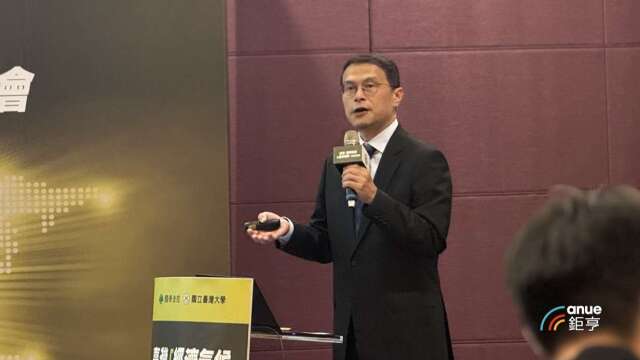
媒體關切,美債殖利率攀升是否成為2026年第四季或2027年的「灰犀牛」,徐之強分析,10年期美債殖利率接近5%,長債殖利率突破5%,一方面反映了能源價格帶動的通膨預期,另一方面也顯示美國經濟在AI投資帶動下表現強勁。雖然高殖利率會吸引資金從股市流向債市、拉低美股評價,例如美股本益比已由20倍修正至19倍,但受惠於AI企業獲利上修,美股目前仍獲支撐。
然而,徐之強警示,若未來AI熱潮降溫、企業庫存積壓,市場預估長期通膨下滑,但短期物價仍受油價推升,極可能導致「10 年期美債殖利率減去 2 年期美債殖利率變成負數(倒掛)」。這種短債利率高於長債的結構逆轉,往往是經濟衰退與股市面臨劇烈修正的訊號,其殺傷力遠比單純殖利率站上5%更值得市場警惕。
關於台灣貨幣政策動向,徐之強表示,儘管台灣第3季CPI通膨率預期將突破2%警戒線,且核心CPI居高不下,但考量央行過去升息步調相對穩健緩慢,研判9月理監事會議維持利率不變的機率極高。
至於12月是否有升息空間?徐之強與團隊評估,12月升息的機率確實高於9月,主要取決於兩大關鍵,首先是國內第4季通膨走勢,若通膨強勁程度超乎預期,央行不排除採取行動,且除了升息外,也可能沿用調升「存款準備率」的方式緊縮資金。此外,Fed主席與FOMC會議的決策仍是台灣央行的主要參考依據,目前市場預估Fed升息機率達7至8成,但仍具彈性與不確定性。
針對房市管制與台幣匯率,徐之強認為,央行6月已有微調,加上當前房市交易量明顯下降、房價漲勢停滯,預估央行9月不會再加碼信用管制。
對於台灣通膨率相對美國平穩,徐之強補充,這並非單靠央行貨幣政策,很大程度歸功於政府對水、電、油價、健保及學費等實施價格控制或凍漲,加上近期新台幣走升減緩了進口能源價格衝擊,皆有效壓低了整體CPI的漲幅。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI投資穩健!國泰台大團隊上修今年GDP成長至11.6% 估2027保五
- 國泰金前8月賺近千億 對保留盈餘影響數突破2000億元再創新高
- 〈國泰金看經濟〉AI投資穩健!國泰台大團隊上修今年GDP成長至11.6% 估2027保五
- 持續施壓Fed降息!川普:美國應該擁有全球最低的利率

- 講座
- 公告
下一篇