【優分析即時新聞】汎銓(6830)8月營收創高年增31.95%,矽光子設備MSS HG卡位商轉關鍵年
優分析 Uanalyze
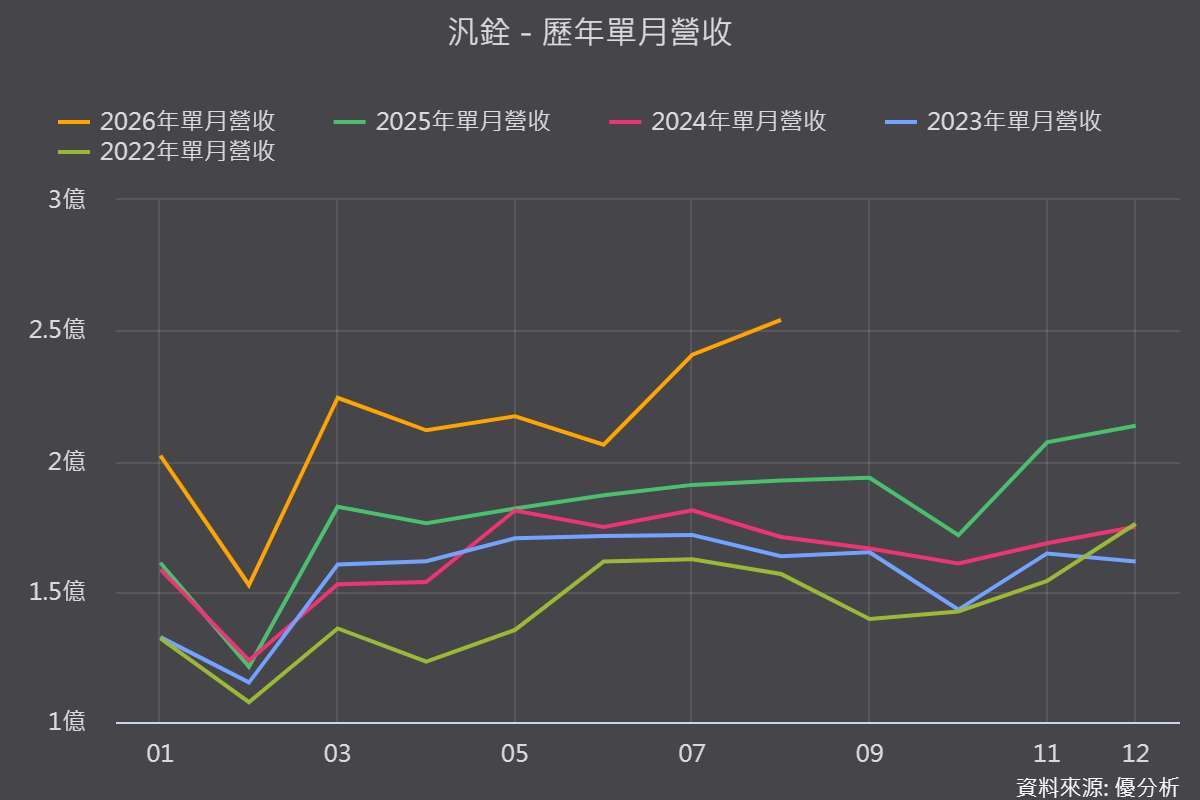
2026年09月14日(優分析/產業數據中心報導)⸺ 汎銓2026年8月合併營收2.54億元,月增5.52%、年增31.95%,單月再創歷史新高,前8月累計營收17.09億元,年增22.67%,同創歷年同期新高,主要受惠AI晶片分析需求增加、先進製程材料分析案件穩健成長,及海外據點委案貢獻放大。
第二季本業已轉正,毛利率回升至24.96%,公司預期下半年營收可望逐季走高,2027年第一季有機會交出歷來最亮眼的獲利表現。
海外布局進入收割,上海實驗室8月正式營運
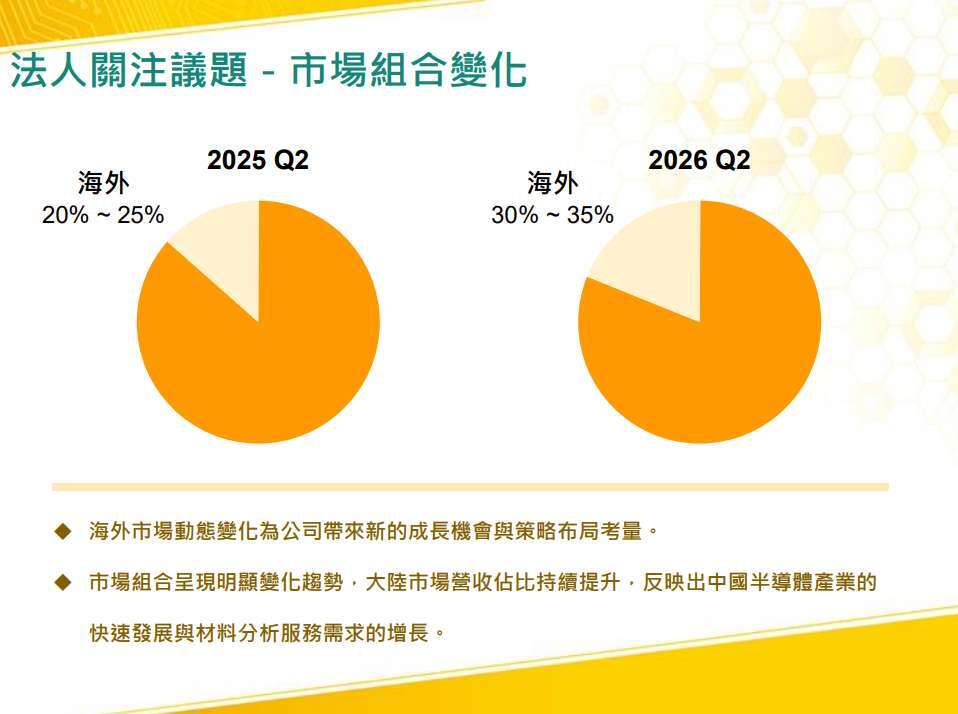
海外營收占比已由2025年同期的20%至25%,提升至第二季的30%至35%,公司目標年底達38%至40%。
上海實驗室已擴建至約400坪廠房並於8月中旬正式營運,主打高階材料分析,累計前7月中國區營收已較去年同期倍數增長。
全球已建置12個營運據點,員工數自2024年605位增至2026年869位,目標年底達900人。
(圖片來源:法說會簡報)
MSS HG矽光子設備商轉起步,30億現增押注設備商機
自主開發的MASS HG矽光子光損偵測設備已取得多國發明專利,布局達43個國家及地區。
真正值得注意的是,公司已與1家國際設備大廠簽訂全面合作開發合約,另2家議定合作開發模式,1家洽談專利授權,設備目標2026年底出貨2至3台、2027年出貨10至20台,標配版單價約6,000萬至8,000萬元,若以10台全配估算金額上看25億至30億元,約當公司2025年全年營收規模。
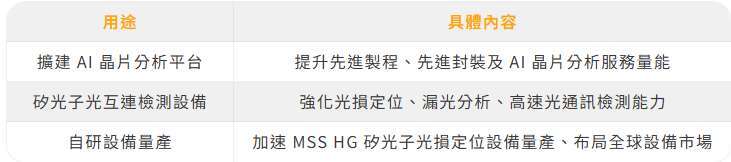
公司同步啟動9月現金增資,發行6,000張、每股定價500元,募資約30億元,資金將投入AI晶片分析平台擴建、矽光子檢測設備與自研設備量產,象徵商業模式從單純分析服務跨向設備銷售與專利授權。
(圖片來源:優分析產業資料庫)
風險提醒:股本稀釋與驗收時間差
現增將稀釋短期每股盈餘,且設備驗收期約3個月,2026年底出貨機台的營收需等到2027年第一季才會認列;公司2025年全年仍為稅後淨損3,667萬元,本業獲利能力仍在爬坡階段,MSS HG客戶驗證與量產節奏能否如期跟上,是後續觀察重點。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 【優分析即時新聞】頎邦(6147)第二季毛利率重返30%,矽光子金凸塊接棒非驅動IC新引擎
- 【優分析即時新聞】台星科(3265)CP測試訂單外溢挹注獲利,AI客戶結構重組、CPO進入量產前夜
- 汎銓擬發現增募資30億元 每股定價500元
- 嘉晶(3016)4月法說喊成長20%真的達標!8月營收年增58%,下一步看矽光子擴產

- 講座
- 公告
上一篇
下一篇