欣興(3037)營收連6高,卻跌停失守千元大關,「被錯殺」還是「估值修正」?
優分析 Uanalyze
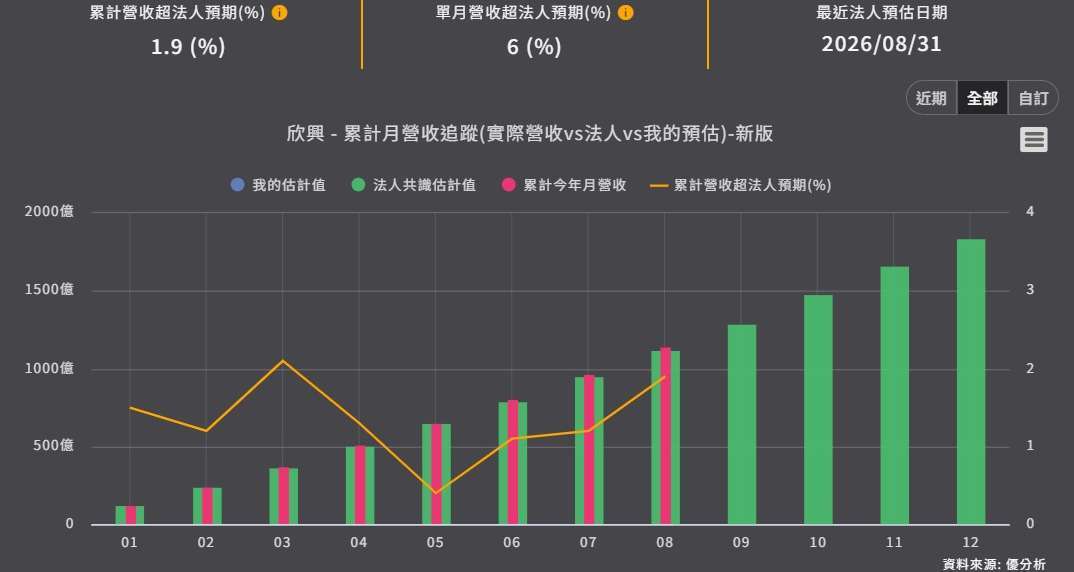
欣興營收連6高、Q2獲利創高,為何股價卻跌停?
欣興(3037-TW)基本面數據展現強勁成長力道:8月營收月增9.18%、年增56.26%,前8月累計營收達1,143.35 億元(年增34.16%)。Q2單季稅後淨利首度突破百億元大關,達131.15 億元、單季EPS衝上8.45元。毛利率由Q1的17.96%大幅拉升至24.80%,其中逾五成改善來自產品價格調漲。
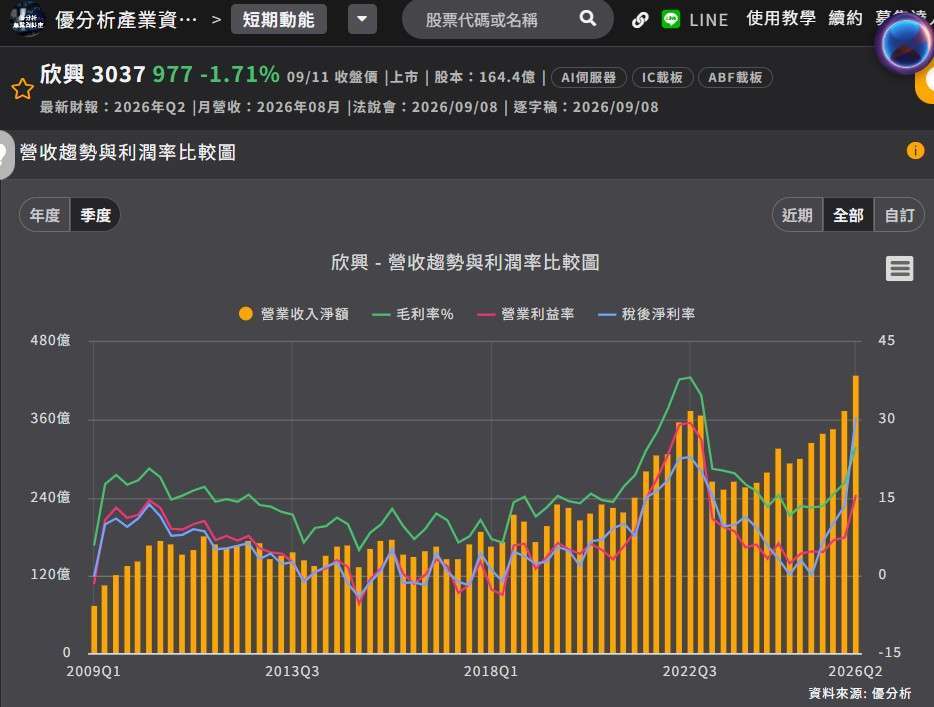
(資料來源:優分析產業資料庫)
產地調查成短線變數,對欣興基本面影響有多大?
檢調調查聚焦於PCB產品產地標示,市場推測為合江廠。但欣興的高階ABF載板產能全數設於台灣,且PCB/HDI僅占2026年資本支出約15%、盈餘貢獻不到10%。公司已重申客戶專注於出貨量而非產地標籤,對整體財務影響相當有限。
ABF供需缺口持續擴大,欣興提前鎖定未來5年產能
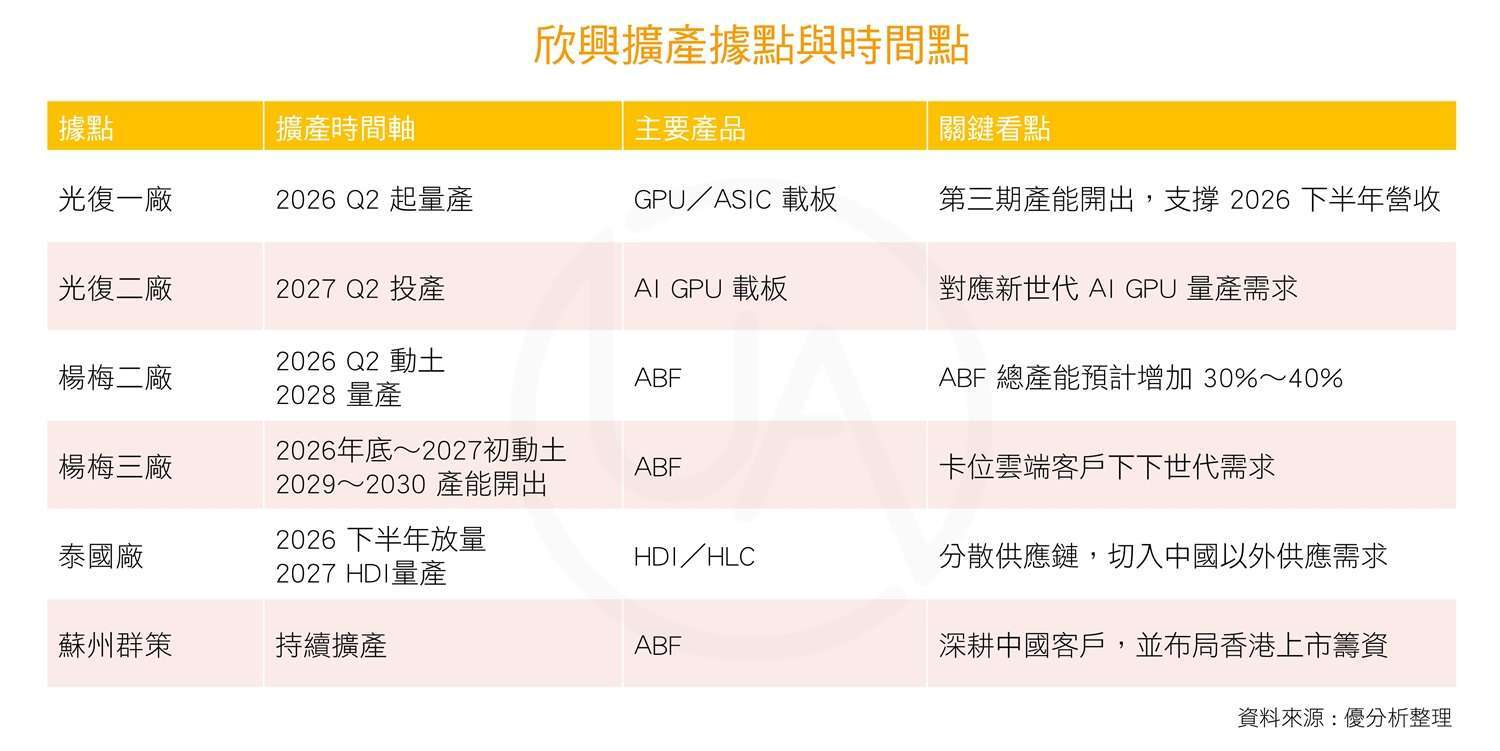
公司於9月8日明確表示,客戶已開始一次預約未來5年產能。楊梅廠仍具備再擴建2座的空間,光復二廠與楊梅二廠將分別於2027年及2028年進入量產,對應2027至2032年的強勁需求。資本支出更從 340億元兩度追加到537億元,約8成鎖定 ABF。
法人評估2027與 2028年的ABF供需缺口將分別達22%與29%,摩根士丹利亦將2030年缺口預測上修至22%。目前供給端主要瓶頸在於T-Glass 玻纖布,預計最快需至2026Q4 日東紡新產能開出後方能緩解,在此之前產品報價仍具上修空間。
(資料來源:優分析產業資料庫)
EMIB-T 2027年量產,欣興再添高階載板成長動能
技術面新亮點為EMIB-T,預計2027年進入量產,初期良率目標訂在50%,目前已取得約1/3的設備allocation。由於採內埋矽橋結構,單價高於傳統CoWoS載板,搭配欣興在ASIC載板已逾70%的市占率,將成為2027年營收再創高峰的核心推手。
基本面仍強,但估值已提前反映?
在產地調查事件尚未完全明朗前,股價短期內可能面臨波動和折價。以2026年法人預估EPS22.22元計算,目前本益比仍處於高檔,顯示市場實質上已在為2027至2028年的獲利進行定價。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#動能均線獲利股

延伸閱讀
- 貿聯-KY(3665)8月營收月減,成長熄火了嗎?HVDC、光通訊接棒,下半年真正的變化在這裡
- 晟銘電(3013) 轉折浮現,Sidecar增溫與ASIC放量預期能否撐起 2027?獲利關鍵看這個!
- 法人還低估?力積電(6770)營收衝破70億!年增76%只是前菜,DRAM漲價45%效應11月才來
- 功率半導體漲價潮來了?德微(3675)營收創高、強茂(2481)AI占比翻倍,下一棒看誰?

- 講座
- 公告
上一篇
下一篇