美時(1795)前8月營收衝破220億!併購放大規模,獲利轉折要看什麼?
優分析 Uanalyze
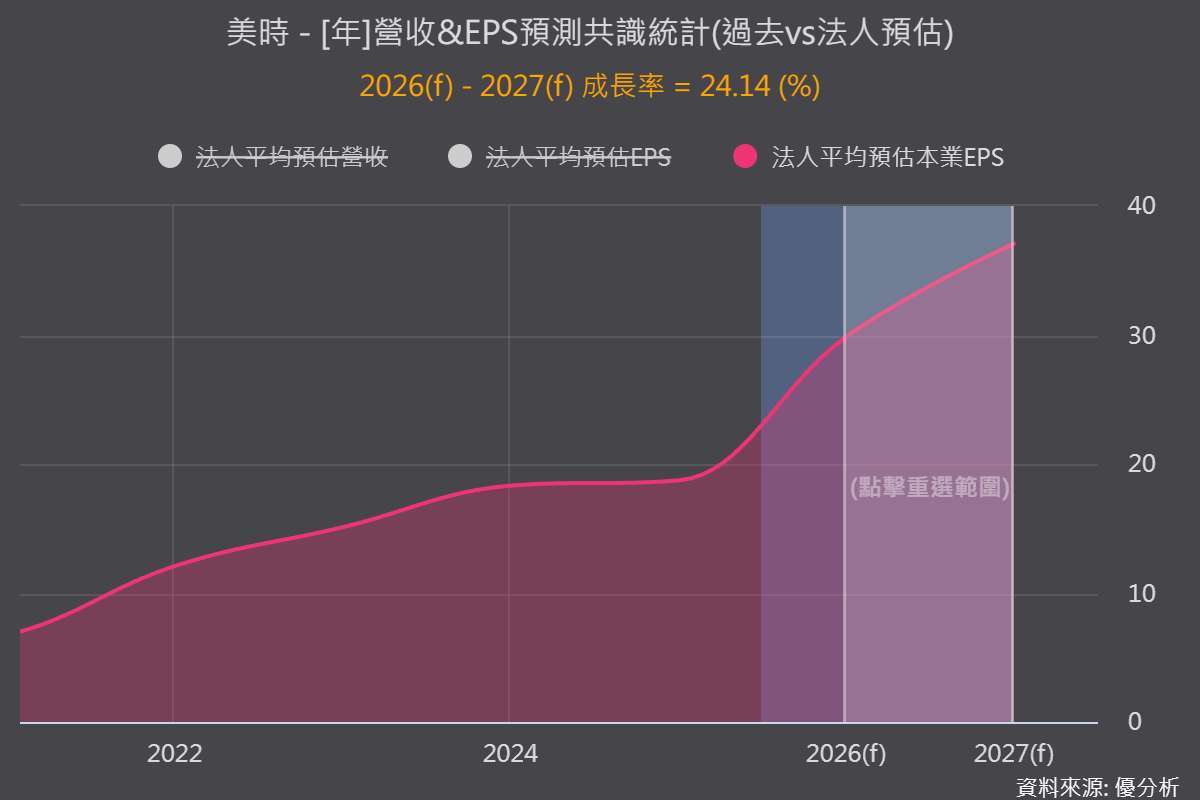
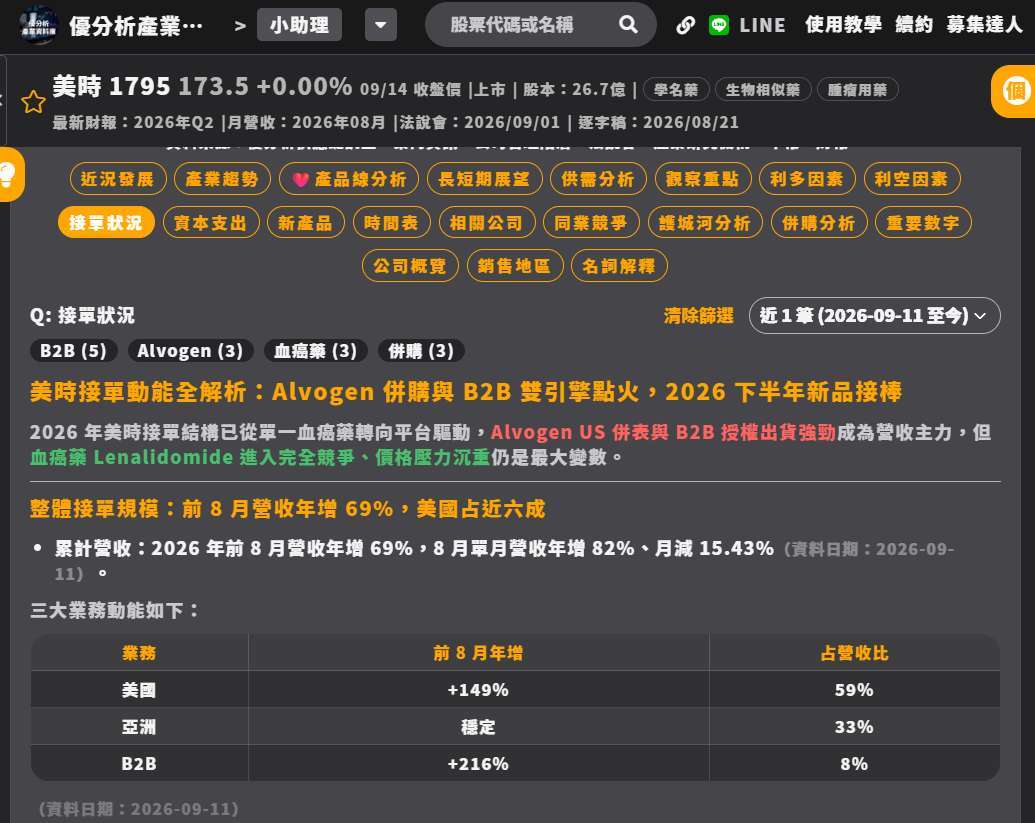
2026年09月15日(優分析/產業數據中心報導)⸺ 美時(1795-TW)營收規模持續放大,8月營收21.07億元、年增82%,前8月累計220.52億元、年增69%,主要受惠Alvogen併表與B2B業務成長。
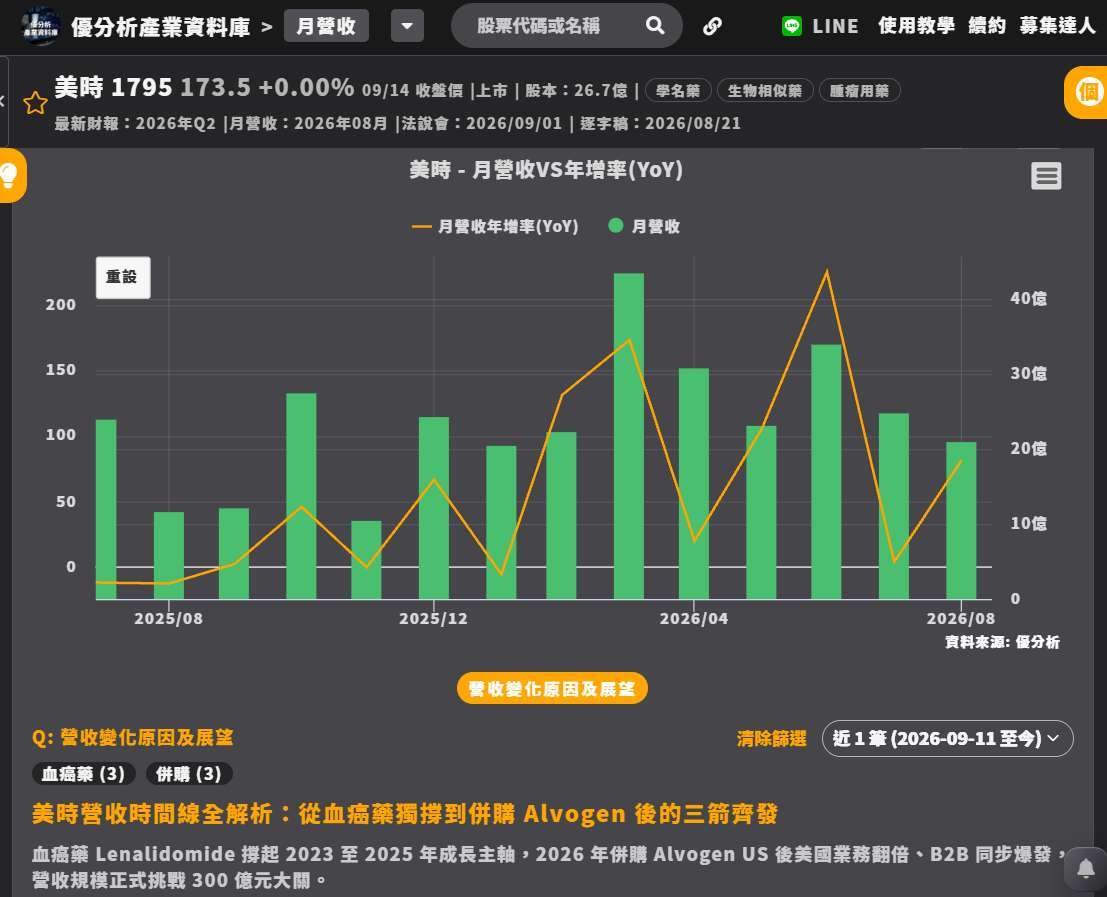 (圖片來源:優分析產業資料庫)
但營收大增,股東賺到的錢卻沒有同步增加。美時上半年營收年增84%,淨利反而年減44%,每股盈餘4.65元。這也讓接下來的觀察重點,從營收能長多大,轉向擴張後的獲利何時能跟上。
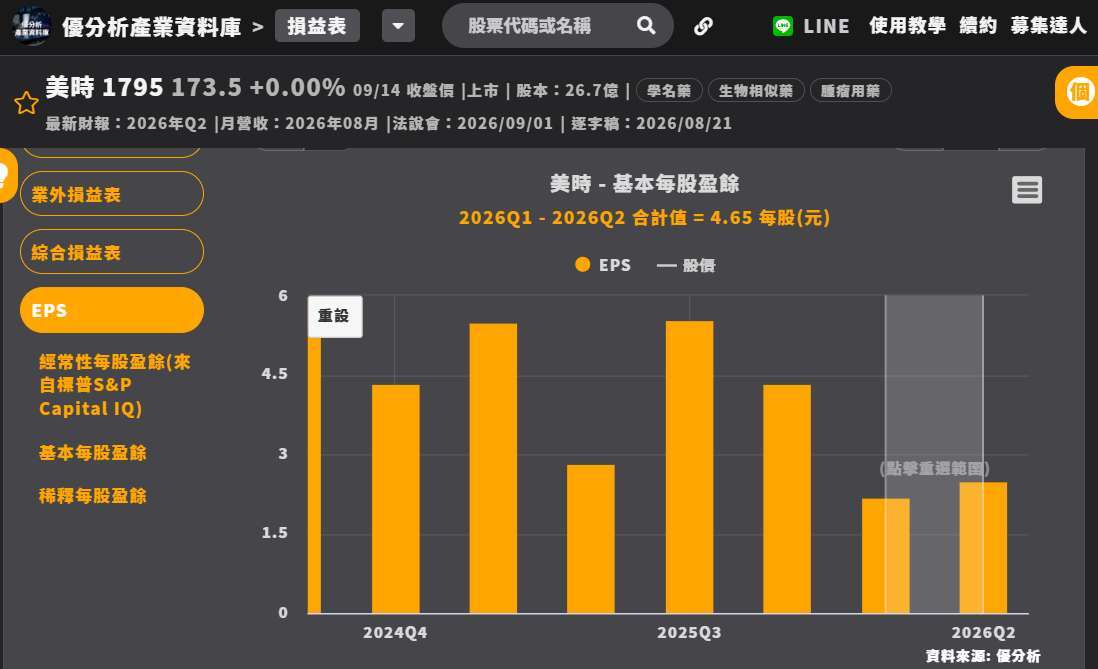 (圖片來源:優分析產業資料庫)
從主力藥品帶動成長,到擴大海外產品與通路
回顧美時過去的成長路徑,高門檻學名藥與海外通路一直是核心。過去受到關注的血癌藥Lenalidomide、戒毒癮用藥Buprenorphine/Naloxone,就是觀察公司切入美國市場的重要產品。
這套模式的關鍵,在於產品開發完成後,還要能進入當地通路、持續取得訂單。併購因此不只是增加營收,也能補進產品線、研發與製造能力,擴大後續新品的商業化基礎。
如今,Alvogen併表已明顯改變美時的營收結構。前8月美國市場營收130.83億元、年增149%,占整體約59%。美時對美國市場的布局更深,接下來也更需要檢視擴張所帶來的成本與回報。
 (圖片來源:優分析產業資料庫)
本業仍在成長,為什麼淨利反而下降?
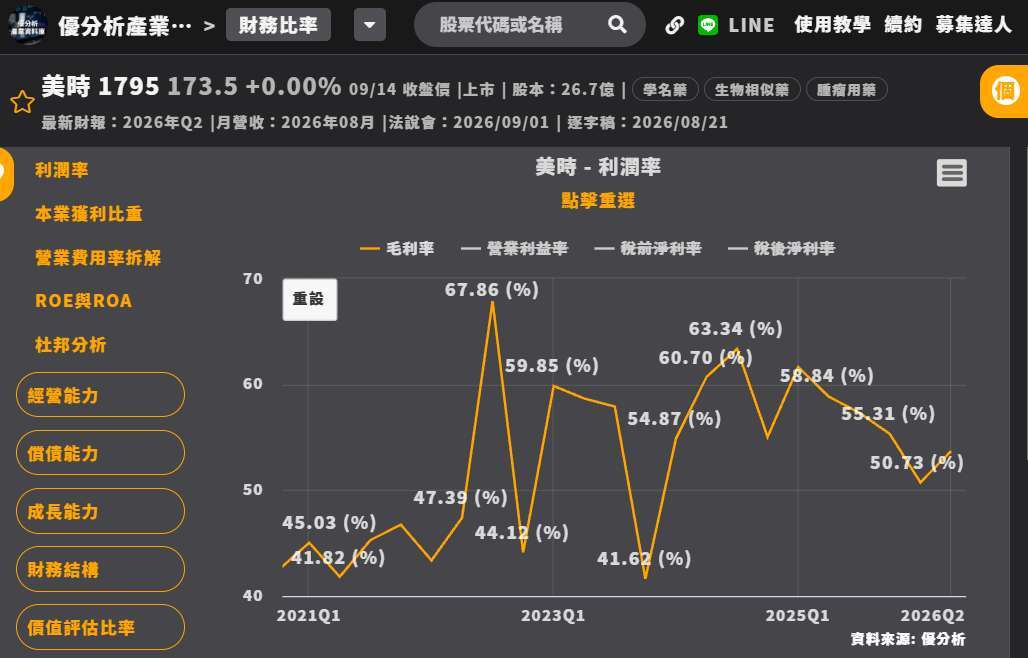
上半年美時毛利率52.2%,較去年同期減少8個百分點,反映產品組合改變;不過,營收規模擴大,仍帶動營業利益年增33%、達42.92億元。
營業利益與淨利走勢分歧,主要在於併購後較高的財務成本,加上匯兌損失與一次性稅務項目,侵蝕最終獲利。第二季毛利率已由第一季50.7%回升至53.7%,顯示季度表現有所改善,但尚不能據此認定全年獲利已轉強。
 (圖片來源:優分析產業資料庫)
這也呼應先前研究對主力藥品的提醒:高門檻產品能帶動成長,但不能把某一階段的高毛利,直接當成公司長期不變的獲利能力。當產品組合改變,就要重新檢查新品能否補上貢獻。
B2B已貢獻成長,Rifaximin仍待核准落地
目前已反映在營收上的動能,是B2B業務。前8月營收17.84億元、年增216%,受惠Nintedanib及Enzalutamide等產品出貨。不過,B2B占整體營收約8%,高速成長要進一步影響集團表現,仍需要持續擴大規模。公司也註明,B2B所稱「上市」指首次出貨給合作夥伴,實際當地上市時間依商業安排而定。
另一項觀察重點是Rifaximin。美時8月26日公告,子公司Norwich的學名藥申請案取得美國上訴法院有利判決,FDA須重新審查相關市場獨占權問題,讓最終核准有機會重新推進。
但有利判決仍不等於已取得最終藥證。能否轉成營收,還要看核准、上市及實際出貨進度。
2027年能否迎來轉折,要看新品與財務成本改善同步推進
除了產品,美時也在處理財務成本。根據8月20日公開報導,經營團隊目標透過ECB及再融資等方式,將年度利息支出由1.4億美元降至1億美元,相關效益預期2027年完整反映。
若能達標,將有助減輕稅前獲利壓力;但利息屬於業外費用,降低利息並不會直接推升營業利益率。
因此,美時目前較適合定位為**「併購後的獲利結構調整期」**。2027年能否迎來更明顯的獲利成長,要看新品貢獻、產品組合改善,以及財務成本下降能否同步實現。前8月營收已證明規模擴張,下一步要驗證的,是這個更大的營運規模,能留下多少獲利。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#定海雙針


- 講座
- 公告
上一篇
下一篇