【優分析即時新聞】德宏(5475)8月營收年增271.88%,毛利率飆升至33.43%,石英纖維布接棒AI伺服器材料升級
優分析 Uanalyze
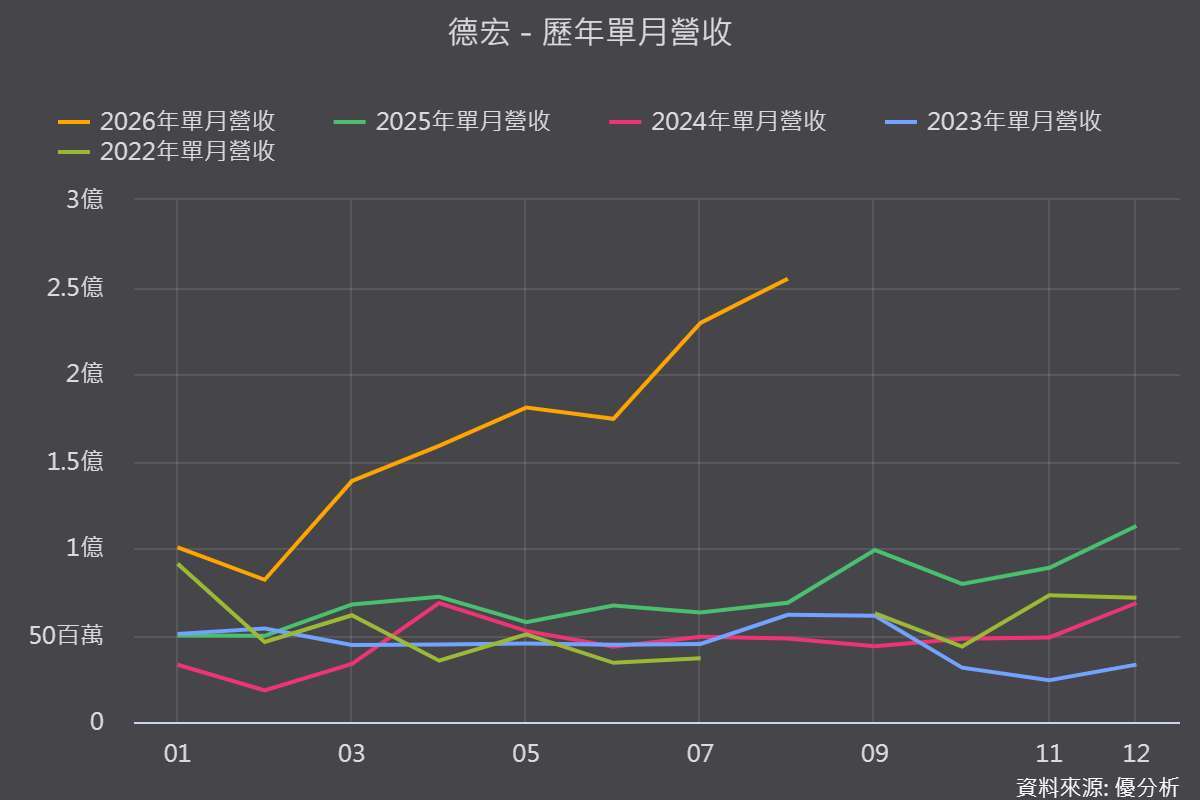
2026年09月16日(優分析/產業數據中心報導)⸺ 德宏受惠AI伺服器材料規格躍升帶動石英纖維布(Q布)需求,2026年8月營收2.55億元,月增11.06%、年增271.88%,前八月累計13.19億元、年增166.79%。
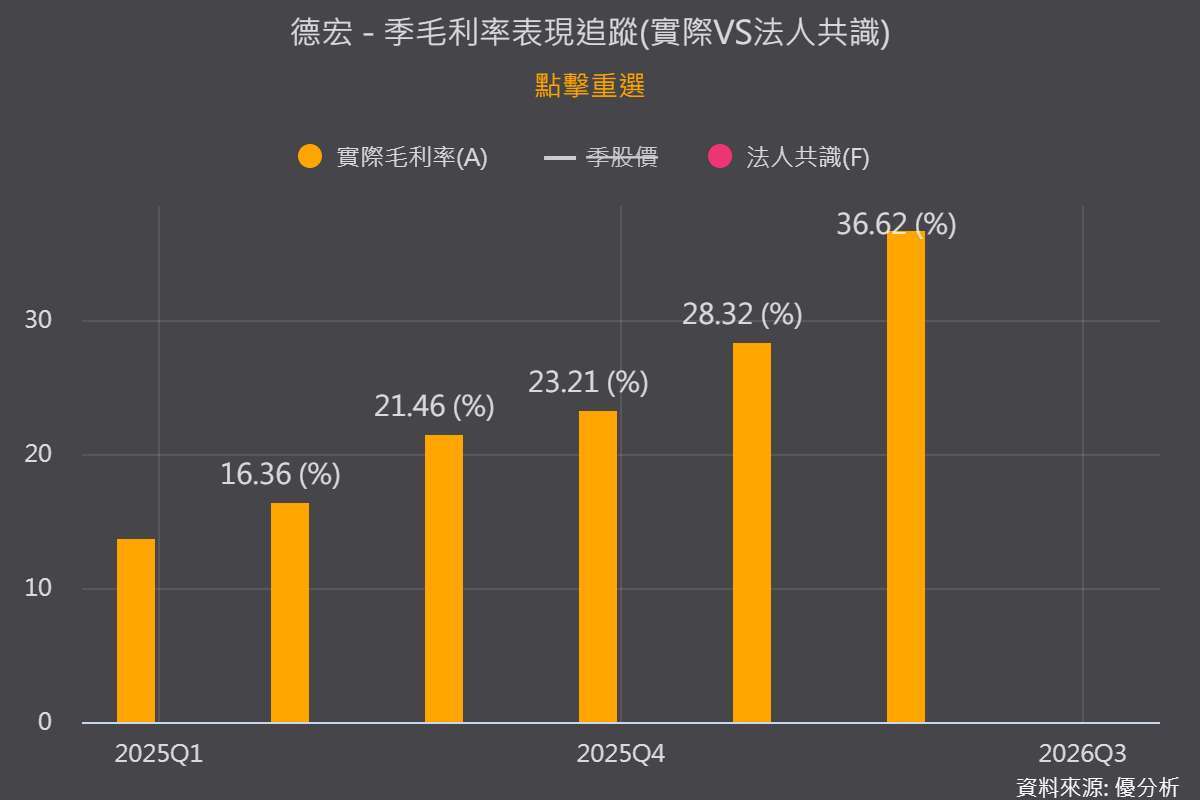
真正值得注意的是,帶動這波成長的並非單純漲價循環,而是產品組合整體置換:毛利率從2024年全年僅2.78%,一路拉升至2026年上半年33.43%,第二季單季毛利率更達36.62%、營業利益率23.66%,一季獲利已超過2025年全年。
(圖片來源:優分析產業數據中心)
石英布卡位AI伺服器規格升級,認證時程是最大變數
石英纖維布訊號損失遠低於傳統玻纖,是AI伺服器高速傳輸環境的硬需求,輝達Rubin平台明確指向M9材料與石英纖維布。
全球石英纖維紗供應商僅日本2家、中國2家,德宏是台廠唯一投入者,石英纖維產品已穩定供應日系客戶三年,公司並將楊梅廠轉型為石英布基地。
不過石英布送交CCL與PCB客戶端認證,測試期可能長達半年至一年以上,放量時間點仍不確定,這是從轉盈走向放大之間最大的時間差。
第二成長曲線:複合材料氣瓶布局半導體應用
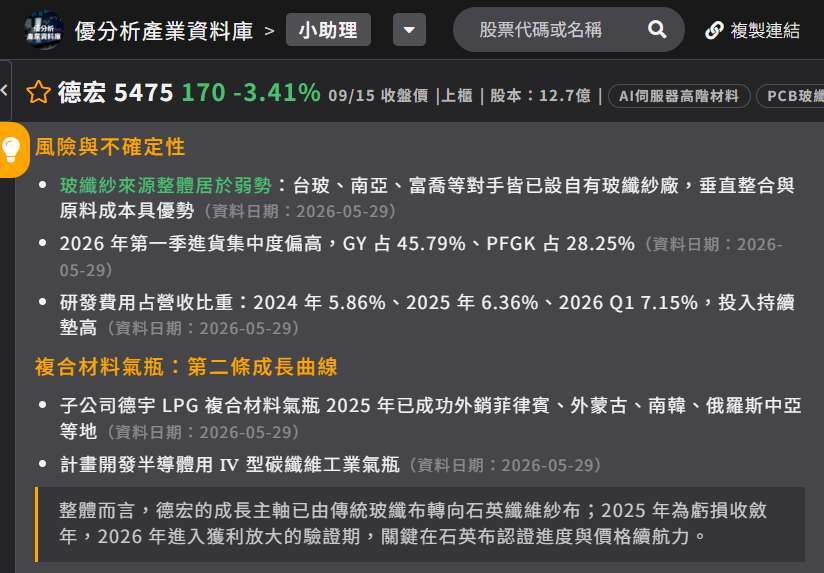
子公司德宇的LPG複合材料氣瓶已外銷菲律賓、外蒙古、南韓與俄羅斯中亞,並取得國際認證,下一步規劃開發半導體用IV型碳纖維工業氣瓶,作為石英布認證進度不如預期時的另一條成長路徑。
後續觀察重點在於毛利率能否守穩30%以上,若守得住代表石英布定價話語權為真;若營收衝高但毛利率回落,則須留意是否重回代工薄利模式。
風險提醒:原料來源相對弱勢,單一供應商依賴度偏高
台玻、南亞、富喬等對手皆已設自有玻纖紗廠,德宏在玻纖紗來源上相對弱勢,2026年第一季進貨集中度偏高,一旦原料斷鏈或漲價,毛利率恐直接受到侵蝕,這是與垂直整合對手最大的結構差異;研發費用占營收比重也持續墊高,自2024年5.86%升至2026年第一季7.15%。
(圖片來源:優分析產業數據中心)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI伺服器下一個缺貨材料?這塊「布」價格近翻倍,輝達M9升級打開新需求
- 華通(2313)衛星V3換代、mSAP高毛利放量,雙引擎能否推升2027年EPS?
- SpaceX的Starlink V3衛星規格升級 單顆PCB產值至少翻倍
- 定穎投控(3715)8月營收超預期16.3%!AI量產延至第四季,擴產計畫卻未縮手

- 講座
- 公告
上一篇
下一篇