漢測(7856)35萬人搶1048張!AI測試點火,營運能見度延伸至2027年
優分析 Uanalyze
2026年09月16日(優分析/產業數據中心報導)⸺ 漢測(7856-TWO)公開申購結果出爐,35萬3,347件合格申購爭搶1,048張,中籤率僅0.29%。市場願意拿出225萬元參與抽籤,看中的不只是潛在價差,也包括漢測在AI高功耗晶片測試、探針卡及矽光子設備的成長機會。
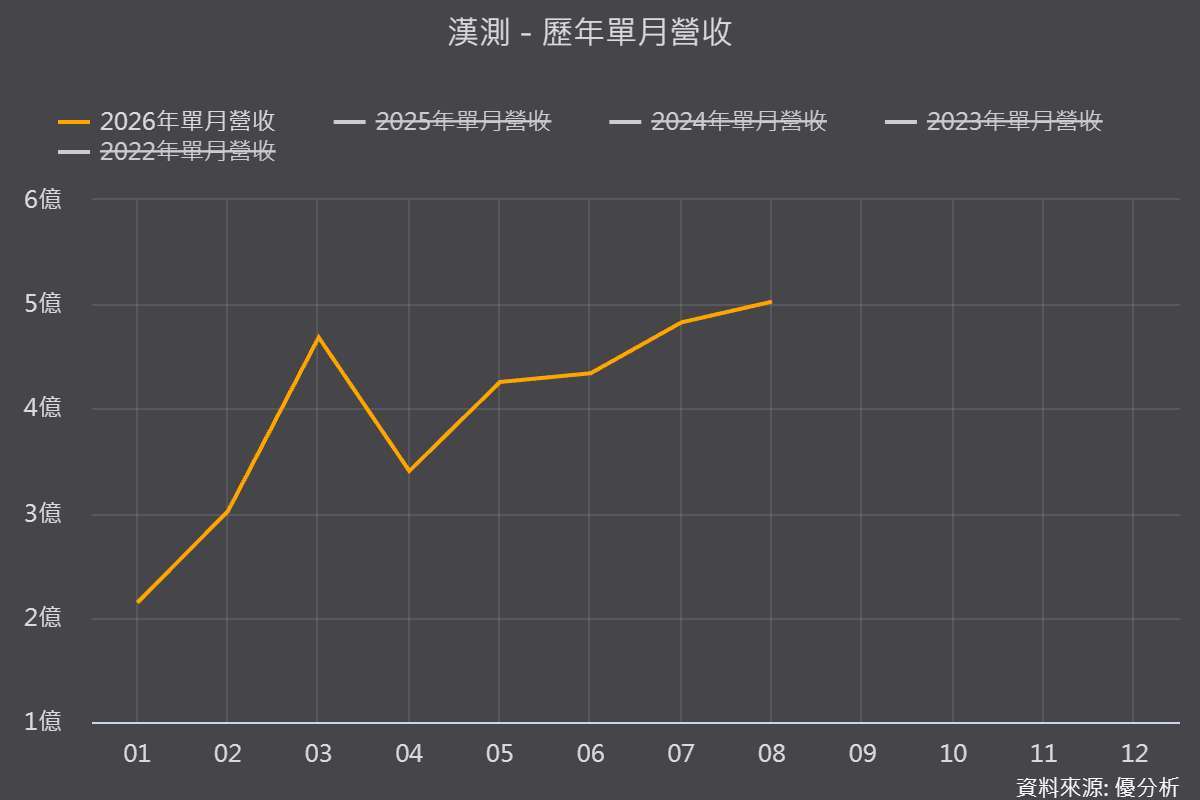
漢測2026年上半年營收21.85億元、年增114.5%,稅後純益5.84億元、年增389%,EPS達21.5元;前8月營收31.70億元、年增125.94%,已超越2025年全年。
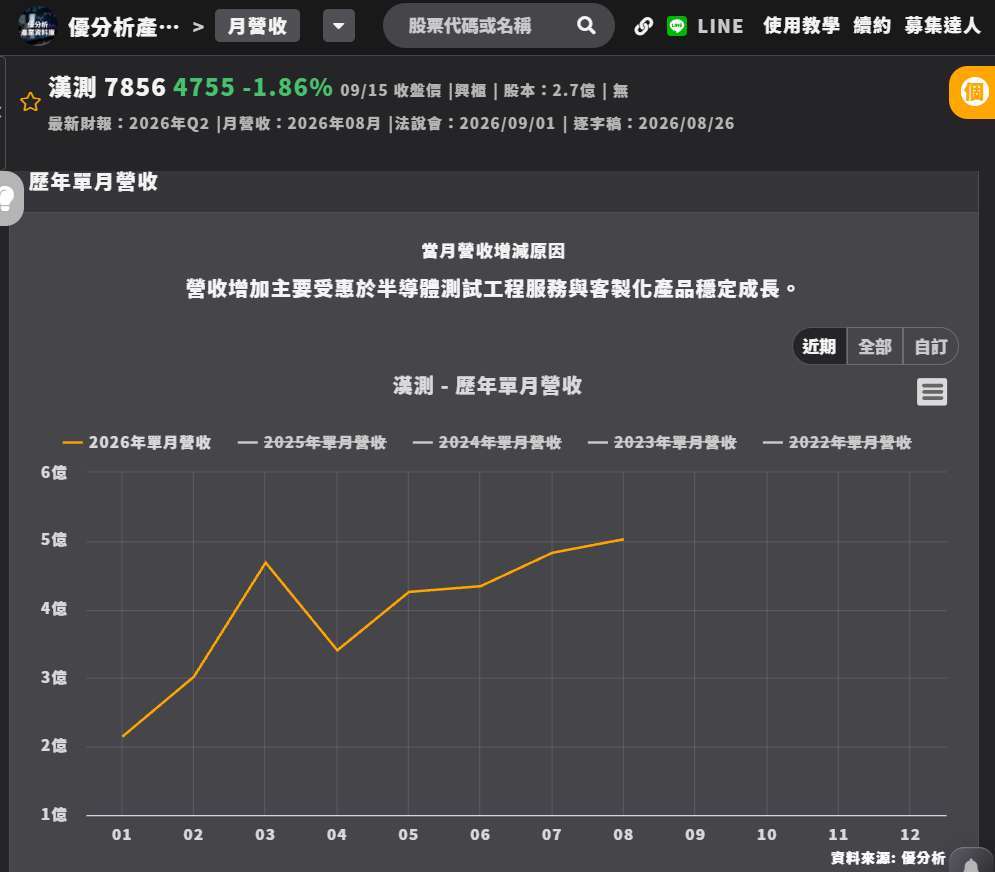 (圖片來源:優分析產業數據庫)
熱管理率先放量,需求看到2027年中
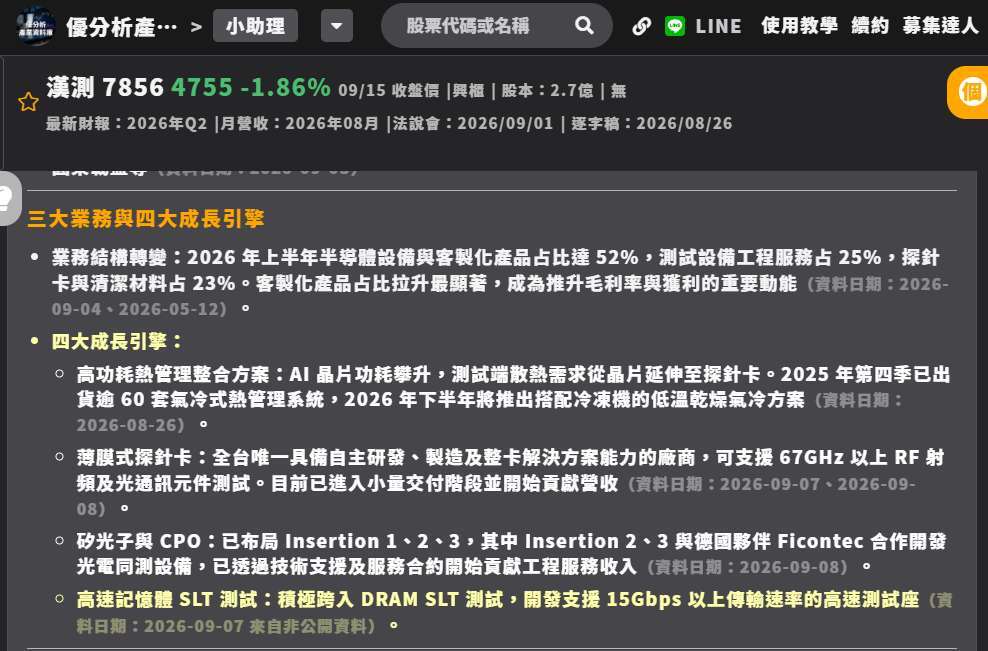
目前最明確的動能來自高功耗熱管理模組。隨AI晶片功耗提高,測試過程若無法有效散熱,可能造成晶圓翹曲、探針燒毀及測試誤判,使熱管理逐漸成為高階測試的必要設備。
漢測2025年接獲客戶需求後,約兩個月便完成開發與驗證,第四季出貨超過60套,2026年持續放量。目前熱管理業務占上半年營收超過三成,客戶備料需求已延伸至2027年中,公司預估2027年相關營收有機會倍增。
 (圖片來源:優分析產業數據庫)
探針卡訂單升溫,明年產能拚翻倍
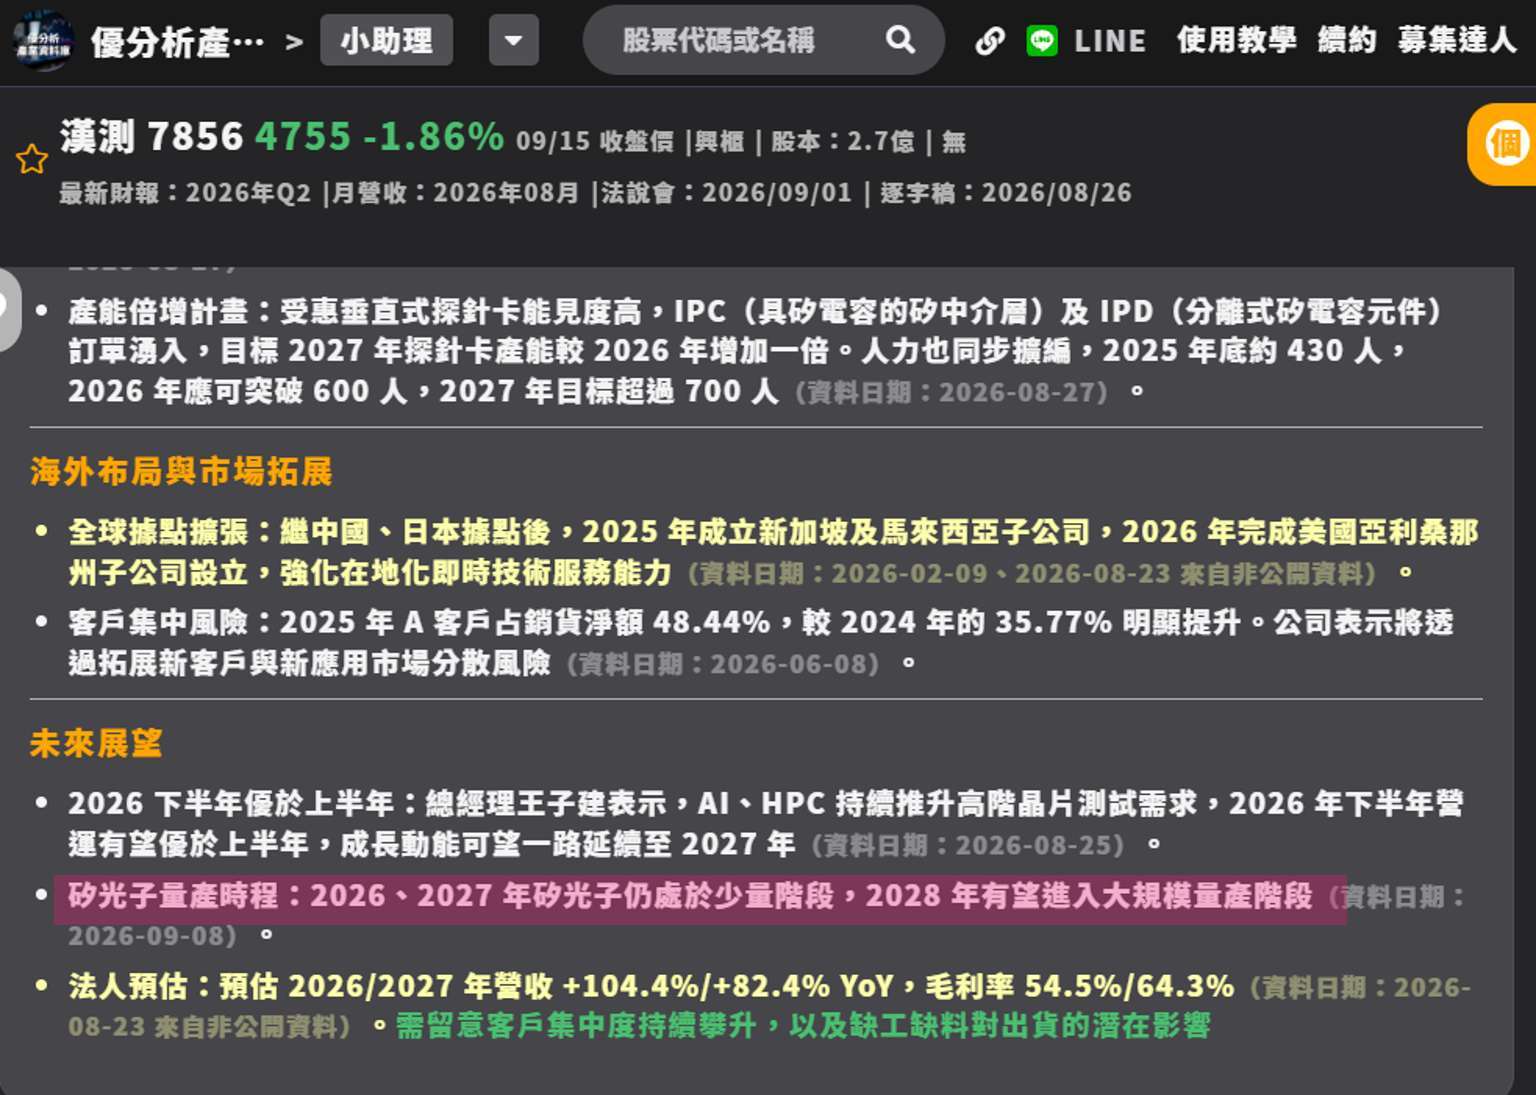
探針卡是第二條成長線。受惠IPC及IPD等先進封裝元件需求增加,垂直式探針卡接單能見度提高,漢測計畫擴充設備、人力與自動化產線,目標2027年產能較2026年增加一倍。
受到缺工、缺料及成本上升影響,部分產品已自9月起調漲,幅度達雙位數百分比。薄膜式探針卡也已從客戶認證進入小量出貨,後續鎖定5G、6G及矽光子高速測試需求。
矽光子2027年跨向設備收入
矽光子與CPO則是下一階段動能。漢測的Insertion 2、3目前已透過技術支援及服務合約貢獻工程收入,第二代光電同測設備預計2026年底導入客戶,2027年再延伸至ODM及OEM設備收入。
 (圖片來源:優分析產業數據庫)
不過,公司預期2026至2027年仍屬少量階段,真正大規模量產最快要等到2028年。因此,矽光子短期獲利貢獻有限,目前更像是取得後續CPO設備訂單的入場券。
整體來看,漢測的成長順序已逐漸清楚:熱管理率先放量、探針卡擴產接棒,矽光子設備則從2027年開始增加貢獻。接下來真正的觀察重點,是延伸至2027年的需求能見度,能否順利轉化為出貨、營收及獲利。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇