優分析 Uanalyze
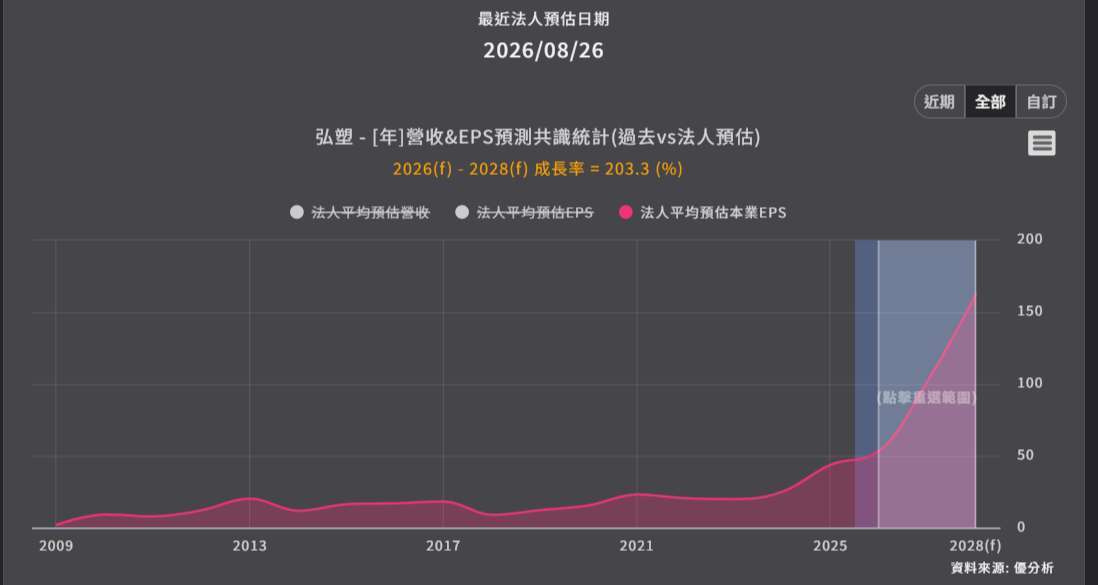
弘塑(3131-TW)AI先進封裝設備需求持續升溫,現在面臨的問題已不是訂單,而是產能。公司6月股東會上曾表示,目前客戶下單又急又快,設備交期已拉長至10至12個月,若現在下單,甚至可能一年後仍無法交機,訂單能見度更延伸至2030年。
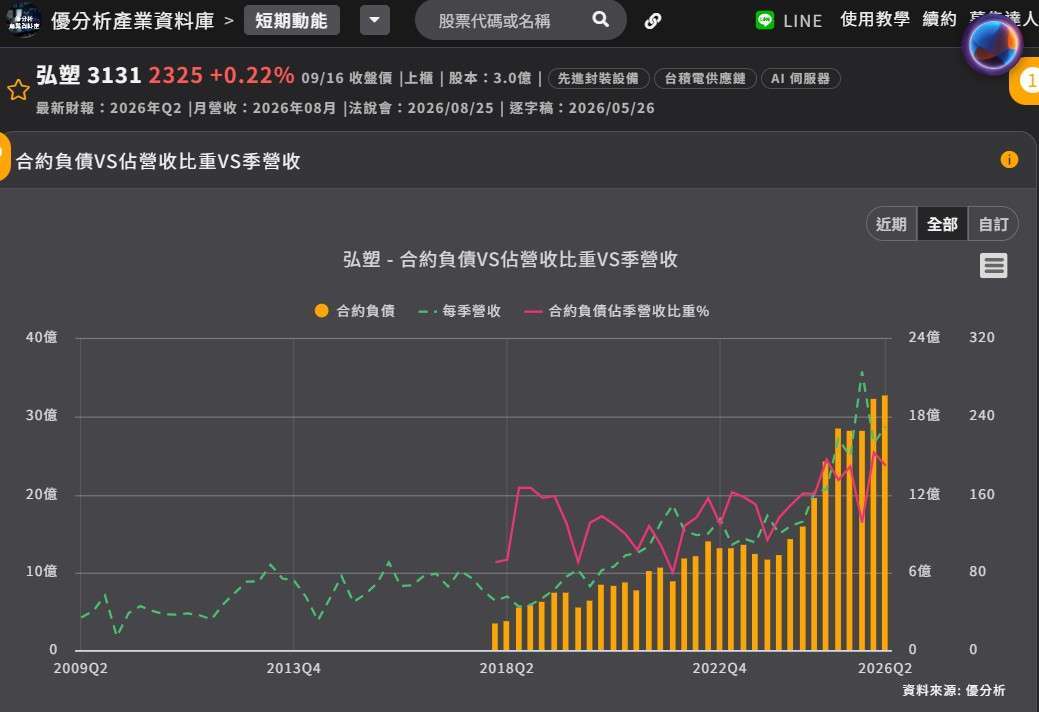
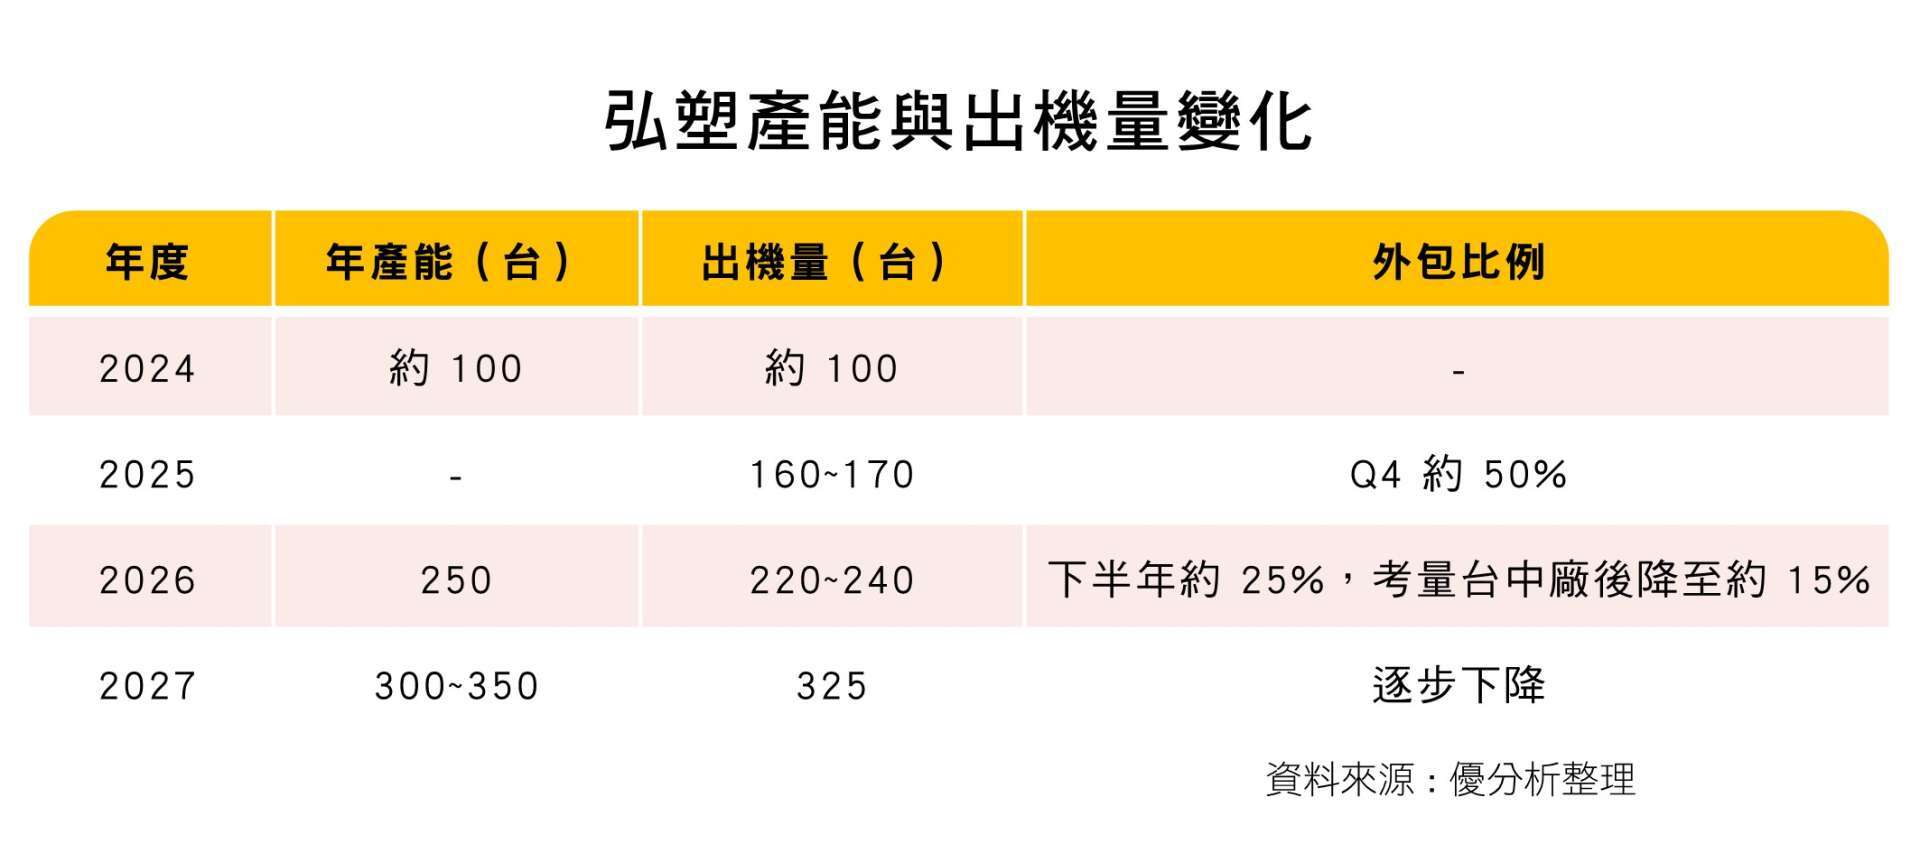
2026年前5月接單金額已達2025年全年約65億元的2倍,需求明顯超過現有供給能力,目前產能約只能滿足客戶三分之一至四分之一需求。公司預估2026年可出機約220至240台,2027年則提高至約325台,但2026年產能已接近滿載,2027年上半年訂單也相當緊張。
從營收表現來看,2026年前8月營收47.97億元,年增22.9%,與接單增幅相比仍有明顯落差,反映設備驗收、組裝及人力等供應能力成為目前主要限制。弘塑目前員工約380人,年底目標提高至500人,同時規劃台中租廠於第4季投產,並評估併購及外包,以加快產能擴充。
(資料來源:優分析產業資料庫)
除了產能之外,外包比例也是影響獲利的重要因素。弘塑2026年第1季毛利率降至33.8%,主要受到一次性處分費用、新廠折舊及產品組合影響;第2季已回升至38.9%,上半年EPS達27.27元。
公司目前也逐步降低外包比重,2025年第4季一度接近50%,2026年下半年目標降至約25%,2027年再降至15%。隨著新產能陸續開出,自製比重提升,有利於改善毛利率表現。
 (資料來源:優分析產業資料庫)
弘塑目前主要受惠AI先進封裝設備需求,其中CoWoS仍是主要營收來源;下一階段則聚焦3D SoIC與面板級封裝(PLP)。
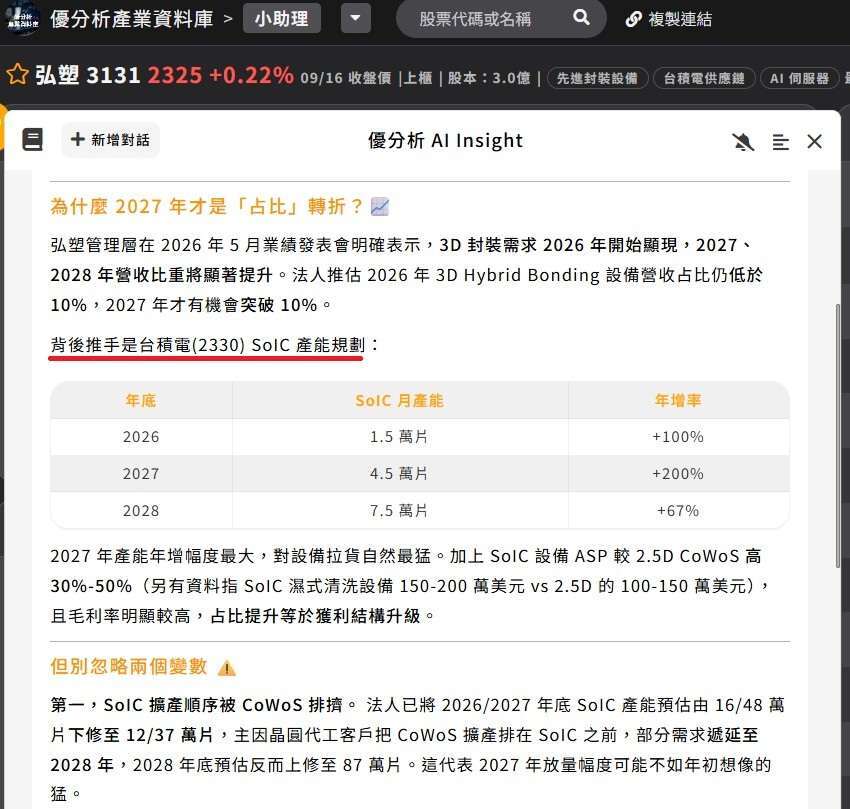
公司在台積電SoIC濕式清洗設備具有高度市占,在ASE、矽品的CoWoS清洗設備也維持主要供應地位。相較2.5D CoWoS,3D SoIC設備單價更高,PLP設備也具備較高ASP,若AI晶片持續朝更高階封裝發展,有機會推升設備價值。
海外布局方面,弘塑近期也決議赴美國及新加坡設立子公司,並與德國Singulus合作切入PLP相關設備,同時布局混合鍵合(Hybrid Bonding)技術,擴大先進封裝設備產品線。
整體而言,弘塑目前最大的變數已從「需求是否持續」轉向「產能能否跟上」。若擴產、人力與外包調整能逐步到位,長天期訂單才有機會轉化為實際營收;而2027年至2028年的產能開出速度,也將成為觀察營運成長幅度的重要指標。
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
上一篇
下一篇