群創(3481)車用占比衝近4成,FOPLP出貨暴增!為何獲利還得看面板臉色?
優分析 Uanalyze
群創車用占比衝39%,下一關不是營收而是毛利率
群創(3481-TW)透過CarUX整合車用面板業務,2025年底完成Pioneer併表後,車用業務規模明顯放大,2026年第二季營收占比已達39%,超越電視成為最大應用。
車用產品生命周期較長、客戶黏著度也較高,長期而言有助於降低消費性電子需求波動。但營收占比提高,並不等於獲利同步改善。
併購首先帶來的是營收規模,接下來還要看整併成本、產品組合與規模效益能否逐步反映在毛利率。尤其車用面板從接單、認證到量產都有較長週期,2027年真正值得觀察的,是車用營收持續增加後,能不能轉化成更高的獲利率。
面板本業降溫,第三季走弱出貨量下修
群創2026年第一季睽違7季轉盈,營業利益達14.98億元,第二季毛利率也提升至14.6%,一度讓市場看到面板本業改善的可能性。
但第三季情況開始出現變化。電視面板價格在4月附近見高後,第三季轉為走弱,公司也預估消費性顯示器出貨量將季減高個位數百分比。
另一方面,記憶體價格上漲,也可能增加筆電等消費性電子產品的成本壓力。部分客戶在上半年提前拉貨,反而可能使下半年傳統旺季的需求表現受到影響。
FOPLP出貨翻10倍,半導體業務占集團營收不到1%
FOPLP是群創目前最受市場關注的新事業之一。其中Chip-first已於2025年第二季開始出貨,月出貨量從初期約400萬顆,到2026年提升至約4,000萬顆,主要應用包括低軌衛星等市場。
Chip Last是2026年9月才首次發表的平台,結合多層RDL與內埋核心(Embedded Core),採用業界最大620x670mm面板規格,線寬/線距可達2/2μm。公司明確表示「預計2027年下半年投入量產」,但這只是客戶驗證通過後的量產啟動,離放量還有一大段距離。
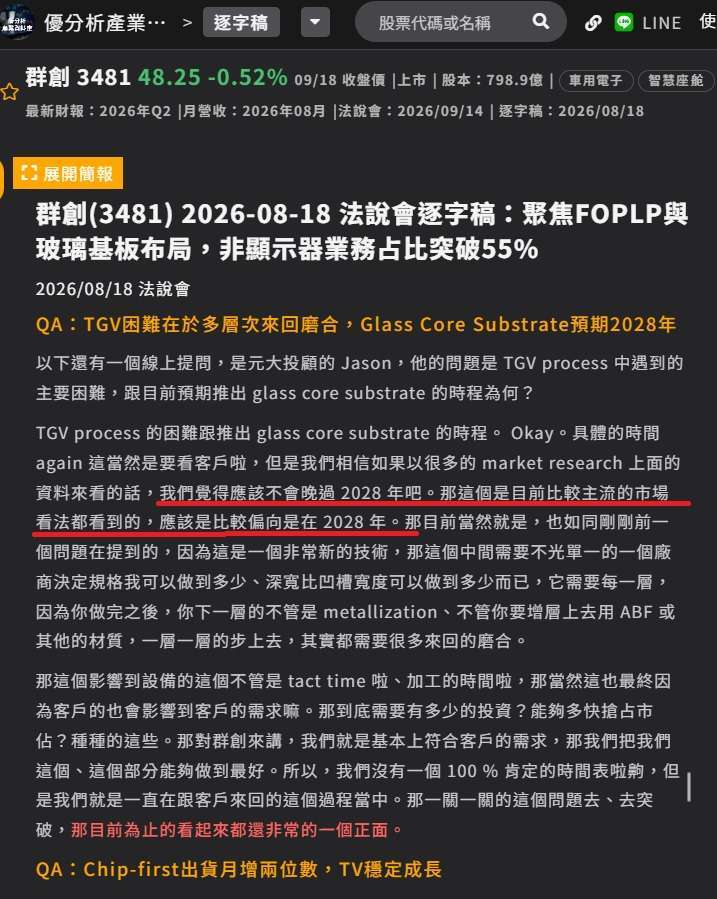
RDL與TGV才是真正高毛利的 AI/HPC 應用,但RDL仍在找客戶認證,TGV還在研發階段。群創在8月法說會上宣示「目標2年內達成商業化與放量」,最晚預估是2028年。
CoPoS是長線機會,但2027年還不是業績爆發點
市場另一個關注焦點,是台積電(2330-TW)推動的CoPoS。群創已與台積電及日本基板廠Ibiden合作進行玻璃基板驗證,市場也因此開始關注群創切入先進封裝供應鏈的可能性。
不過,目前群創在這條產業鏈的角色仍以玻璃基板與面板級製程為主,且相關產品仍需經過客戶驗證。因此,CoPoS更適合被視為中長期成長選項,而不是立即反映在2026、2027年獲利的主力。
2026下半年,群創真正要驗證三件事
群創上半年EPS 0.77元,但第二季含約30億元遞延所得稅利益,屬於一次性成分,剔除後本業獲利其實沒那麼漂亮。接下來需要追蹤的,是這三條線:
第一,車用占比已經接近4成,毛利率能不能跟著改善;
第二,FOPLP的Chip Last能否在2027年下半年順利量產,後續RDL、TGV認證能否推進;
第三,當面板本業進入淡季,新事業的獲利貢獻能否逐步補上缺口。
群創的轉型方向已經很明確,但目前仍處於「新事業加速、舊本業波動」的交接階段。
因此,車用占比衝高與FOPLP出貨翻倍只是第一步,真正決定轉型能否兌現的,還是毛利率與獲利貢獻。如果FOPLP與車用能在面板景氣轉弱時逐步接棒,群創才算真正從面板公司走向多元顯示與半導體布局;在此之前,獲利表現仍難完全脫離面板景氣的影響。
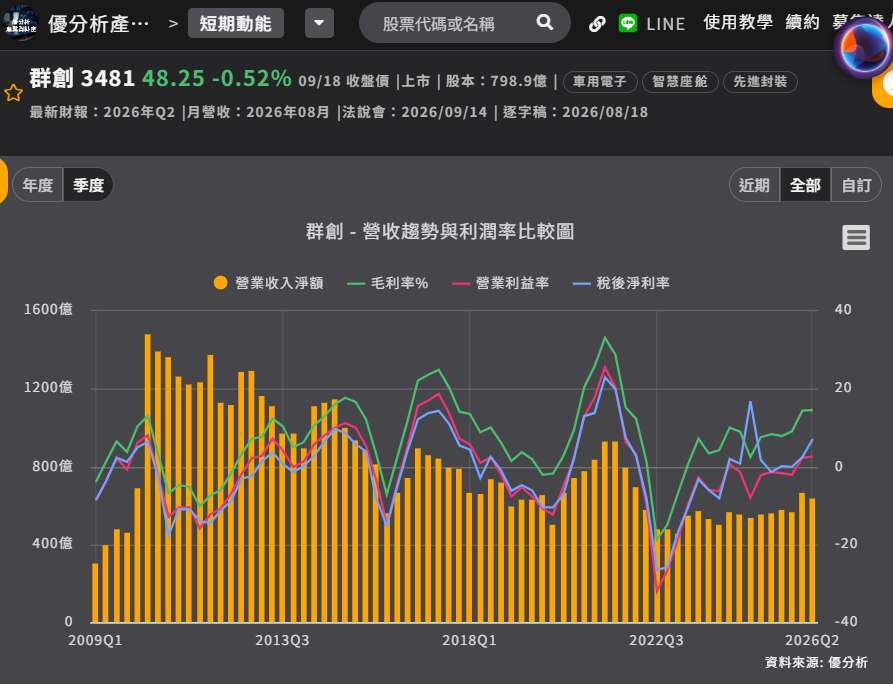
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 聯發科天璣9600 Pro未跟進WMCM,2奈米手機晶片走向技術分流
- DRAM也要從平面走向3D?三星、SK海力士搶先布局,下一波設備需求浮現
- 頎邦(6147)從DDIC苦主翻身!毛利率重返30%,矽光子金凸塊才是真亮點?
- 中砂(1560)先進製程吃到下一站!2奈米營收暴增84%,1.4奈米也來了

- 講座
- 公告
上一篇
下一篇