【優分析即時新聞】精材(3374)8月自結獲利年增43%,測試業務占比衝上6成成新主力
優分析 Uanalyze
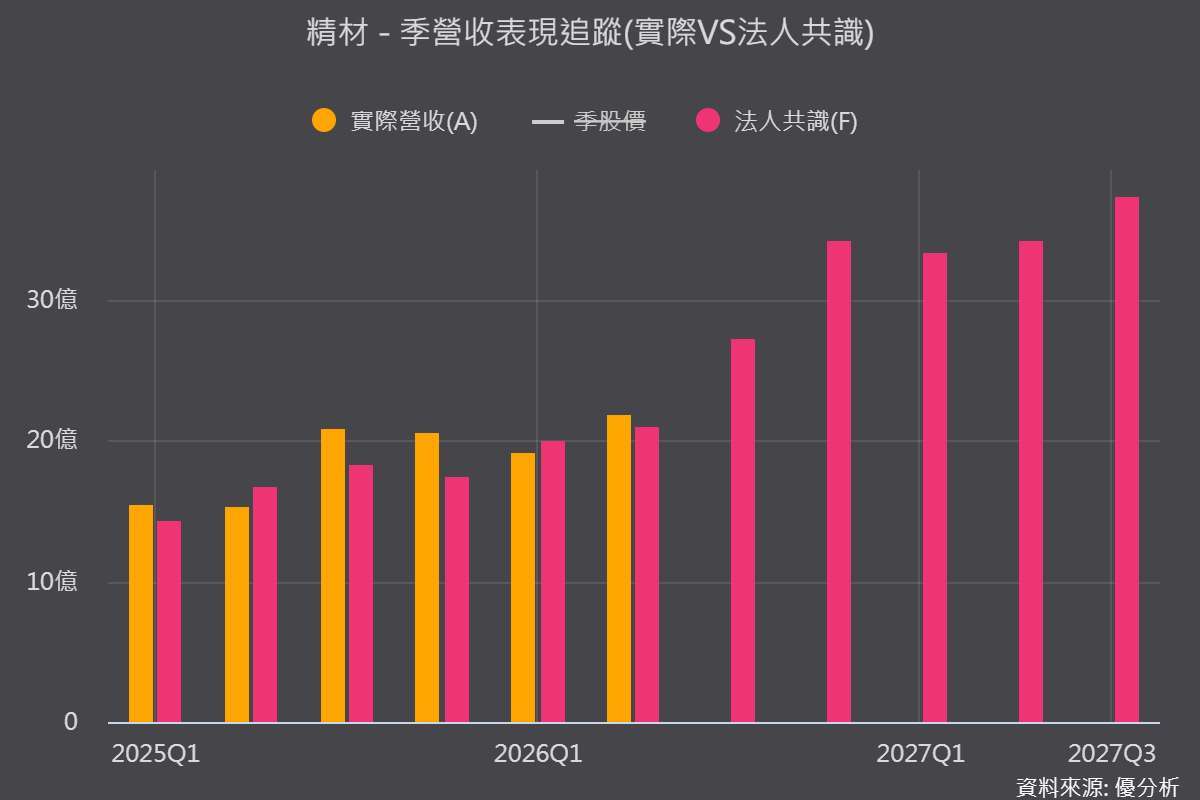
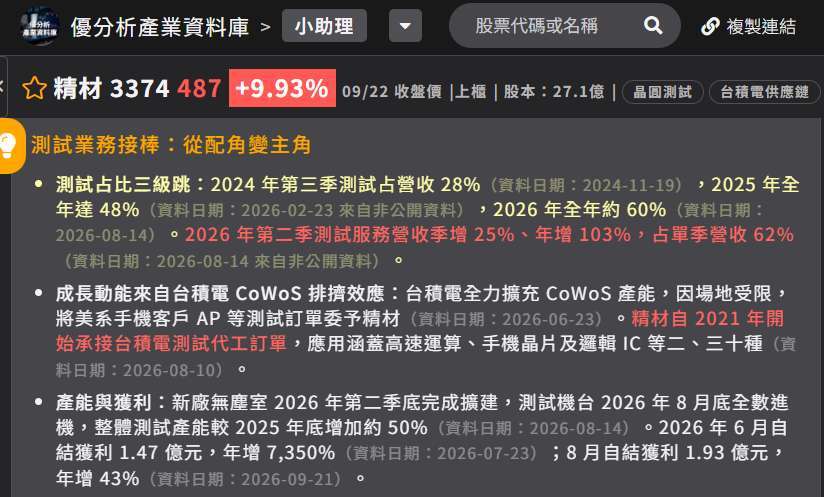
2026年09月23日(優分析/產業數據中心報導)⸺ 精材營運重心已從CIS封裝轉向AI晶片測試,測試占比自2024年第三季28%,一路攀升至2025年全年48%,2026年全年約6成,第二季測試服務營收季增25%、年增103%,占單季營收62%。
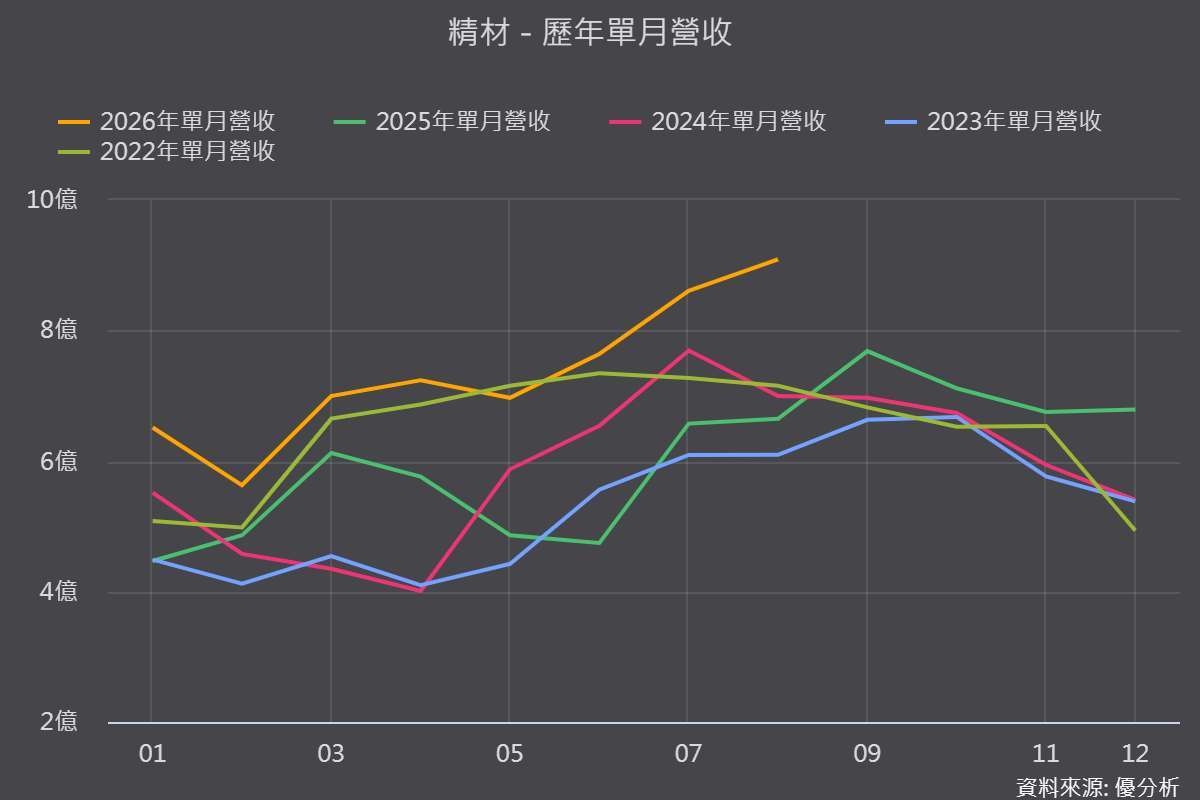
6月自結獲利1.47億元,年增高達7,350%;8月自結獲利1.93億元,年增43%。
(圖片來源:優分析產業資料庫)
台積電CoWoS排擠效應是核心成長動能
真正值得注意的是,這波測試業務放量並非精材主動開發,而是台積電全力擴充CoWoS產能,因場地受限,將美系手機客戶AP等測試訂單委予精材承接,應用涵蓋高速運算、手機晶片及邏輯IC等二、三十種。
公司自2021年開始承接台積電測試代工訂單,新廠無塵室已於第二季底完成擴建,測試機台8月底全數進機,整體測試產能較2025年底增加約5成。
(圖片來源:優分析產業資料庫)
8吋需求回溫,3D感測訂單流失趨緩
手機用8吋光感測器新專案第二季逐步量產,第三季稼動率有機會接近滿載,車用8吋CIS因性價比浮現需求同步回升。不過2025年下半年客戶分散供應鏈,高毛利3D感測訂單一度大減近4成,拖累2025年毛利率由35.31%降至27.42%,上半年3D感測業務年減46%,惟降幅已收斂趨穩。
12吋擴產同步推進,IVR銅加工卡位新引擎
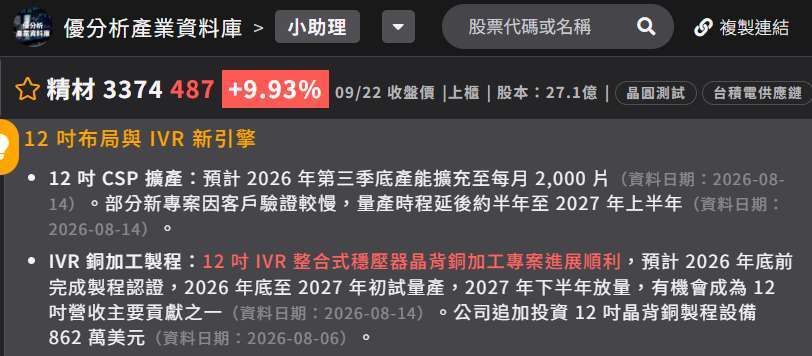
12吋CSP產能預計第三季底擴充至每月2,000片,部分新專案因客戶驗證較慢,量產時程延後約半年至2027年上半年。
12吋IVR整合式穩壓器晶背銅加工專案進展順利,預計年底前完成製程認證,年底至明年初試量產,2027年下半年放量,有機會成為12吋營收主要貢獻之一,公司並追加投資相關設備862萬美元。
(圖片來源:優分析產業資料庫)
風險提醒:資本支出高峰已過,短期毛利率仍受稼動率拖累
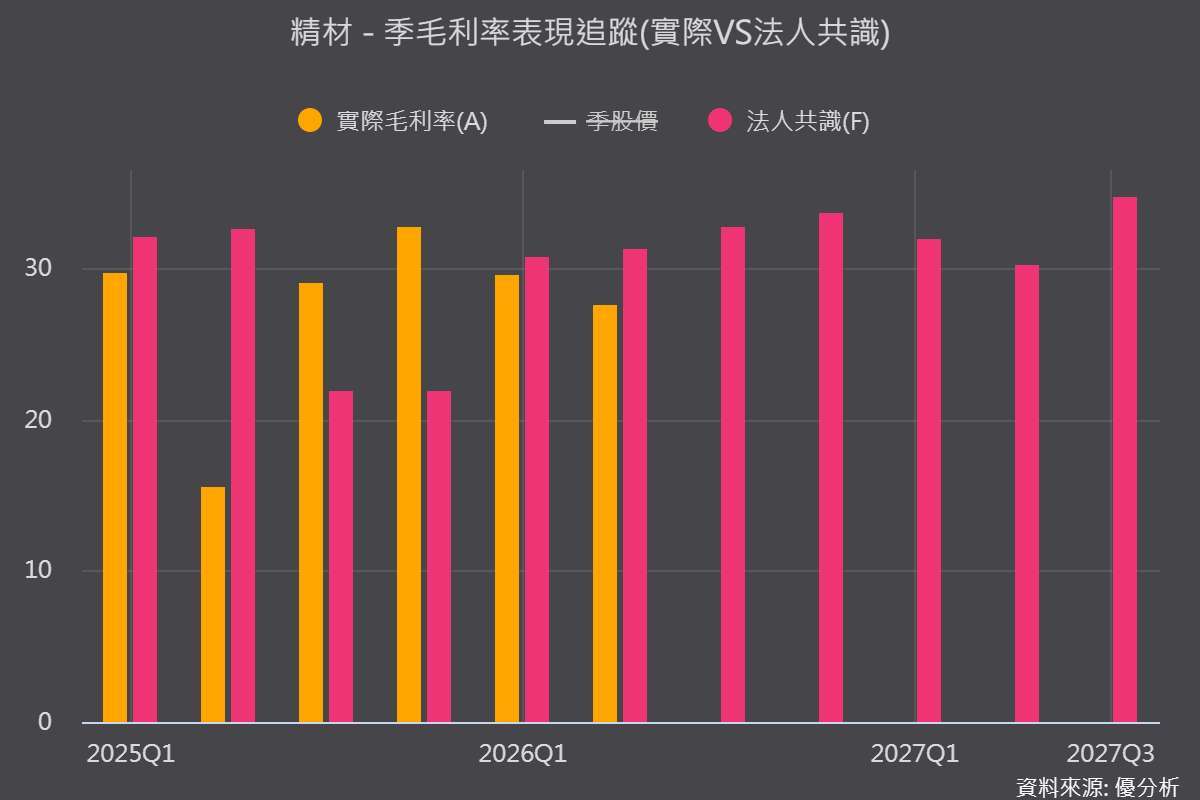
第二季毛利率27.7%,季減2個百分點,主因新產能稼動率未完全拉升、夏季電價及3D感測下滑;2026年資本支出預估34.5億至36.6億元,約8成投入測試新廠,2027年因無大規模擴產需求將大幅減少,折舊費用今年估年增3至4成,短期仍將壓抑獲利表現。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- Anthropic簽首筆加拿大資料中心租約,首期95MW目標2027年底啟用
- AI代理擴大資料存取風險,Proofpoint擬斥63億美元收購資安廠Varonis
- AI推論卡在資料搬移,SK海力士推CXL記憶體池提升快取共用效率
- AI光模組需求升溫,光迅科技前三季淨利估增65%至82%

- 講座
- 公告
上一篇
下一篇