群翊(6664)在手訂單突破三年能見度!解析先進封裝與玻璃基板佈局進度
優分析 Uanalyze
AI伺服器升級浪潮帶勁,群翊產品結構加速質變
隨著AI伺服器對算力需求暴增,主板如Backplane、Midplane等層數已躍升至40至80層以上,大幅提升設備在承載、搬送、烘烤及製程精度的要求。作為國內PCB塗佈、烘烤及自動化設備龍頭,群翊(6664-TW)高階設備正受惠於此波硬體升級潮流。
從整體營收結構來看,IC載板與高階PCB設備仍為業績主力,占比高達70%;先進封裝設備占約15%,其餘AR/VR等相關業務則占15%。市場關注的先進封裝相關業務,隨著CoWoS、扇出型面板級封裝(FOPLP)及玻璃基板陸續獲得客戶認證,高階設備出貨占比正顯著拉升。
先進封裝:實質貢獻營收的現在進行式
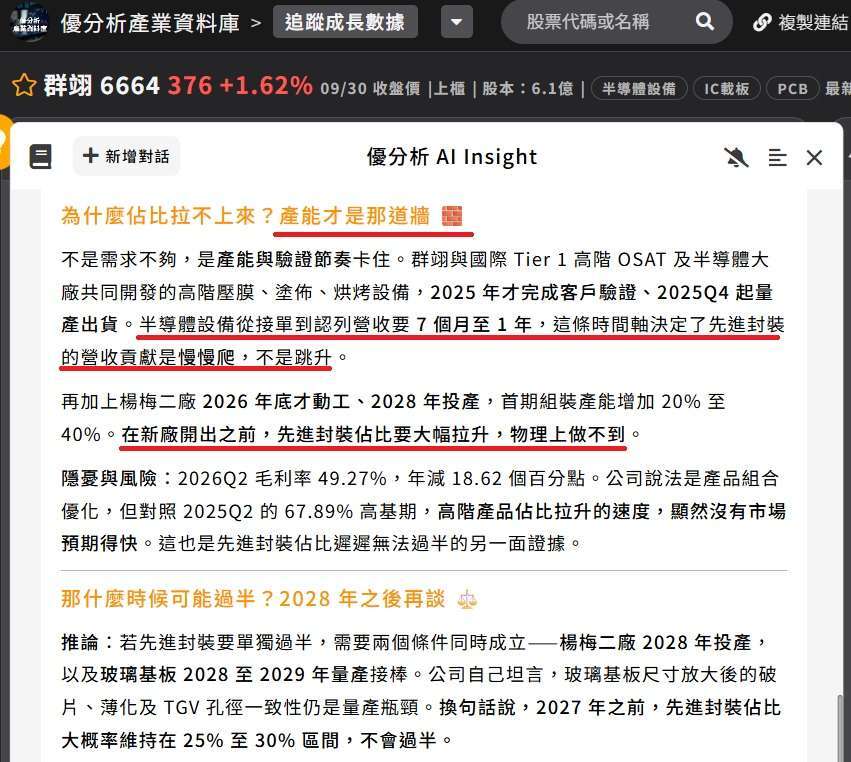
群翊在先進封裝領域已超越「送樣驗證」階段。與國際Tier 1高階OSAT及半導體大廠共同開發的高階壓膜、塗佈與烘烤自動化設備,已於2025年第四季起陸續完成驗證並量產出貨。特別是在FOPLP端,據媒體報導,相關設備已打入SpaceX等低軌衛星供應鏈。
2026年接單結構中,先進封裝與衛星通訊占比已升至25%,高階PCB與載板約占60%,高階設備接單占比高達75%。由於產能供不應求,設備交期已由過往的6個月大幅延長至1年以上,訂單排程一舉延伸至2027年底。
(資料來源:優分析產業資料庫)
玻璃基板:長線戰略布局,良率為主要瓶頸
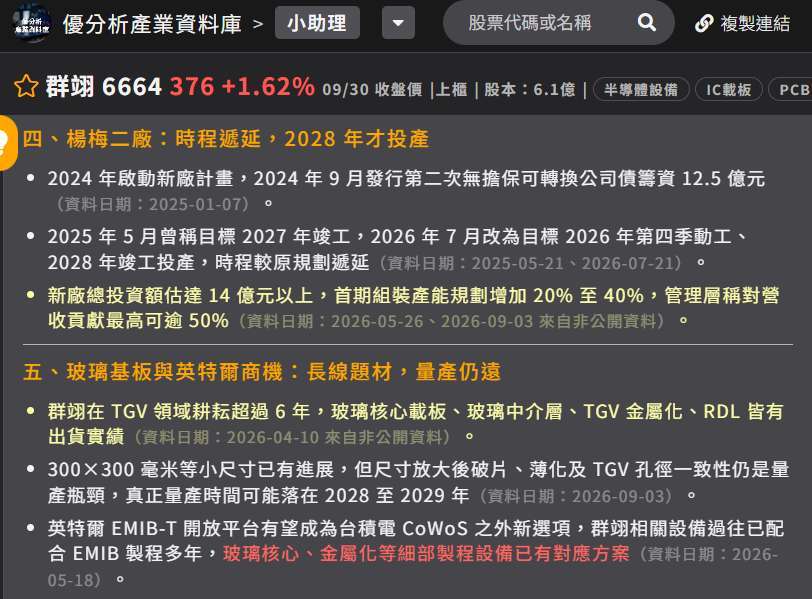
相較於先進封裝的成熟出貨,玻璃基板(Glass Core)則屬於待量產驗證的下一棒。群翊在玻璃通孔(TGV)領域深耕逾6年,雖然在300×300mm小尺寸領域進展順利,但當載板尺寸放大時,破片率控制、玻璃薄化及TGV孔徑一致性,仍是全球半導體供應鏈面臨的共通瓶頸。
預估玻璃基板顯著量產時間點將落在2028至2029年。這與群翊楊梅二廠的建廠時程高度吻合——該廠預估2026年底動工、2028年投產,重點擴建高階先進封裝與玻璃基板設備產能。
(資料來源:優分析產業資料庫)ㄒ
合約負債達27.75億,獲利跳升重點看2027年
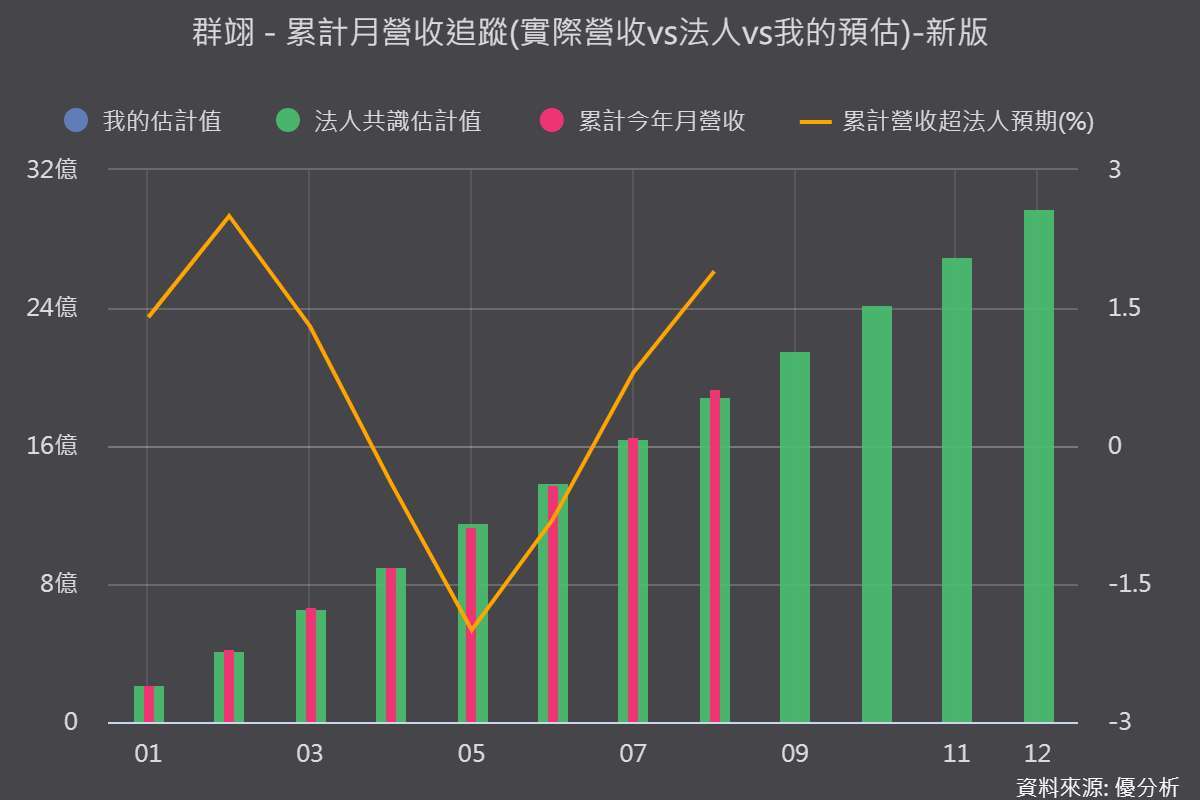
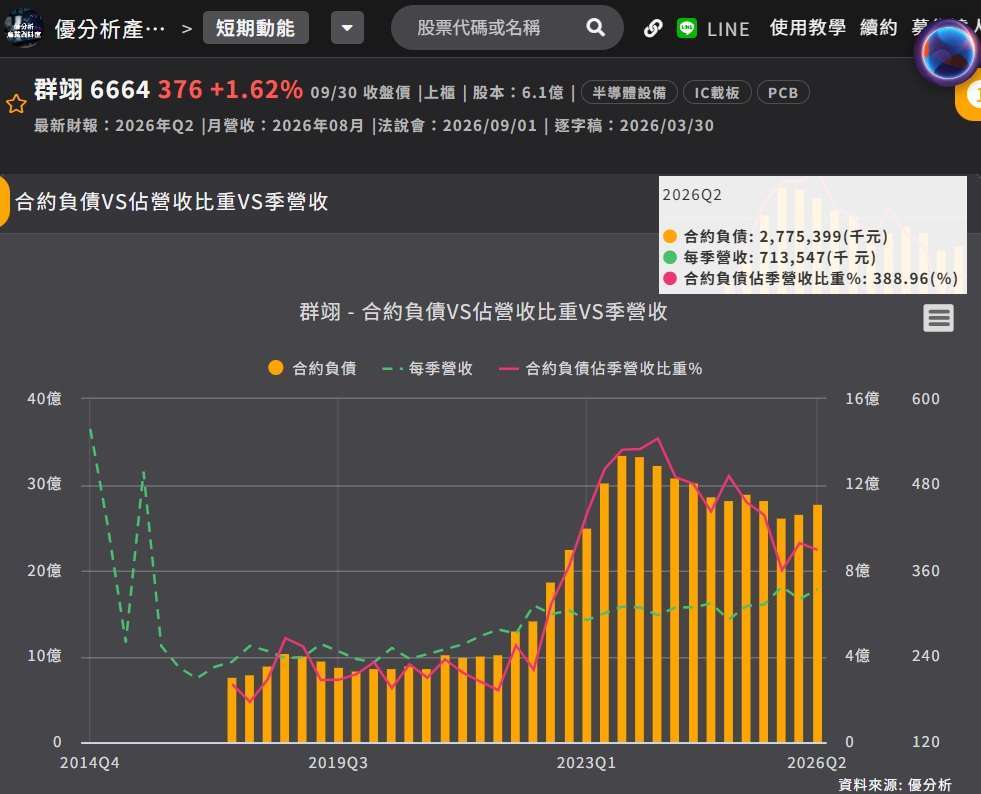
從財務指標觀察,群翊2026年第二季合約負債高達27.75億元,占營收比重高達388.96%。由於設備業的合約負債主要由客戶預付款堆疊而成,極高的合約負債比印證了訂單能見度。
(資料來源:優分析產業資料庫)
在財務數據方面,群翊2026年第二季營收季增6.94%至7.14億元,單季每股淨利(EPS)達3.58元。受惠高階產品組合改善,單季毛利率回升至49.27%,營業利益率達35.38%。法人圈推估公司2026年每股淨利可達16至17元,而隨著半導體設備認認列週期(約7個月至1年)推進,2027年先進封裝效益完整發酵,屆時獲利可望進一步衝破二個股本。
投資人後續觀察重點
- 高階產品營收認列速度:半導體設備出貨至客戶端驗證裝機時程,將決定獲利兌現於財報的具體季度。
- 毛利率區間穩定度:隨著高階先進封裝設備出貨比重拉升,毛利率能否穩健重回50%至60%的高檔水準。
- 楊梅二廠擴產進度與玻璃基板驗證:2026年底動工的楊梅二廠建廠進度,以及客戶端在700mm大尺寸玻璃基板TGV技術上的良率突破狀況。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 萬潤(6187)第二季合約負債暴增3倍寫新高!後段封測大廠擴產紅利引爆!?
- 〈焦點股〉輝達傳攜手台鏈衝刺玻璃基板 TPK-KY攻漲停
- 【優分析即時新聞】鈦昇(8027)EMIB設備6月起出貨,訂單能見度直達2027年首季
- 輝達評估導入玻璃基板!最快2028年前應用於下一代GPU、與台積電等合作

- 講座
- 公告
上一篇
下一篇