鴻海AI營收超車iPhone,AI越賣越多,股價卻上不去,真正問題在賺錢模式!
優分析 Uanalyze
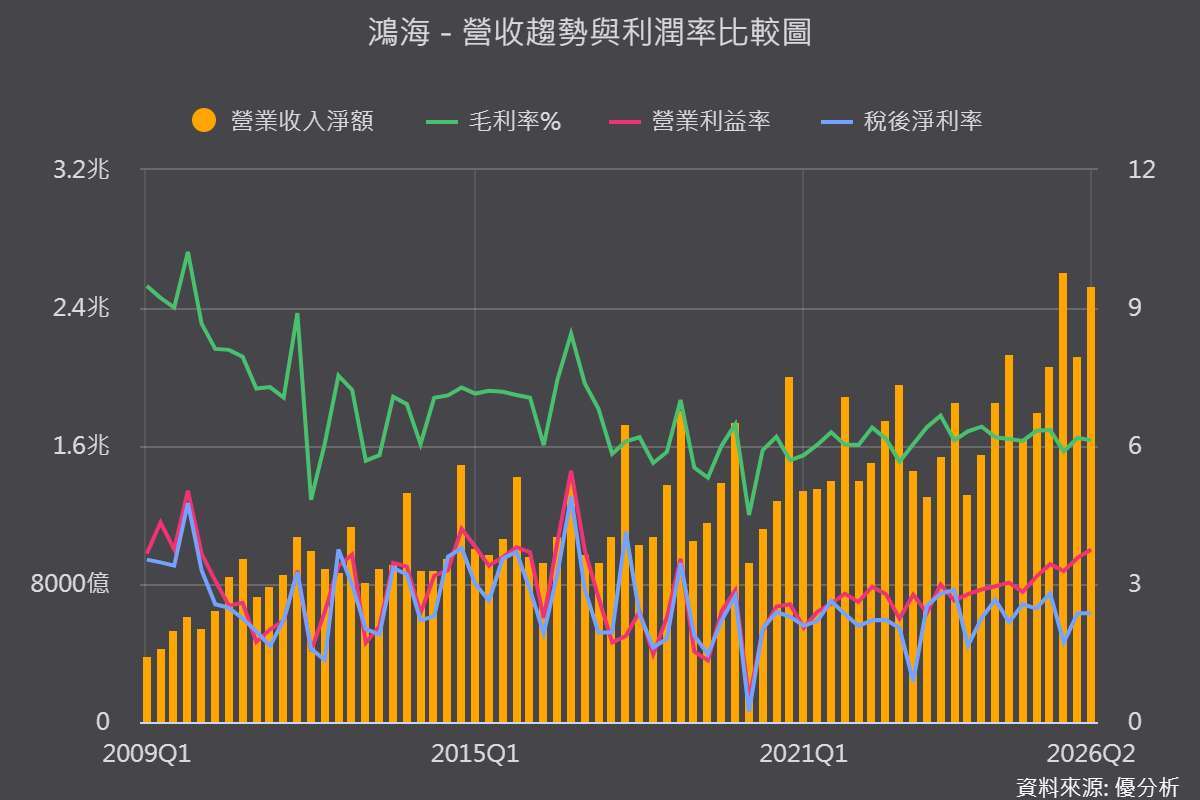
AI占比升高,為何獲利沒有同步放大?
鴻海(2317-TW)2026年最明顯的變化,已經不只是AI伺服器帶動營收成長,而是雲端網路產品正式成為最大營收來源。第二季雲端網路產品占營收已達51%,首次突破五成,消費智能產品則降至29%;7、8月營收也連續站上9,000億元。
但AI營收快速放大的另一面,是獲利結構仍維持製造業特性。第二季鴻海毛利率6.12%,AI相關業務占營收約51%,對整體毛利的貢獻約五成,兩者大致相當。換句話說,AI目前帶來的是更大的營收規模,不過,並沒有明顯改變整體毛利結構。
AI伺服器越來越貴,毛利率反而更難拉高?
這現象隨著Vera Rubin機櫃放量可能進一步放大。
Vera Rubin機櫃ASP市場預估較前代提高60%~70%,高單價機櫃放量,將持續推升AI營收占比。不過,鴻海部分伺服器採買賣模式,隨著GPU、CPU等高價元件占整機價值提高,機櫃ASP上升未必會等比例轉化為鴻海自身的毛利。
這也是鴻海目前比較特殊的地方:AI帶來的營收規模非常大,但高價硬體本身未必帶來相同幅度的獲利。
ASIC、CPO能不能改變這個結構?
真正可能改變產品組合的,是ASIC與CPO。
目前鴻海GPU與ASIC營收比重約8:2,ASIC成長速度較快。相較GPU專案,ASIC較多採客供料模式,鴻海承擔的材料成本結構不同,隨著占比提高,產品組合也可能出現變化。
CPO則是另一條路。鴻海2026年CPO交換器出貨目標約1萬台,2027年預期成長數倍。不過CPO剛進入量產階段,光學元件整合、對準與良率仍在爬坡,短期未必直接反映在毛利率上。
因此,鴻海AI轉型目前出現一個有趣的落差:營收結構已經明顯AI化,但獲利結構仍在轉換中。
隨著Vera Rubin放量,以及後續Rubin Ultra、ASIC與CPO產品逐步擴大出貨,這個落差是否開始縮小,將成為鴻海下一階段的重要觀察點。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#迴光返照

延伸閱讀
- 歐洲AI算力擴產 Bull產能翻倍、鴻海切入NVIDIA NVL歐洲製造
- 金像電(2368) 漲不動?Amazon入股、營收破百億刷新高!為什麼股價卡關?
- 金像電(2368) 亞馬遜入股、營收連創高,股價卻卡關?揭開三大評價瓶頸
- 創意(3443)8月營收年增111%再創高!第四季成長更強,毛利率為何反而承壓?關鍵在Turnkey占比

- 講座
- 公告
上一篇
下一篇