明基材(8215)Q2營收創次高年增11.93%,惟三重成本壓力下單季仍虧損
優分析 Uanalyze
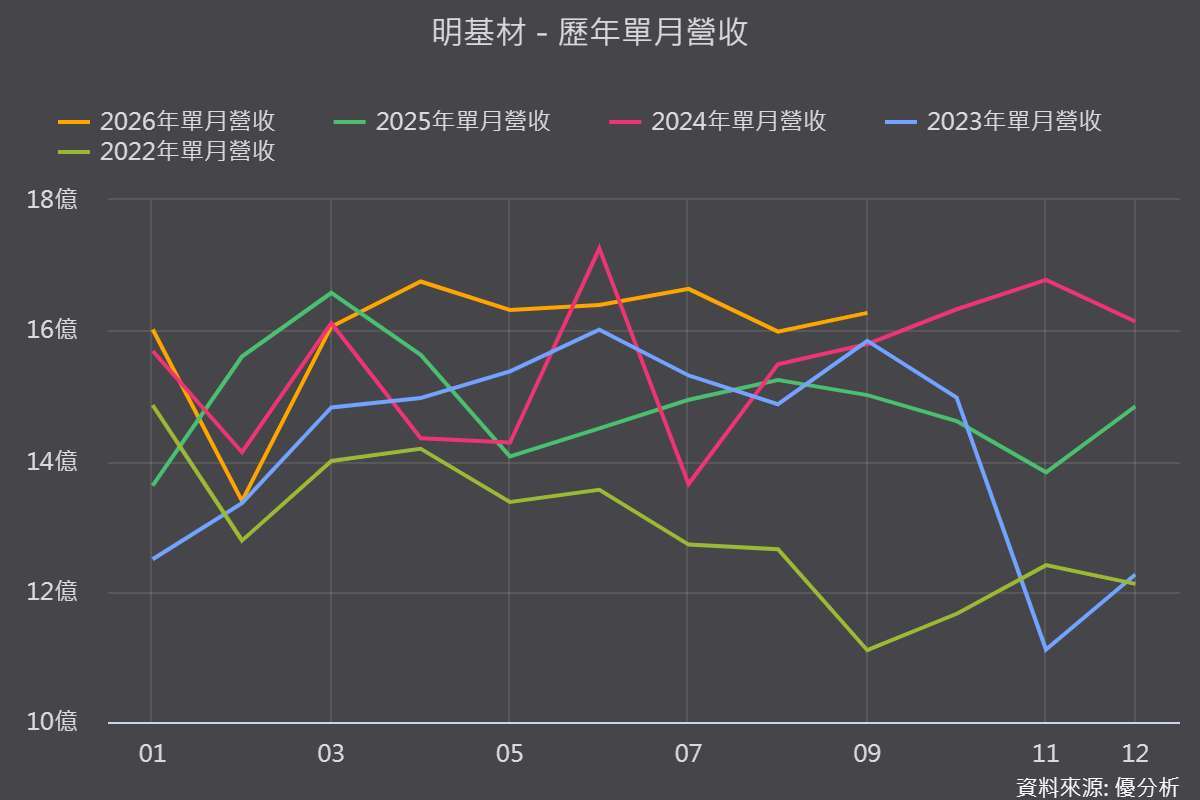
2026年10月05日(優分析/產業數據中心報導)⸺ 明基材第二季營收49.46億元,創單季次高、年增11.93%,毛利率15.0%,較第一季11.9%改善、年增5個百分點,但單季仍虧損,9月營收轉為雙增,月增1.8%、年增8.41%,前三季累計年增6.38%。
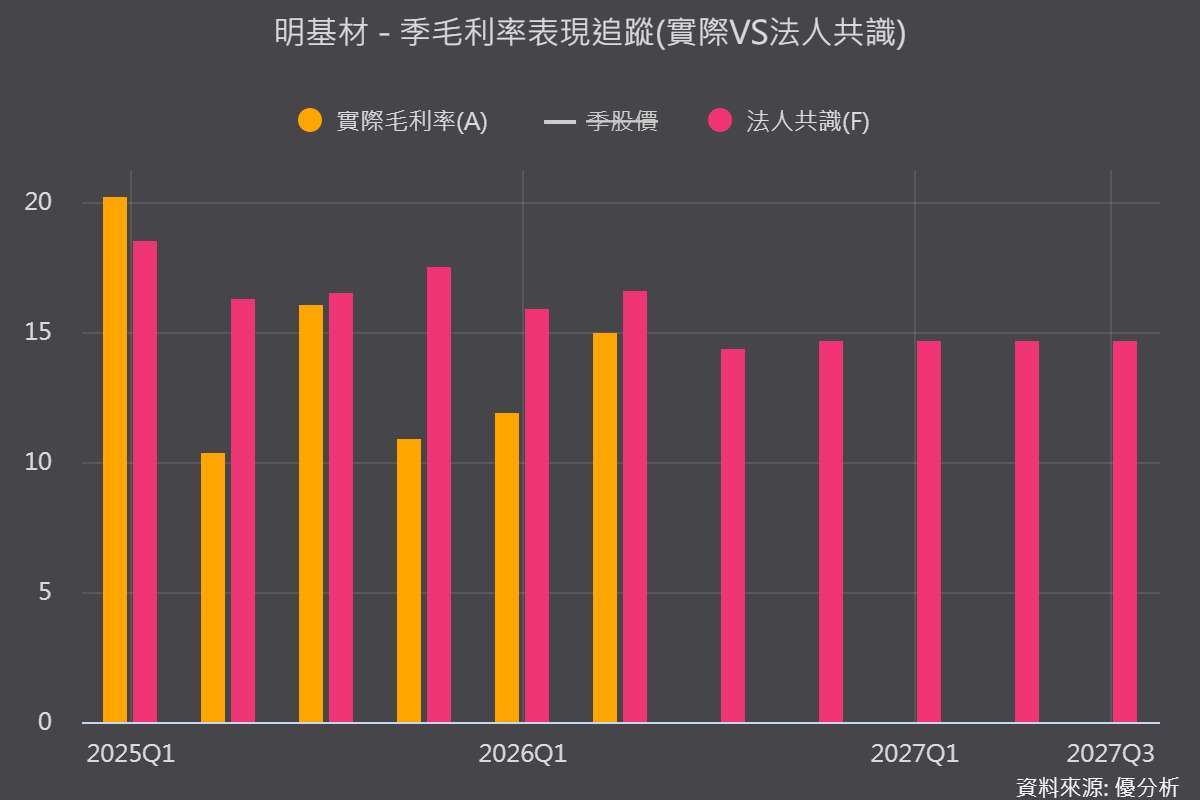
真正值得注意的是,法人預估2026年全年營收年增7.2%,但毛利率反而由原估16.4%下修至14.0%,比2025年14.45%還低,呈現營收成長、獲利不增反減的落差。
(圖片來源:優分析產業資料庫)
三重成本壓力吃掉獲利,偏光片仍占營收近七成
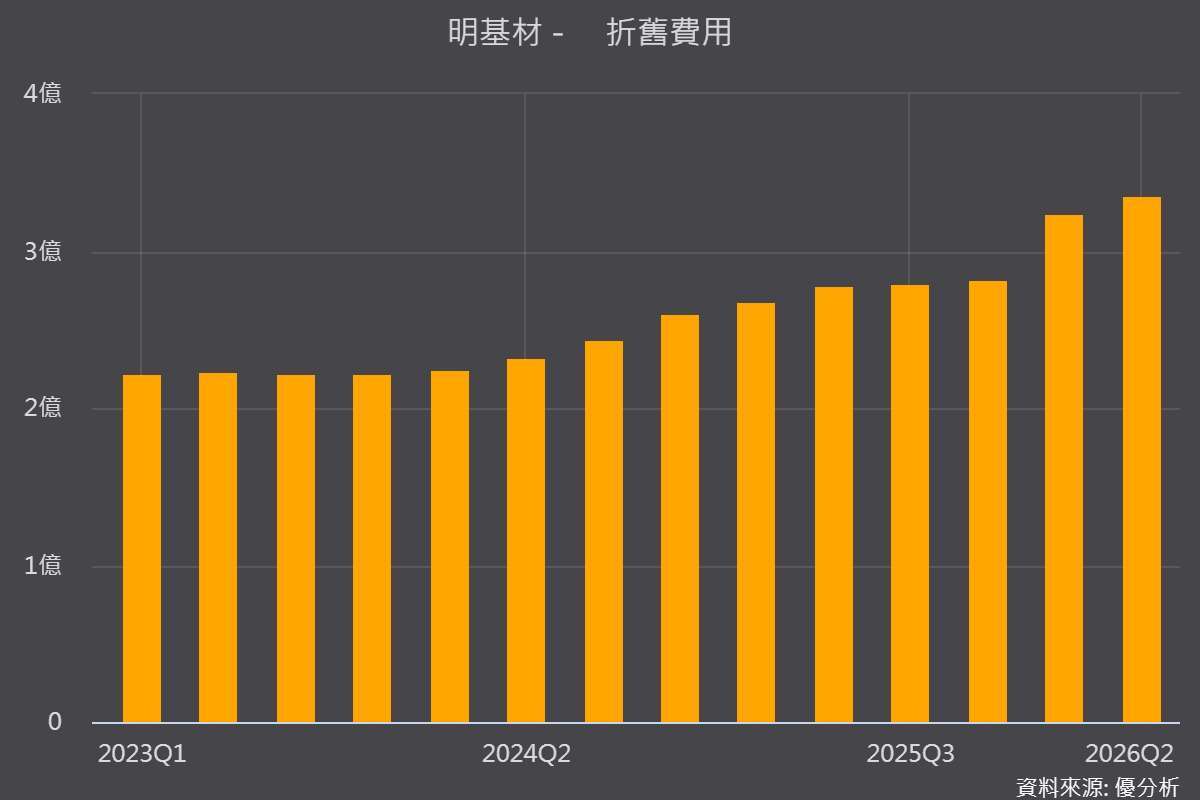
偏光片相關原物料約每5個月調漲一次,持續壓縮毛利率,加上產業仍受中國廠商競爭、供過於求壓力未解;雲林新廠自2026年起陸續提列折舊,屬結構性成本壓力;加上去年第二季新台幣升值約一成,三者疊加使營收放大主要靠出貨量而非單價提升,稀釋整體毛利率。
(圖片來源:優分析產業資料庫)
醫療占比穩步墊高,惟現階段仍是高費用而非高獲利
醫療占比已由2024年第三季32%,提升至第二季逾3成,公司目標年底拉升至35%、2028至2029年達5成。
不過醫療業務雖毛利率達35%至45%,推銷費用率與研發費用率同步攀升,第二季分別達8.27%、6.85%,均高於2024年水準,消費性醫療依賴行銷通路、面臨中國消費疲弱與競爭,專業醫療則因認證期長放量慢,目前仍是撐住毛利率但吃掉費用的角色。
半導體材料布局2027年放量,CMP清洗刷輪已出貨記憶體大廠
公司9月首度參展SEMICON Taiwan,以半導體精密材料平台為主軸,CMP清洗刷輪已出貨記憶體大廠,並與晶圓代工龍頭進行2奈米等先進製程驗證;晶圓研磨膠帶、切割膠帶、CPO用UV膠、微污染控制濾膜等目標年底完成客戶驗證。
2026年半導體營收占比仍低於1%,但2027年可望明顯成長,中長期占比目標2至3成,子公司碩晨廣源新廠今年啟用,首期一條產線最多可擴至6條。
風險提醒:EPS轉正仍待三大變數至少一項發生
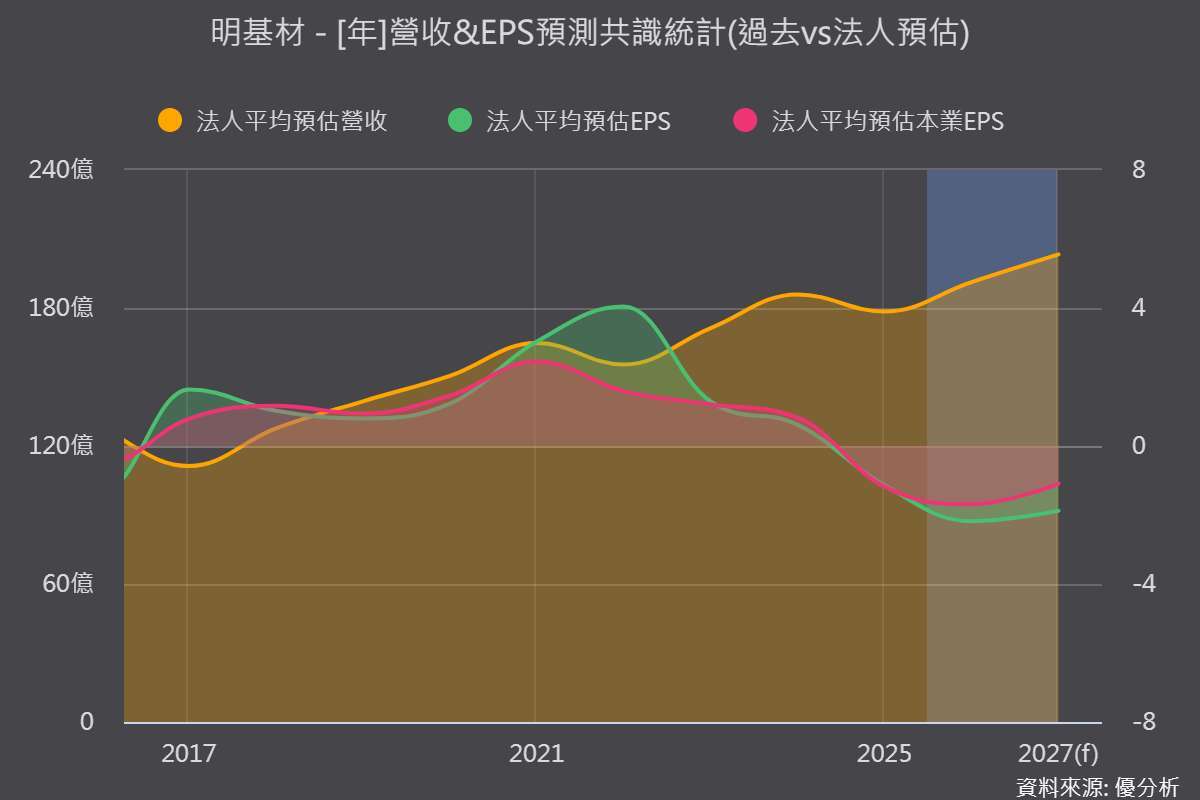
法人估全年EPS為-2.18元,較2025年的-1.14元更差。
短期內公司仍難擺脫偏光片景氣循環、匯率與折舊三重壓力,EPS要轉正,須等醫療費用率穩定、半導體放量、偏光片漲價成功三者之一先行發生,2027年半導體材料能否順利放量將是觀察關鍵。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 晶豪科(3006)9月營收年增470%已是去年全年近3倍,記憶體漲價行情還能走多久?
- 豐達科(3004)8月營收年增62.30%創高,訂單滿載轉單效應延續、成長瓶頸轉向供給端
- 萬泰科(6190)AI高速線與低軌衛星雙引擎啟動,全年挑戰百億元營收
- 【優分析即時新聞】順德(2351)第二季毛利率翻倍至20.7%,AI導線架放量、前8月營收創同期新高

- 講座
- 公告
上一篇
下一篇