汎銓(6830)營收連3月創高、股價卻離高點逾3成!11月5日矽光子設備亮相,第二成長曲線真的來了?
優分析 Uanalyze
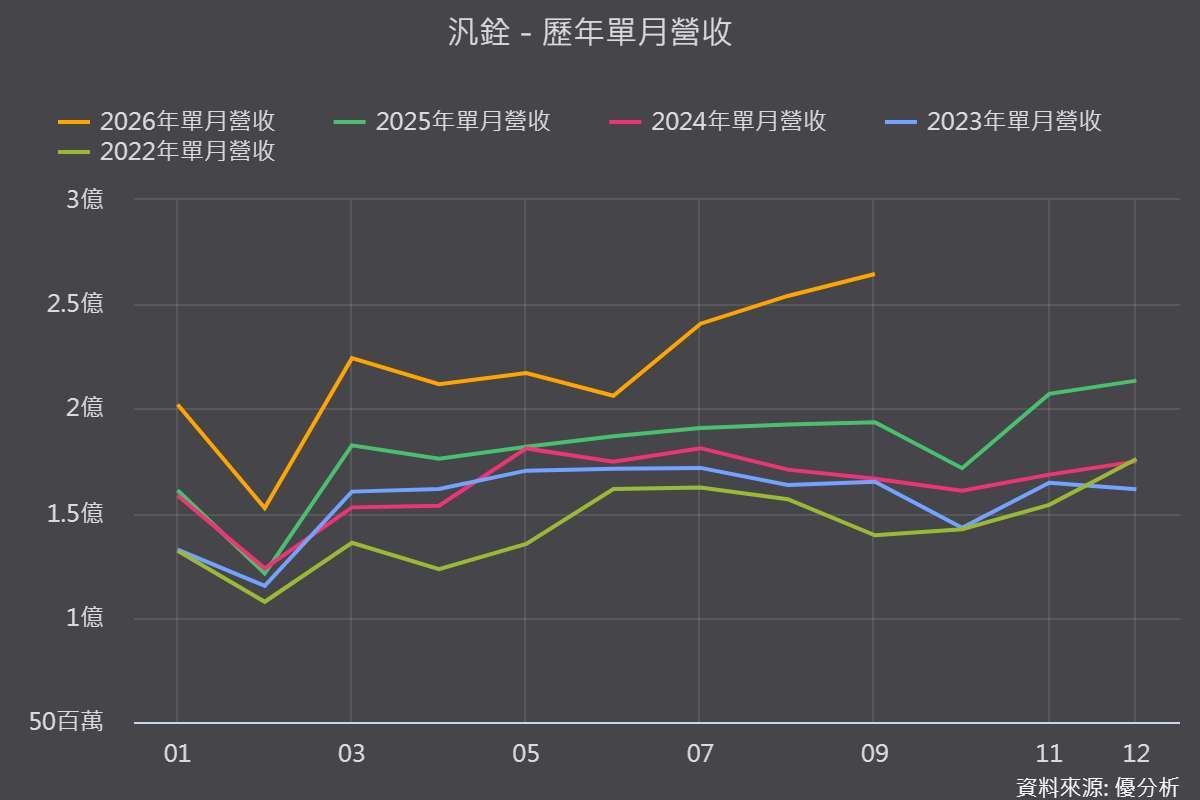
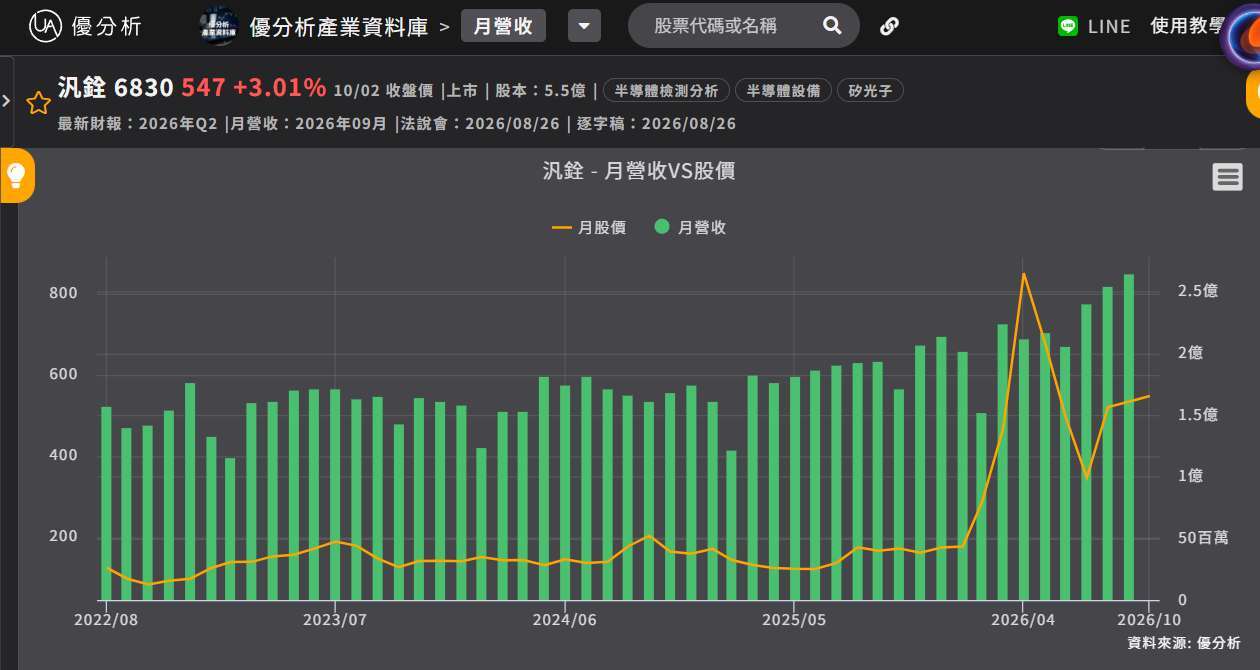
2026年10月05日(優分析/產業數據中心報導)⸺ 汎銓(6830-TW)9月營收2.65億元,月增4.14%、年增36.7%;累計前9月營收19.73億元,年增24.38%。公司第三季營收約7.59億元,較第二季的6.35億元成長19.6%,顯示AI晶片材料分析、Tier 1客戶專區及海外據點改善,已持續轉化為營收。
不過,與營收連續創高形成對比的是,汎銓(6830-TW)股價先前一度衝上約850元,此後明顯回檔,目前距離高點仍超過三成。市場接下來關注的焦點,也從材料分析業務成長,轉向11月5日在竹北登場的「MSS HG」自研矽光子檢測設備,能否取得第一批付費訂單。
現階段創高動能仍來自材料分析,不是設備銷售
汎銓(6830-TW)目前營收成長主力仍是AI晶片與先進製程材料分析,公司與Tier 1半導體客戶合作的第三期專區已於7月完成建置,相關設備及人員進駐後,自8月開始貢獻營收,與公司8、9月營收連續創高的時間點大致相符。
雙方目前已洽談第四期專區,預計最快11月進駐,第五期則納入明年5月交屋的新場地,隨客戶將更多研發設備與人員放進汎銓廠區,公司不只能承接分析案件,也能提前掌握下一代製程及檢測需求。
海外布局也開始改善,美國矽谷與日本東京灣據點均以半導體設備開發及材料分析為主,隨營收規模擴大、營運陸續轉盈,過去海外擴張造成的成本壓力有望逐步降低。
因此,目前營收連續創高已有既有業務支撐,並非完全依靠矽光子題材;但股價能否展開下一階段評價,仍取決於新設備能否從技術展示進入商業銷售。
單機最高3億元,但11月5日展示不等於訂單
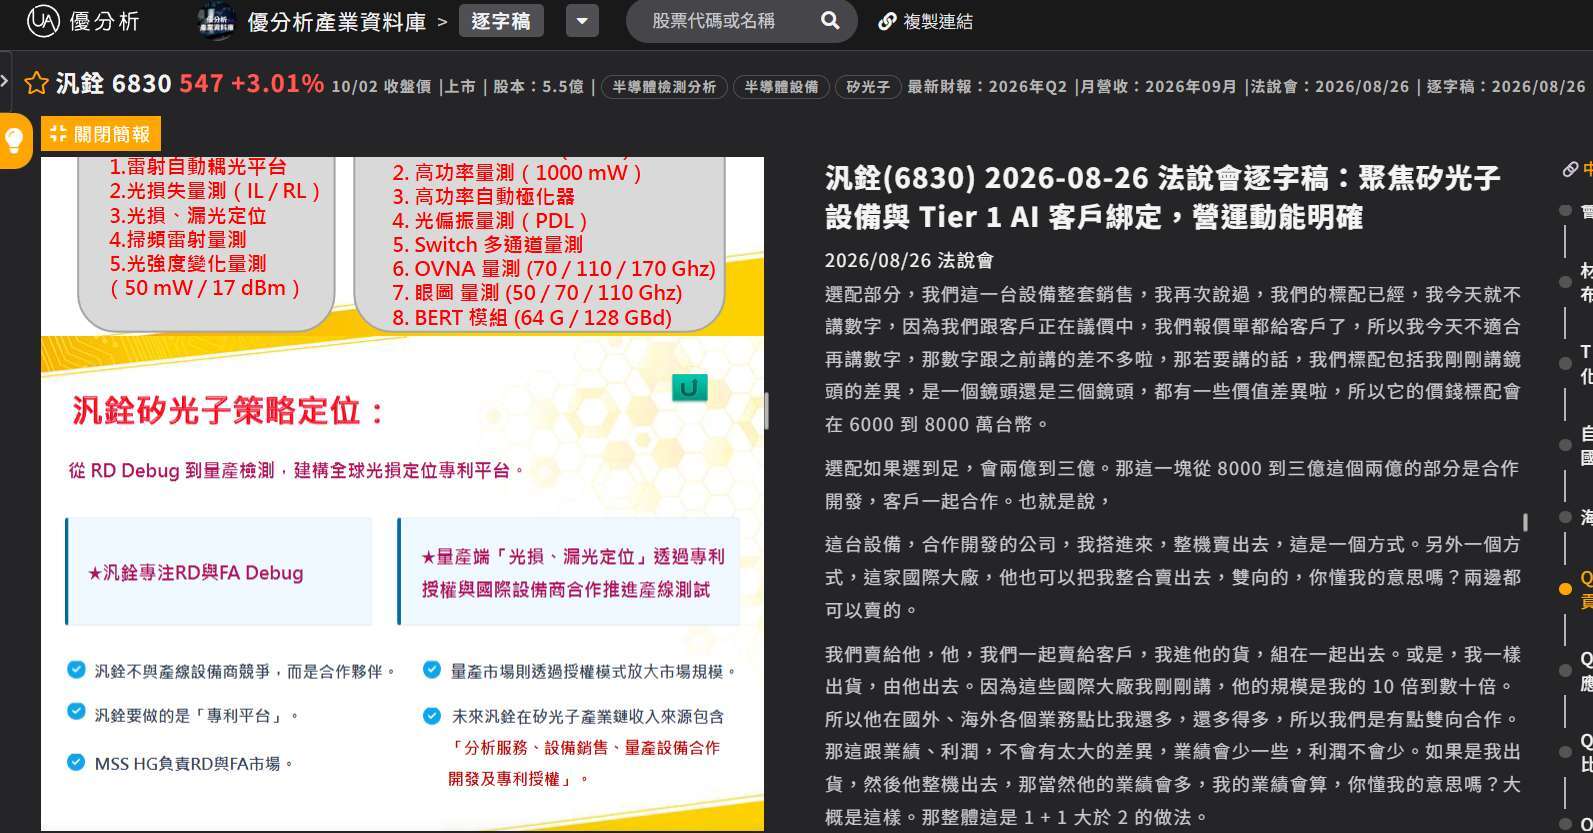
汎銓(6830-TW)已取得台灣、美國、日本及韓國的矽光子檢測相關專利,自研設備可應用於PIC晶片、光引擎及CPO模組的漏光位置偵測與缺陷分析。目前已有5家潛在客戶預約試用,包括晶圓廠、PIC設計公司及封裝模組業者。
公司也與4至5家國際設備大廠洽談合作,其中首家合作夥伴已於8月13日完成簽約,雙方預計11月5日共同展示實機。設備標準配備報價約6,000萬至8,000萬元,若加入完整選配,單價可提高至2億至3億元。
依公司估算,每銷售一台設備約可貢獻EPS 0.5至1元,若客戶選配較多,單台貢獻可能超過0.8元。公司目標年底前出貨2至3台,經過約三個月驗收後,營收及獲利最快於2027年第一季認列。
但必須留意,11月5日是實機展示及合作成果發表,並不等於已取得正式訂單,設備最終規格、售價及驗收時程,仍須等待客戶試用結果確認。
從實驗室走向量產線,還差測試速度這一關
汎銓(6830-TW)目前接觸的設備需求,主要來自客戶研發實驗室,用於PIC及矽光子元件的除錯與缺陷分析,這類應用重視解析度與定位精度,對檢測速度的要求相對較低,也是公司自研設備最有機會率先取得訂單的市場。
若要進一步切入規模更大的量產檢測,設備速度則必須明顯提高。公司指出,一片12吋晶圓約有640至650顆晶片,若要在兩小時內完成檢測,單顆時間須壓縮至15秒左右;相較之下,追求奈米級解析度的缺陷分析,目前可能需要5分鐘以上。
因此,汎銓(6830-TW)矽光子設備的商業化可分為兩道關卡:第一道是取得研發實驗室的付費訂單並完成驗收,證明設備具備商業價值;第二道才是縮短檢測時間、導入晶圓及封裝量產線,進一步放大市場規模。
現階段,汎銓(6830-TW)營收連續創高,主要仍由AI晶片材料分析、Tier 1客戶專區及海外據點改善推動,矽光子設備尚未形成實際營收。這也代表公司基本面並非完全建立在新設備題材上,但股價能否展開下一階段評價,仍要看矽光子設備能否由展示與試用走向正式採購。
因此,11月5日實機亮相只是驗證起點,真正的轉折是首批設備能否取得正式訂單,並於2027年第一季完成驗收。若設備順利導入Tier 1客戶,再複製至其他實驗室及供應鏈廠商,汎銓(6830-TW)才算正式由分析服務跨入設備銷售;至於更大的量產檢測市場,則須等待測試速度與客戶產線驗證進一步突破。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 汎銓(6830)9月營收再創高、股價卻離高點逾3成!矽光子設備一台最高3億元,第一張訂單何時來?
- 汎銓(6830)營收連3月創高、股價卻離高點逾3成!矽光子設備一台最高3億元,第一張訂單何時來?
- 宜特(3289)第二季毛利率回升至26.13%,切割宜錦後聚焦驗證本業、矽光子CPO布局2027年放量
- 德律(3030)9月營收年增54%,卻連2月下滑!AI伺服器占比達49%,第四季能否重返10億元?

- 講座
- 公告
上一篇
下一篇