
昇陽半導體(8028)Q2毛利率衝上37.89%歷史新高,全球市占率2026年看升至82%
優分析 Uanalyze
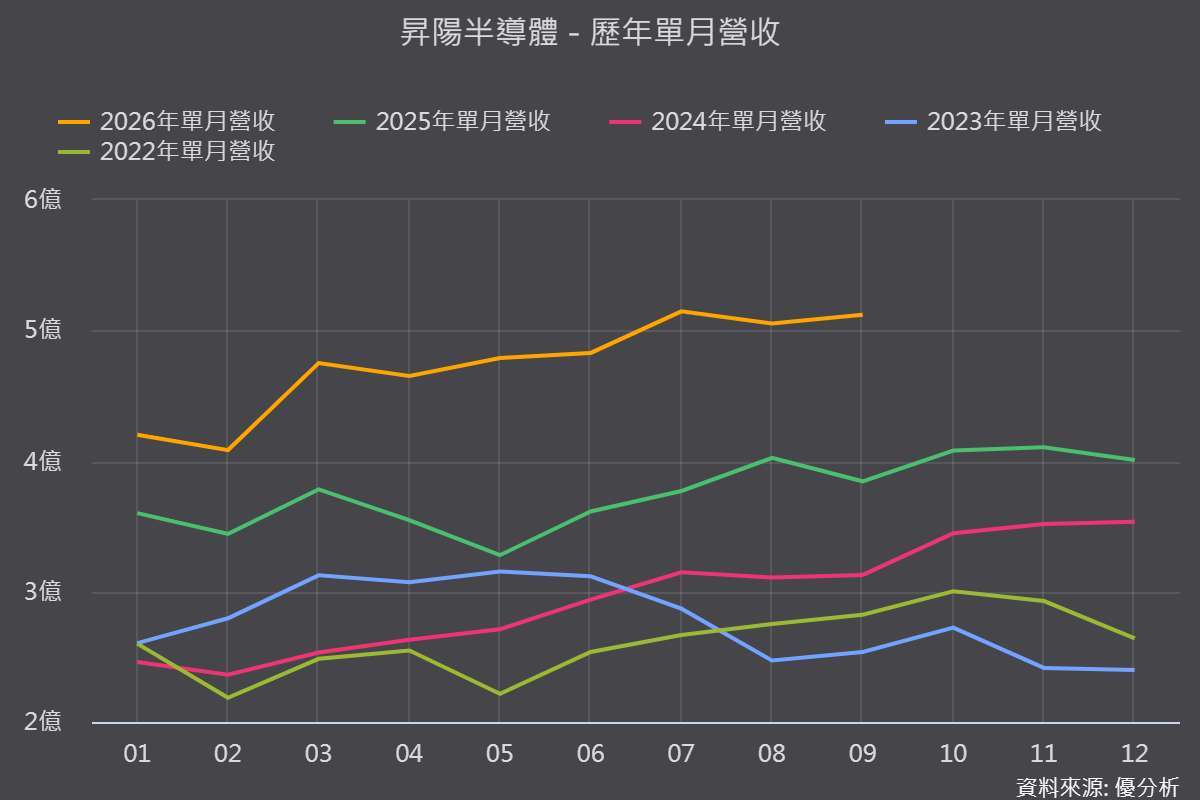
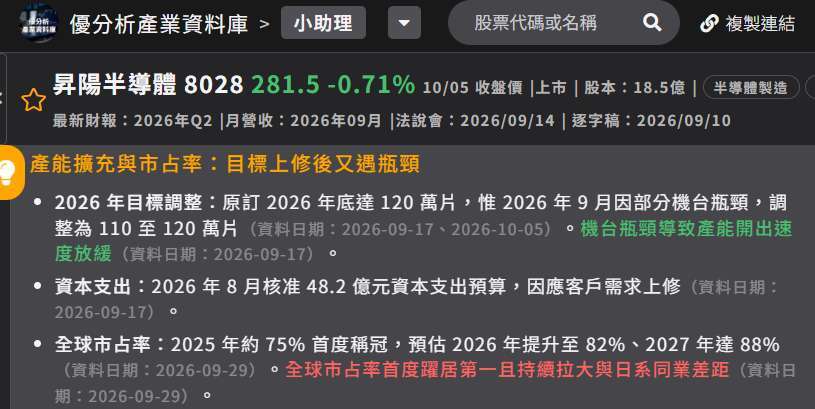
2026年10月06日(優分析/產業數據中心報導)⸺ 昇陽半導體第二季毛利率37.89%、營益率25.94%,雙雙續創新高,上半年毛利率37.74%,較2024年全年28.81%大幅躍升。
真正值得注意的是,這波毛利率衝高並非來自漲價,而是製程換代帶來的結構性成本下降:公司將CMP製程從首代濕進濕出,推進到第二代乾進乾出,再到第三代研磨與乾式拋光,製程道數大減,高度自動化廠區人力效率較傳統廠區約4比1,加上產能規模經濟同步發酵。
(圖片來源:優分析產業資料庫)
產能目標遇機台瓶頸下修,惟全球市占率持續拉大
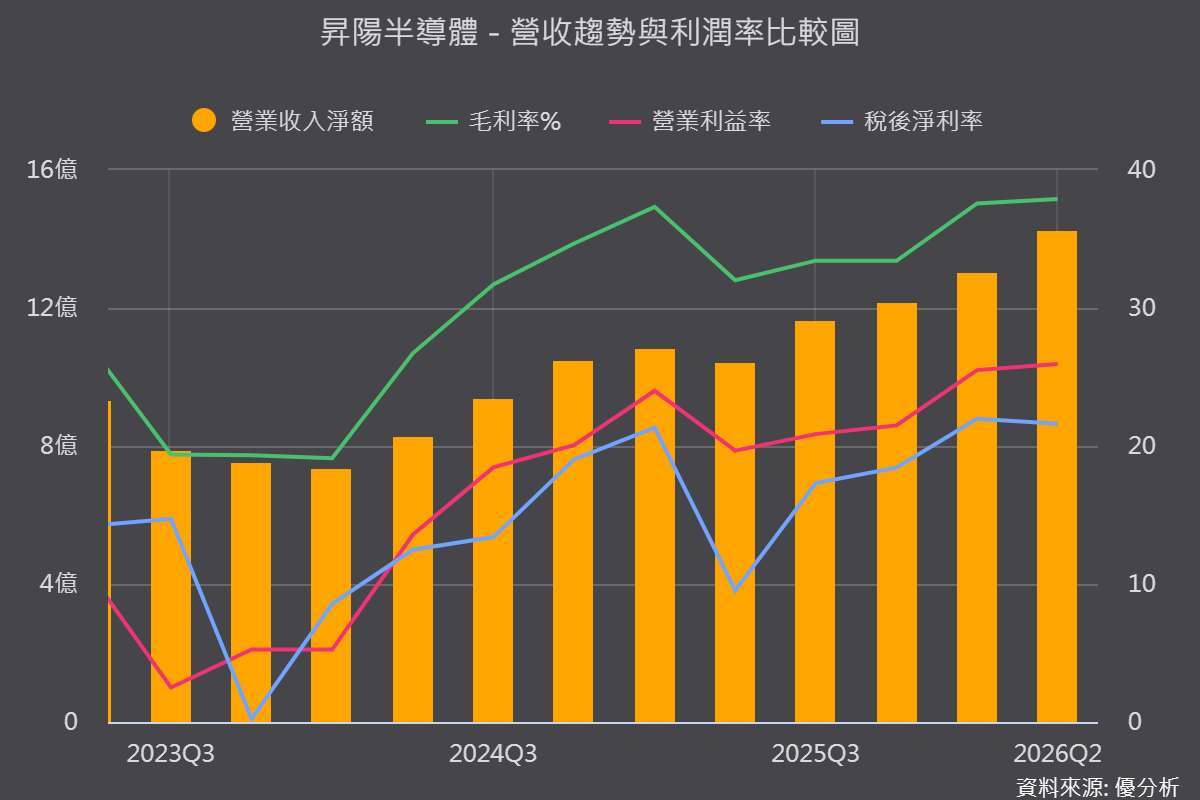
公司原訂2026年底產能達120萬片,9月因部分機台瓶頸調整為110萬至120萬片,公司8月已核准48.2億元資本支出預算因應客戶需求上修。
全球市占率2025年約75%首度稱冠,預估2026年提升至82%、2027年達88%,與日系同業差距持續拉大。
先進製程用量同步呈結構性跳升,N10約1比1,到A14已拉升至1比4,製程愈先進、單位投片所需再生晶圓愈多,有利公司長期需求能見度。
(圖片來源:優分析產業資料庫)
薄化業務受惠AI伺服器DrMOS需求,AMS第三支柱2028年放量
薄化業務受AI伺服器DrMOS需求帶動,2025至2028年營收複合成長率估達45%,2028年AI伺服器占比將達63%,DrMOS用量由第一代64至80顆,第二代增至120至150顆,產能規劃下半年至2027年可望分別擴至5萬片、6萬片。
第三支柱AMS鎖定Dummy Die、SiC散熱管理與氧化鋁翹曲控制,其中SiC Carrier配合美系客戶次世代GPU導入,預計2028年下半年逐步放量,單價顯著高於一般再生晶圓,法人視為毛利率能否突破40%的關鍵。
風險提醒:匯率是毛利率天花板的關鍵變數
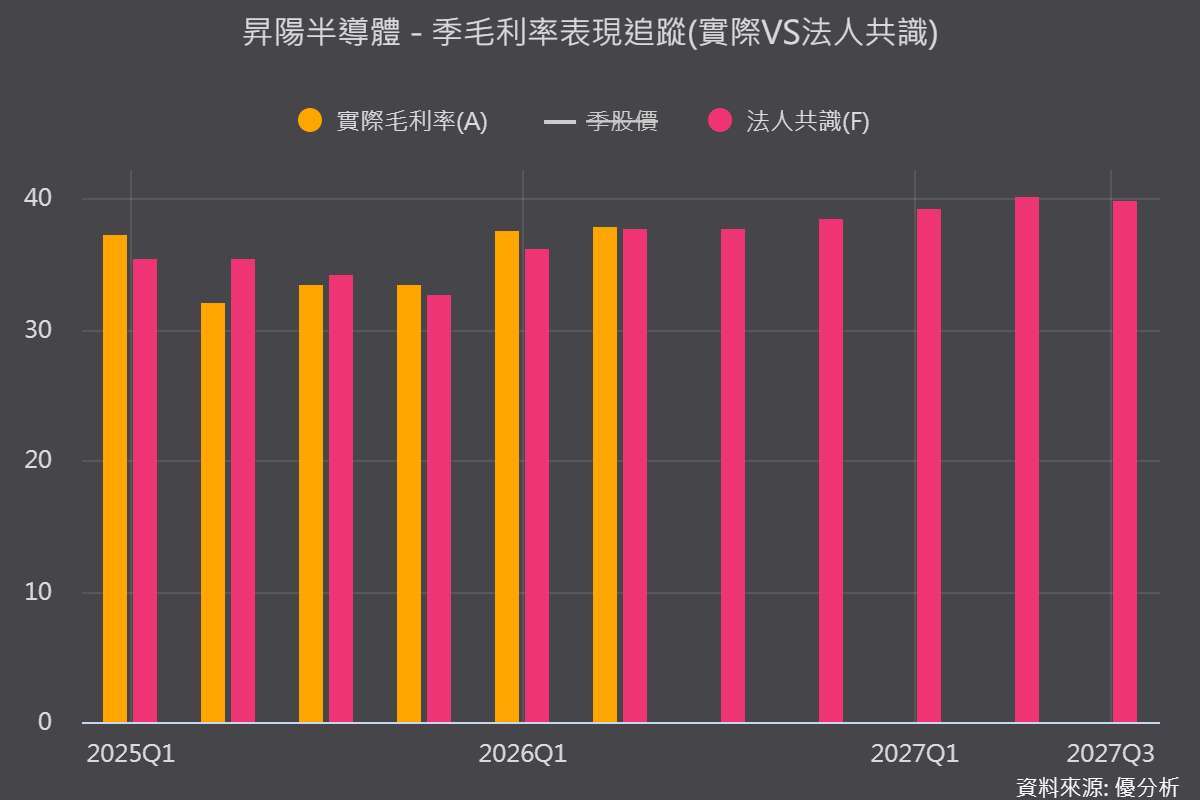
再生晶圓約9成以美金計價,新台幣升值將直接壓抑毛利率,2025年第二季台幣升值約6%,毛利率即由37.33%驟降至32.01%,單季匯損逾9千萬元,顯示當前高檔毛利率存在匯率順風成分。
第三季市場預估因夏季電費及匯率影響,毛利率將下修至36.9%,第四季可望回升至37.8%,2027年法人估進一步提升至39.23%,惟要再上一階仍須仰賴AMS與薄化業務的高值化貢獻。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 輝達市值逼近6兆美元、華爾街目標價也該往上調了?但真正原因可能比多數人想得更單純
- 散熱雙雄丟單?輝達首批液冷認證沒有奇鋐(3017)、雙鴻(3324)該怎麼解讀?教你後續先看3項指標
- 群聯(8299)不是輝達認證商,為何能攜Tesla Megapack搶進DSX AI工廠?第二成長曲線先看這3點
- 【優分析即時新聞】順德(2351)第二季毛利率翻倍至20.7%,AI導線架放量、前8月營收創同期新高

- 講座
- 公告
上一篇
下一篇
