〈財報〉機票都漲價還不夠!達美航空Q3獲利遭油價拖累 全年財測大砍逾兩成
鉅亨網編譯段智恆 綜合外電
 AI新聞摘要
- 1.達美第三季調整後每股獲利1.72美元、營收176億美元,皆低於預期。
- 2.全年EPS展望下修至5.10至5.60美元,燃油支出估增60億美元;盤前跌3.5%。
- 3.高端需求與聯名收入撐營收,但沙國遇襲使10/23亞特蘭大-利雅德航線評估延後。
達美航空(DAL-US)周五(9日)美股盤前公布2026會計年度第三季(截至9月30日)財報,受美伊戰爭推升航空燃油價格拖累,獲利不如預期,並首度下修今年全年獲利展望。儘管旅遊需求強勁、票價與高端客群收入成長,仍難抵銷燃油成本壓力,股價盤前下跌3.5%。
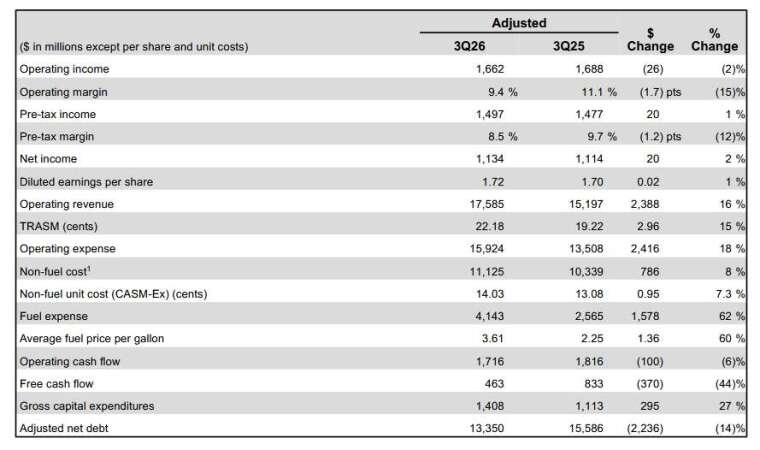
達美預估全年調整後每股獲利為5.10至5.60美元,低於7月預估的6.50至7.50美元,區間中值下修近24%;全年調整後稅前獲利估45億美元。今年燃油支出預計較2025年增加60億美元,較先前估計再增20億美元。
第三季調整後營收年增約16%至176億美元,每股獲利1.72美元,低於LSEG調查預估的1.76美元;調整後營業利益率由去年同期11.1%降至9.4%。燃油支出年增62%至41億美元,比7月預估高出逾5億美元。
高票價與高端需求撐營收 燃油壓力仍難全數轉嫁
執行長巴斯蒂安(Ed Bastian)表示,需求依然強勁,預期延續至第四季及明年初。第三季高端產品營收成長18%,與美國運通(AXP-US)合作收入增加15%,協助調整後稅前獲利維持約15億美元,與去年相當。高端座位、忠誠計畫及其他非一般經濟艙機票業務,合計占調整後營收61%。
第四季已有近六成訂位,達美預估當季營收年增約20%,調整後每股獲利1.15至1.65美元,營業利益率7%至9%。
不過,票價還能漲多少成為市場焦點。美國航空業今年前八個月燃油用量略減,支出卻年增近132億美元至429億美元;截至8月的五個月,機票價格平均年增約25%。隨第四季運能增速加快,分析師關注航空公司能否繼續漲價而不影響需求。
達美旗下Monroe煉油廠預估今年貢獻7億美元獲利,可部分抵銷燃油漲勢。但即使第四季每加侖可獲約0.40美元的煉油收益挹注,燃油成本仍估由第三季3.61美元升至4.25美元,顯示壓力將延續至年底。
沙國遇襲牽動新航線 達美強調安全優先
中東戰事也牽動航線布局。伊朗支持的葉門青年運動加強對沙國攻擊,利雅德哈立德國王國際機場遇襲造成三人死亡,達美正評估是否如期於10月23日開通亞特蘭大至利雅德航線。
巴斯蒂安表示,最終將由安全考量決定,近期會通知旅客。該航線原定10月23日至30日每日營運,之後改為每周三班,並將成為美國航空公司首條往返美國與利雅德的直飛航線。
此外,達美選擇亞馬遜(AMZN-US)Leo衛星網路服務,而非SpaceX(SPCX-US)旗下星鏈(Starlink),引發馬斯克批評。巴斯蒂安重申對機上Wi-Fi布局有信心,先前選擇亞馬遜是考量頻寬與價格,與星鏈則因未能達成協議而各自發展。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 資金急找避風港!全球貨幣市場基金吸金1538億美元 美股基金轉失血
- 川普壓柴油價格找上普丁!稱俄方將分批供應逾480萬噸
- 當AI房東穩賺?華爾街熱推資料中心 風險卻愈堆愈高
- 柴油飆漲70%!川普放話有重大消息 要狠狠壓下漲勢

- 講座
- 公告
上一篇
下一篇