優分析 Uanalyze
2026年10月13日(優分析/產業數據中心報導)⸺ 台積電(2330-TW)法說會進入倒數,市場除了關注AI需求、2奈米與資本支出,也開始將目光轉向聯電(2303-TW)、世界先進(5347-TWO)等二線晶圓代工廠。
聯電9月營收253.5億元,創下單月歷史新高;世界先進9月營收59.04億元,月增15.9%、年增15.5%,雙雙繳出亮眼成績。外資也看好台積電進行產能優化後,部分成熟與特殊製程需求可望向外擴散,成為二線晶圓代工重新獲得市場關注的催化因素。
不過,這不代表資金全面撤出台積電,而是AI需求正由最先進製程,逐步擴散到電源管理、連接、感測器與車用晶片所需的成熟及特殊製程。
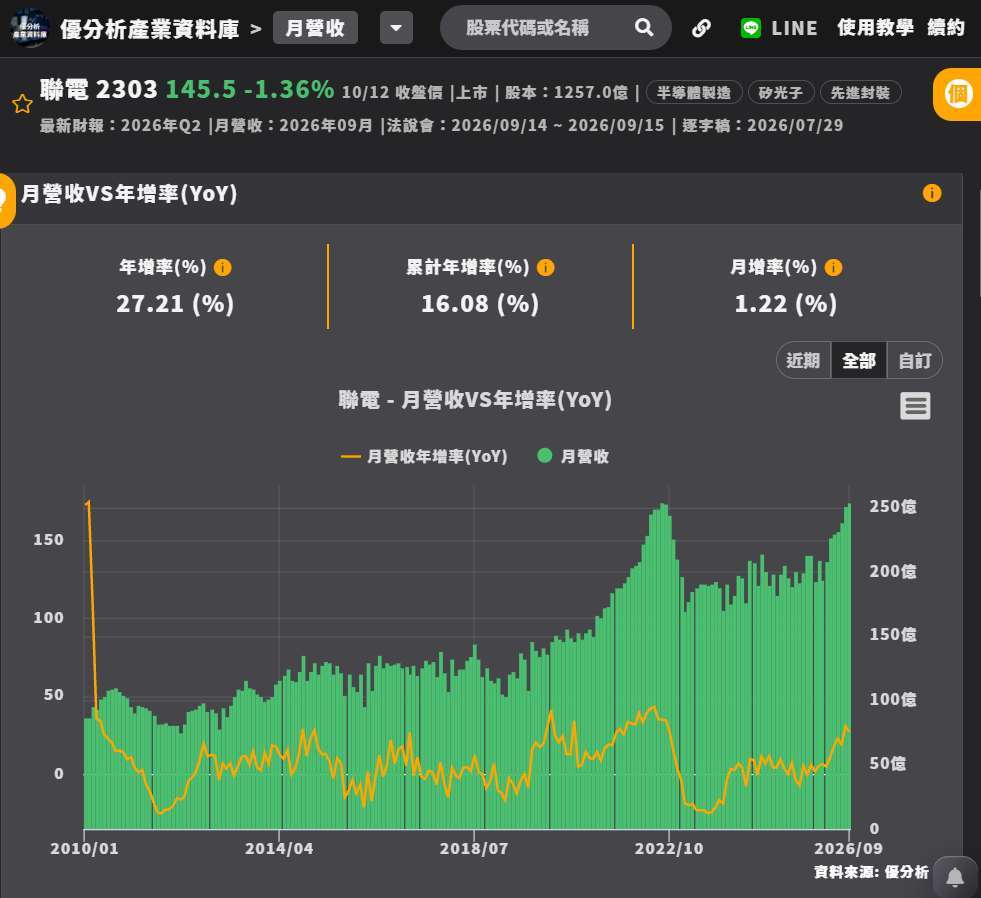
聯電9月營收253.5億元,月增1.2%、年增27.2%,不僅改寫單月歷史新高,也連續七個月維持成長。
第三季營收742.39億元,季增8%、年增25.5%,創近四年單季高點,並超越原先財測高標;累計前九月營收約2,040億元、年增16%。
 (圖片來源:優分析產業資料庫)
聯電這波成長並非單純依賴消費性電子復甦,而是AI伺服器帶動電源管理IC、網通晶片、感測器與微控制器需求。
雖然這些晶片不像GPU使用最先進製程,卻是伺服器電源控制、資料傳輸與周邊管理不可或缺的元件。AI伺服器出貨愈多,成熟及特殊製程晶片需求也可能同步增加。
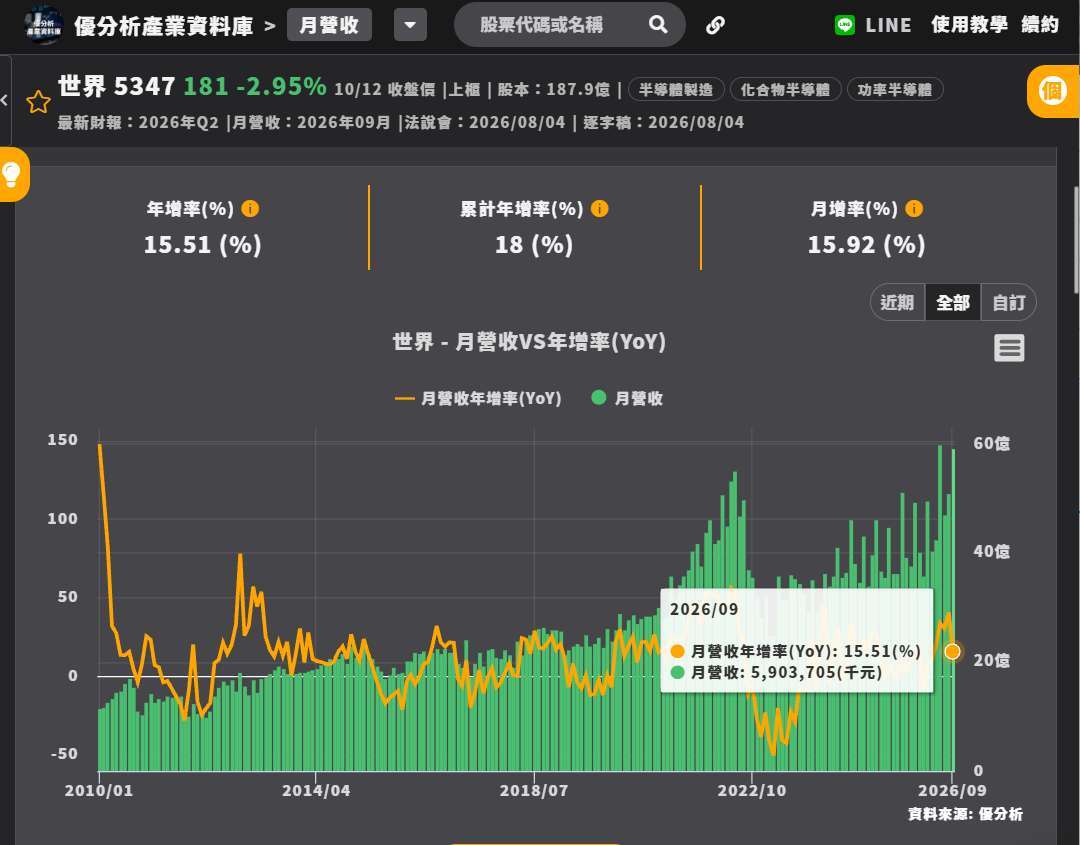
世界先進9月營收59.04億元,月增15.9%、年增15.5%,主要受惠晶圓出貨量增加;前九月累計營收424.79億元、年增18%。
 (圖片來源:優分析產業資料庫)
除了8吋晶圓代工本業回溫,市場更關注世界先進與恩智浦合資的新加坡12吋廠。新廠已進入試產階段,預計2027年第一季量產,首批40奈米晶片測試良率已突破99%。
第一期產能已有客戶承諾,產品鎖定車用、工業及電源管理晶片。若量產與良率爬坡順利,世界先進將從8吋晶圓代工跨入12吋平台,成為中長期營運的重要轉折。
不過,新廠也伴隨龐大資本支出與折舊。世界先進今年資本支出約600億至700億元,其中約85%投入新加坡廠,量產初期的產能利用率與損平速度,將直接影響獲利表現。
外資報告指出,台積電正持續優化產能配置,將資源集中於先進製程、先進封裝、矽光子及高附加價值產品,預估每年可能釋出約30億美元的外溢商機。
受此題材帶動,外資將聯電目標價由108元調高至145元,並首次給予世界先進「優於大盤」評等,目標價210元。
但「台積電釋單」不一定代表將既有訂單直接交給聯電或世界先進。更精確地說,當台積電把產能與資本集中在先進製程,部分成熟製程需求可能轉往其他供應商,讓二線晶圓廠取得更多議價與接單機會。
真正受惠的產品可能集中在電源管理IC、顯示驅動IC、車用晶片、工業控制、射頻及高速連接等特殊製程,而不是與台積電正面競爭高階GPU。
過去市場談AI半導體,焦點多集中在GPU、HBM與先進封裝;但隨資料中心規模擴大,電源管理、網路連接、散熱控制及周邊晶片需求也同步提升。
這些功能不一定需要3奈米或2奈米,反而大量使用28奈米以上成熟製程,以及BCD、高壓、嵌入式記憶體與特殊類比製程。
因此,AI成長開始出現第二層外溢:
台積電受惠先進製程與CoWoS需求。
聯電受惠28奈米與特殊製程利用率提升。
世界先進受惠電源管理、車用及工業晶片需求。
二線晶圓廠則有機會爭取台積電產能優化後的外溢訂單。
這也是市場重新評價聯電與世界先進的主要原因。
近期8吋晶圓代工產能轉趨吃緊,市場傳出聯電與世界先進已向客戶表達調漲意向。聯電部分8吋細線寬產線接近滿載,世界先進則將產能優先配置給AI電源相關產品。
對晶圓代工廠而言,漲價的意義不只是營收增加,而是能否改善毛利率。成熟製程過去長期受到陸系晶圓廠擴產與價格競爭影響,如果台廠能藉由特殊製程、高附加價值產品與長期客戶承諾避開削價競爭,獲利結構才有機會真正改善。
因此,後續應觀察報價上調是否反映在平均售價與毛利率,而不是只停留在市場傳聞。
台積電將於10月15日下午召開第三季法人說明會。第三季營收達1兆4,942.43億元,季增17.6%、創下歷史新高,市場預期第四季仍可能持續成長。
法說會除了關注AI訂單與2奈米進度,還有三項內容可能牽動二線晶圓代工:
台積電如何調整成熟製程產能。
2027年資本支出是否持續向先進製程集中。
AI需求是否由GPU擴散至電源、連接及特殊製程。
如果台積電確認成熟製程資源持續轉向高附加價值應用,聯電與世界先進的外溢商機想像空間可能進一步提高;反之,若台積電延後成熟製程退場或積極守住既有客戶,二線廠的接單空間就可能低於市場預期。
從營收、產能利用率與外資報告來看,聯電與世界先進確實具備重新評價的基本面條件,但目前更接近「資金開始關注」,尚不能直接認定已全面接棒台積電。
兩家公司仍面臨陸系晶圓廠擴產、成熟製程價格競爭及新產能折舊等風險。聯電要觀察營收創高能否帶動毛利率回升;世界先進則要觀察新加坡廠能否順利量產並快速跨越損平點。
整體而言,台積電仍是AI先進製程的最大受惠者,聯電與世界先進則有望承接AI擴散至電力、連接及特殊製程的第二波商機。這不是台積電與二線晶圓廠之間的零和競爭,而是AI半導體需求從「最先進製程」向整條供應鏈擴散的訊號。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
上一篇
下一篇