
台灣精銳(4583)上半年營益率衝上34.4%!毛利率微降、獲利卻增28%,錢是從哪來的?
優分析 Uanalyze
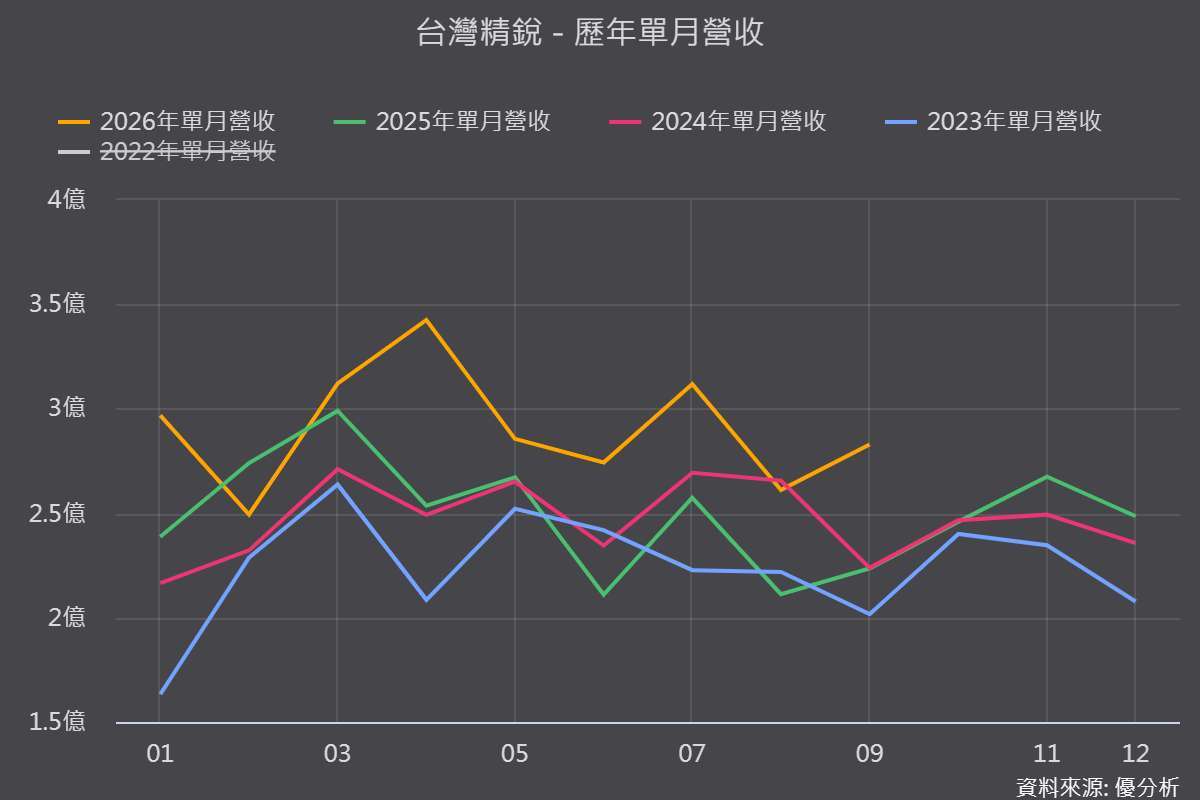
2026年10月15日(優分析/產業數據中心報導)⸺ 台灣精銳2025年受匯率與關稅雙重打擊壓抑獲利,2026年隨業外干擾鈍化、自動化接單回溫,本業動能重新轉強。
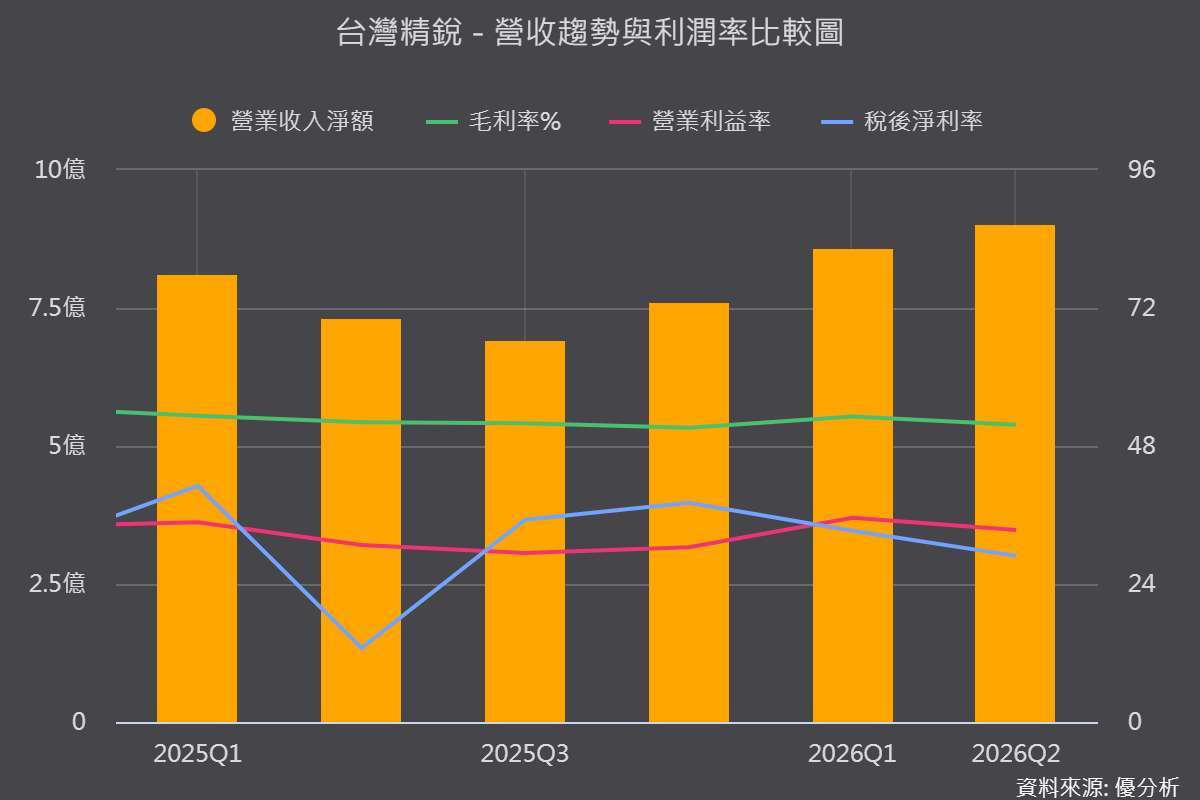
上半年毛利率52.4%,營益率34.4%、年增1.6個百分點,整體獲利年增28%;前7月營收年增15.07%,9月單月營收2.83億元、年增26.55%,動能持續轉強。
(圖片來源:優分析產業資料庫)
毛利率下滑、營益率卻上升,關鍵在營運槓桿
真正值得注意的是,上半年毛利率52.4%,較去年同期的52.7%微幅下滑,主因美伊戰事推升原物料與運費成本,但營益率卻逆勢走升。
推估是營收由15.44億元增至17.61億元、成長約14%,使管理費用等固定成本被攤薄,營業費用率下降約1.9個百分點,才是營益率擴張的主要來源,屬於稼動率提升帶來的規模效益,而非總產能擴張。
行星式減速機占營收78%,高毛利產品比重維持高檔,也是毛利率僅小幅回落的原因。
美洲物流倉儲專案放量,亞洲工具機同步回溫
上半年美洲營收年增29.8%,受惠美國大型電商業者的物流倉儲專案放量,該專案已通過客戶認證,第一階段單階段出貨就達10萬顆以上。
亞洲是最大市場,占上半年營收65%,日本工具機9月訂單暴增60.4%至2,232.09億日圓,創單月歷史新高並連續15個月成長,為設備投資的領先指標。
美國進口關稅由當地代理商負擔,公司與客戶協商共同承擔部分成本,目前尚未對美國市場銷售造成明顯影響。
存貨沒大幅減少,存銷比下降是因為營收放大
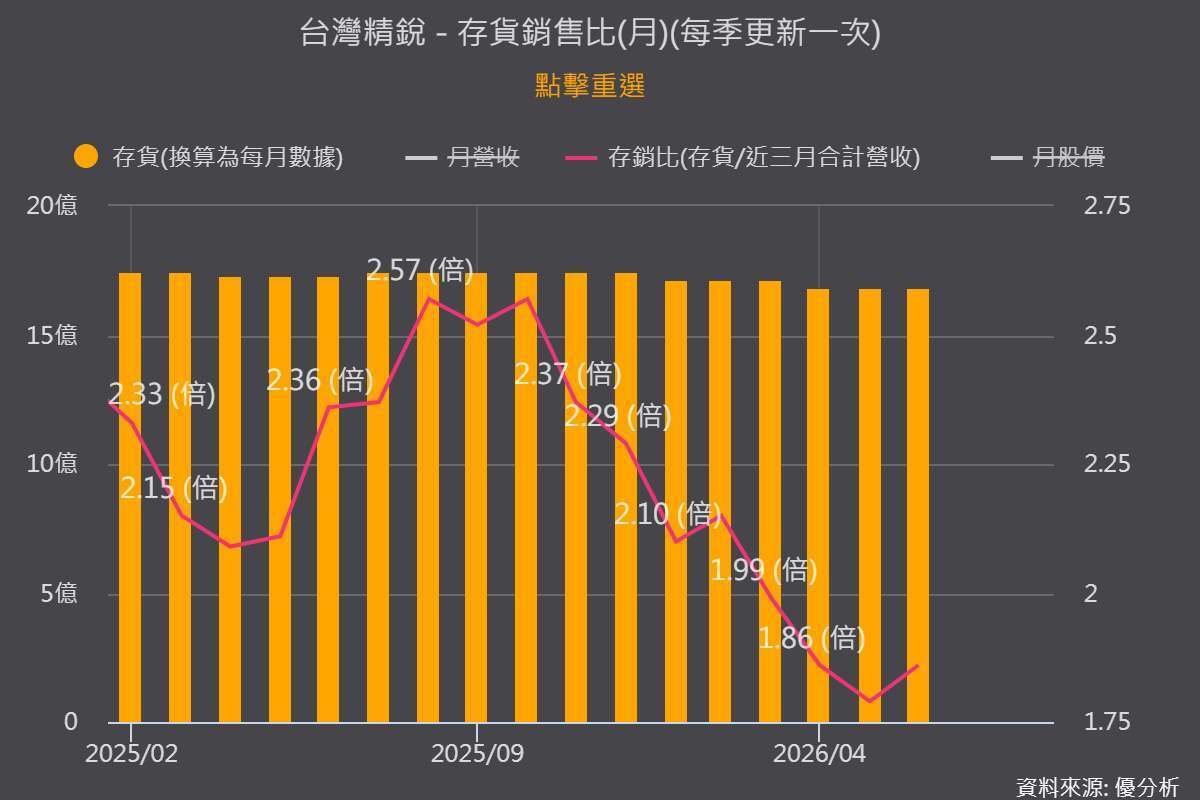
存銷比由2025年8月的2.57倍降至2026年6月的1.86倍,但存貨僅由17.45億元降至16.81億元、約減少3.7%,近三個月平均營收則由2.27億元升至2.85億元、增加約26%,顯示改善主要來自銷售放量。
公司廠內有500多台加工設備,標準型減速機最快24小時出貨、客製訂單最長約2週,存貨中半成品占約6成,屬可快速加工出貨的彈性儲備,需求一回溫,營收就能迅速反映。
(圖片來源:優分析產業資料庫)
人形機器人題材升溫,但目前尚未進入組裝廠
人形機器人的關節模組占成本比重高,行星減速機的成本優勢受到市場關注,但公司坦言目前尚未進入任何一家人形機器人組裝廠,整體產業仍處研發階段、尚未正式市場應用,海外代理商才剛開始接觸原始研發廠與組裝廠。
專為自動搬運車設計的減速機也已由各地代理商送樣測試,后里三廠則為未來新產品預留產能。
風險提醒:中國價格戰、原物料成本與存貨去化速度
中國市場行星減速機競爭對手多、價格壓力較大,公司低階產品多採外包因應;美伊戰事使原物料採購須尋找第二供應來源,成本增加,油價上漲也推升運費。
此外存貨金額仍達16.8億元、半成品占6成,若下半年關稅或地緣政治使訂單能見度轉差,去化速度放慢,存銷比可能再度回升,目前亮眼的數字建立在需求回溫與短交期的組合上。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 上銀(2049)9月營收創近50個月新高年增30.14%,訂單能見度延伸至2027年第二季、半導體與機器人雙引擎點火
- 上海工博會登場!逾3,200家企業參展,人形機器人秀多工操作能力
- 亞光(3019)數位相機出貨三年翻4倍,2026年預估突破400萬台、DDR3供貨無虞成關鍵優勢
- 凌華(6166)上半年EPS已賺贏2025全年,邊緣AI、機器人雙引擎啟動

- 講座
- 公告
上一篇
下一篇
