CoreWeave連賣不掉的AI算力都有輝達簽約承諾買單,為何市場仍估未來五年違約風險高達63%?
優分析 Uanalyze
2026年10月15日(優分析/產業數據中心報導)⸺ 人工智慧(AI)資料中心投資持續擴張,但市場開始質疑龐大的算力需求,能否轉化為足以支撐資本支出的獲利與現金流。輝達NVIDIA(NVDA-US)支持的AI雲端服務商CoreWeave(CRWV-US)近期股債同步重挫,2031年到期公司債殖利率突破16%,信用違約交換(CDS)利差也升至約1,000個基點。即使公司握有大量長期合約,投資人仍擔心高度依賴舉債的資料中心擴張模式,可能受到融資成本上升衝擊。
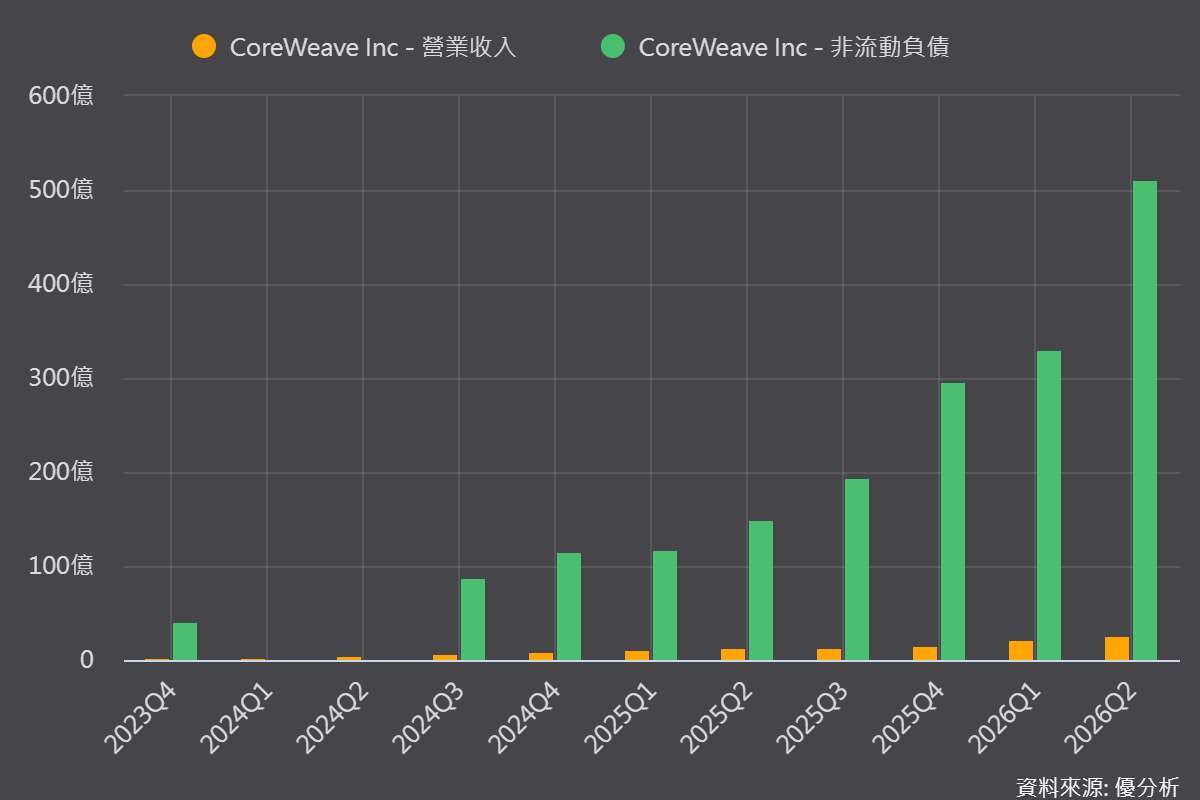
CoreWeave目前非流動負債(長期負債)已達510億美元,今年8月又將2026年資本支出預測提高40億美元,至最高390億美元,主要用於採購GPU及擴充AI運算基礎設施。市場預估,公司2026年營收將接近130億美元,但全年仍可能虧損21.3億美元,反映營運規模快速擴大的同時,獲利尚未跟上投資速度。
值得注意的是,CoreWeave(CRWV-US)並非缺乏客戶需求,也已透過長期合約大幅降低了產能閒置風險,但信用市場仍對其財務狀況抱持疑慮。公司信用違約交換(CDS)利差已升至約1,000個基點,依市場價格與模型推算,未來五年隱含違約機率接近63%,較一年前的約30%大幅攀升,顯示投資人對其償債能力的擔憂持續增加。
CoreWeave主要透過出租輝達NVIDIA(NVDA-US) GPU運算能力提供AI雲端服務,微軟Microsoft(MSFT-US)及OpenAI均為其重要客戶。為降低產能閒置風險,NVIDIA也與CoreWeave簽訂協議,承諾在2032年4月13日前購買其未售出的運算產能,讓公司未來「營收」具有一定保障。
然而重點是,長期合約雖然保障了未來營收,卻不代表「利潤」與「現金流」同樣受到保障,所以不一定有足夠的現金可以償還債務。
CoreWeave仍須持續投入大量資金採購新一代GPU、擴建資料中心,並負擔設備折舊及債務利息。隨著利率上升推高融資成本,即使客戶訂單如期交付、營收持續成長,若實際獲利無法跟上投資速度,仍可能面臨現金流不足及償債壓力。
這也是為何CoreWeave握有長期合約,信用市場卻仍要求更高風險溢價的主要原因。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI資料中心需求強勁,IPO卻接連喊卡
- CoreWeave連賣不掉的AI算力都有輝達簽約承諾買單,為何市場仍估未來五年違約風險高達63%?股價也跟著重挫?
- CoreWeave債券殖利率飆破16%,AI資料中心融資風險升高,Gartner示警八成新興雲端業者恐退場
- Data Center用電壓力升高 PJM秋季提前啟動需求反應

- 講座
- 公告
上一篇
下一篇