亞股觀望央行與財報周 油價回落近2%
優分析 Uanalyze
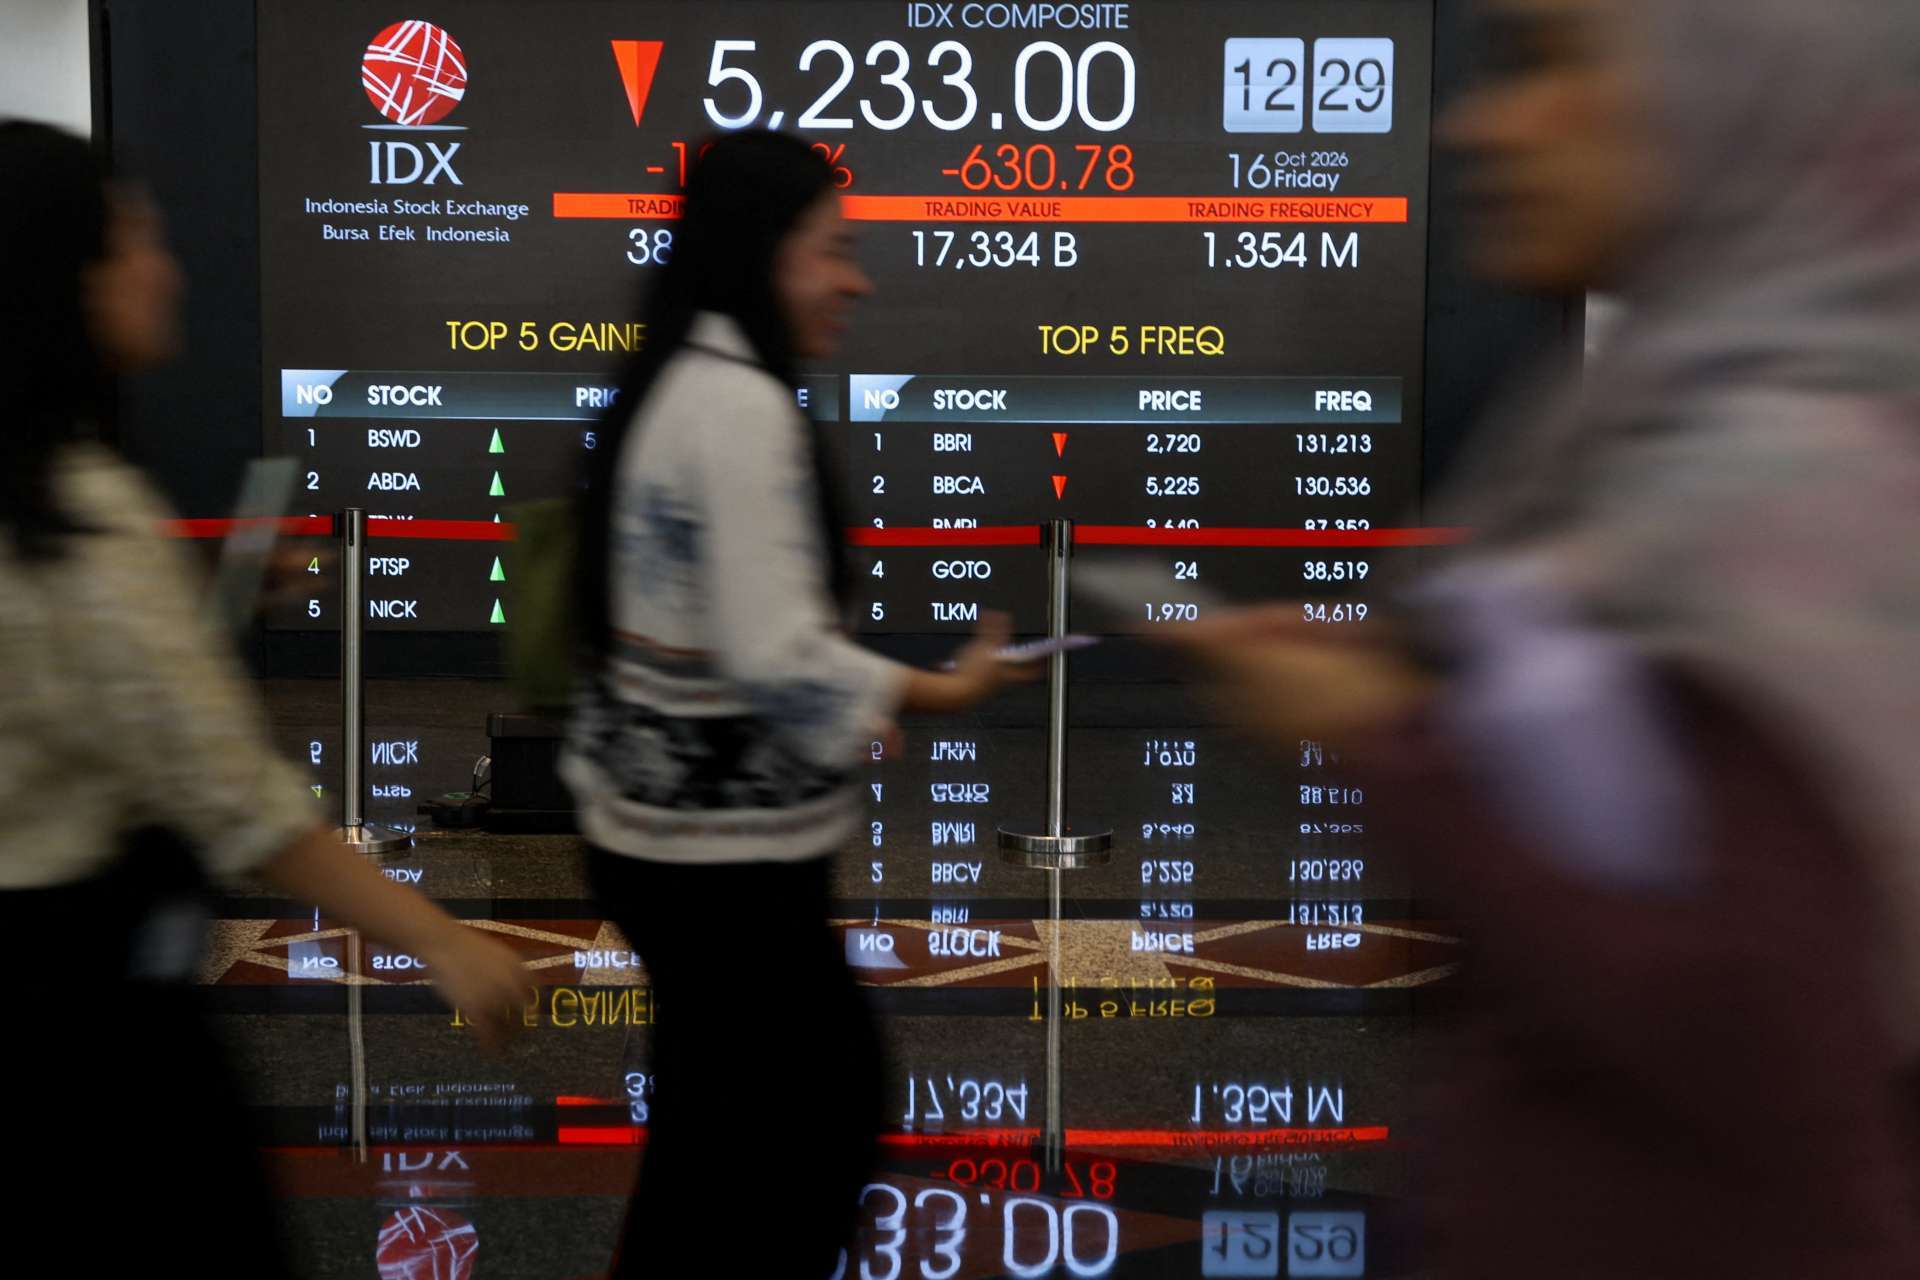
2026年10月26日(優分析/產業數據中心報導)⸺ 亞洲股市周一走勢保守,市場等待本週密集公布的央行利率決策與科技大廠財報。布蘭特原油自六個月高點回落,但能源價格帶來的通膨壓力仍受關注;微軟、亞馬遜與Alphabet的業績,也將考驗投資人對AI熱潮的信心。
亞洲盤中,日經225指數下跌0.2%,上週已下跌4%;南韓綜合指數下跌0.5%,本月累計跌幅接近20%。MSCI亞太不含日本指數大致持平,滬深300指數下跌0.5%。中國股市此前已連跌11週,出口雖維持強勁,市場仍擔心內需表現。
油價方面,消息指出,卡達斡旋代表週日抵達德黑蘭,與美方協調推動區域局勢降溫。布蘭特原油期貨下跌1.9%,每桶報114.48美元;美國原油期貨下跌2.2%,報101.01美元。布蘭特原油上週大漲6.2%,週線收盤價創2022年中以來最高,主要受到胡塞武裝攻擊沙烏地阿拉伯、引發能源供應疑慮影響。
葉門胡塞武裝周一再宣稱,已攻擊沙烏地東西向輸油管線的泵站及利雅德機場,但沙烏地方面尚未立即證實。高盛指出,油價高於原先預估,主要來自市場擔心與伊朗的衝突進一步擴大;能源價格衝擊愈大、持續時間愈長,聯準會官員就愈可能擔心通膨壓力向其他項目擴散。
本週利率決策方面,市場預期聯準會、日本銀行與歐洲央行將維持利率不變,加拿大及紐西蘭央行則可能升息。目前市場反映聯準會12月升息機率約八成,日本銀行與歐洲央行的定價也相近。摩根大通全球經濟研究主管Bruce Kasman認為,全球已進入幅度相對有限的升息循環,英國與瑞典可能於下月首次升息。
美國核心通膨數據預估顯示,9月年增率仍維持3.1%;經濟成長率按季換算年率則預估達3.2%,部分受到資料中心支出快速增加支持。美國10年期公債殖利率目前約4.97%,低於本月稍早的5.36%高點,但殖利率上升仍對股票估值形成壓力。
企業財報方面,本週約有三分之一的標普500成分股公布業績。市場預估,微軟Microsoft(MSFT-US)營收為906億美元,調整後每股盈餘4.73美元;亞馬遜Amazon(AMZN-US)營收為2,020億美元,每股盈餘約1.97美元;Alphabet(GOOGL-US)營收為1,280億美元,每股盈餘3美元。英特爾Intel(INTC-US)與Sandisk(SNDK-US)財報,也可能牽動AI相關股票走勢。
亞洲則聚焦SK海力士SK Hynix(000660-KR)與三星電子Samsung Electronics(005930-KR),兩家公司均將於本週公布財報。針對媒體報導考慮發放約16兆韓元、折合120億美元的特別股利,SK海力士表示,將於週三公布股東回饋措施。
美歐股指期貨小幅走高,標普500與那斯達克期貨分別上漲0.2%、0.1%;歐洲Stoxx 50及德國DAX期貨均上漲0.3%,英國富時期貨上漲0.4%。日圓報156.90日圓兌1美元,上週升值約0.8%;歐元上漲0.1%,報1.1220美元,法國上週未遭調降信評。黃金現貨上漲0.4%,每盎司報4,012美元,上週則下跌超過4%。
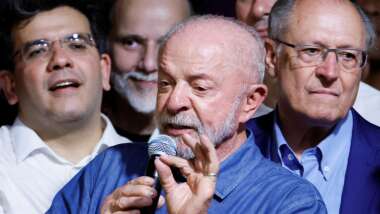
巴西方面,依選舉法院公布結果,總統魯拉週日贏得第四個任期,但參議員Flavio Bolsonaro拒絕承認敗選,並表示將尋求撤銷決選結果。在東京掛牌的巴西股票ETF下跌15%,回吐先前因Bolsonaro首輪投票領先帶來的漲幅。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 中國記憶體技術追趕引發AI晶片股拋售亞股創兩個多月低點,資金轉向美債避險
- 亞股跟進美股反彈 科技、AI領漲但美債殖利率仍居高檔
- 美債殖利率衝19年高點亞洲股市震盪、日股逆勢漲1.3%
- AI高成長預期開始鬆動日經盤中重挫逾1,200點、科技股成重災區

- 講座
- 公告
上一篇
下一篇