〈財報〉猛健樂賣翻了!禮來大幅上修全年營收展望 盤前股價漲逾4%
鉅亨網編譯段智恆 綜合外電
 AI新聞摘要
- 1.禮來第三季營收244億美元、調整後EPS 7.48美元,雙雙優於預期,盤前股價一度漲近5%。
- 2.全年營收展望上修至910億至920億美元,但因AtaiBeckley、Curevo併購研發費用,EPS預測下修至35至36美元。
- 3.猛健樂銷售107.2億美元、Zepbound 53.5億美元皆超標。
禮來(LLY-US)周四(29日)美股盤前公布2026會計年度第三季(截至9月30日)財報,受惠糖尿病藥物猛健樂(Mounjaro)與減重針劑Zepbound需求強勁,營收與調整後每股純益雙雙優於預期,並大幅上修全年營收展望。儘管併購相關費用拖累全年獲利預測,新款口服減重藥Foundayo銷售也未達預期,禮來盤前股價仍一度漲近5%。
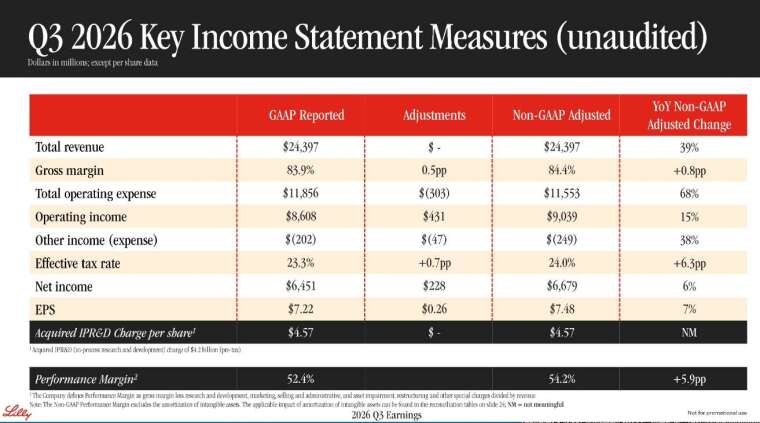
根據財報,禮來第三季營收達244億美元,高於LSEG調查預估的226.1億美元;調整後每股純益7.48美元,也超過預估的6.26美元。淨利則由去年同期55.8億美元增至64.5億美元,每股純益從6.21美元升至7.22美元。
截稿前,禮來(LLY)周四盤前股價上漲4.25%,每股暫報1,343.00美元。
全年營收展望上修 併購費用壓低獲利預測
禮來將全年營收預測由850億至870億美元,上調至910億至920億美元,區間中值提高55億美元;但調整後每股純益預測由35.50至36.50美元,下修至35至36美元。
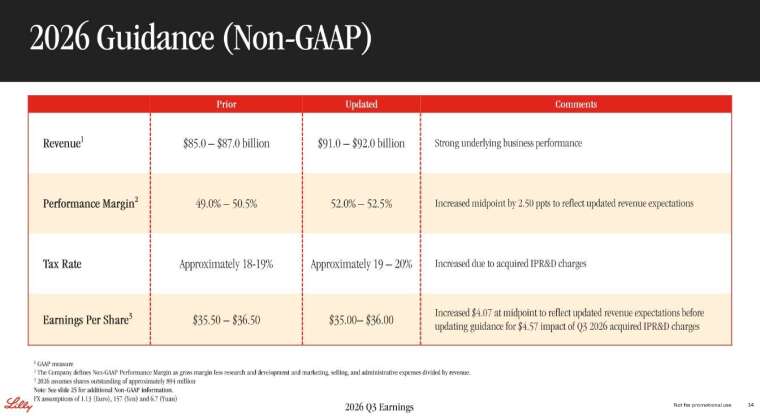
公司解釋,若排除交易相關費用,全年獲利展望中值實際提高每股4.07美元,但第三季認列每股4.57美元的收購研發費用,抵銷上述增幅,主要涉及AtaiBeckley與Curevo收購案。
這意味獲利預測下調主要反映交易費用,而非核心業務轉弱。禮來正運用減重藥帶來的資金,透過研發、收購及合作拓展其他治療領域,降低長期成長對GLP-1藥物的依賴。
不過,第三季營收也包含約9億美元的有利因素,主要來自糖尿病藥物Jardiance相關里程碑款項,以及回扣與折扣估計調整。其中4.1億美元為Jardiance里程碑款項,公司預期未來不再收到此類款項。
兩大針劑銷售超標 放量抵銷降價壓力
猛健樂第三季全球銷售年增65%至107.2億美元,優於市場預期,其中美國以外市場銷售大增93%;Zepbound銷售年增49%至53.5億美元,也高於預估的50.9億美元,收入絕大多數來自美國。
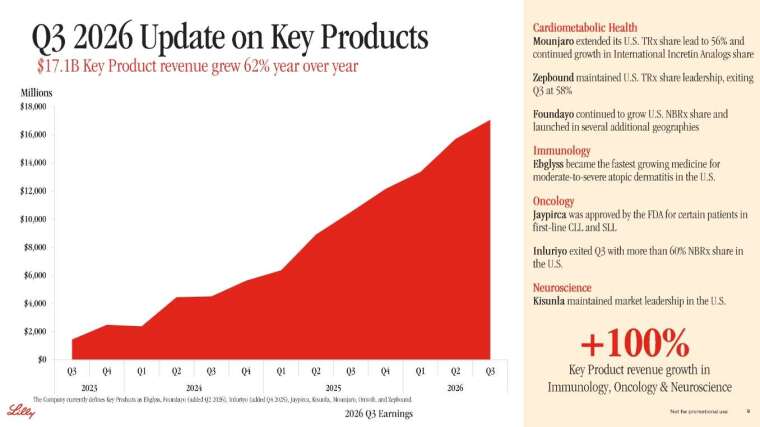
兩大產品持續熱銷,顯示需求擴張仍足以抵銷價格下滑。禮來第三季整體銷量增加53%,實際售價則下跌15%。美國營收成長34%至151億美元,銷量增加41%、價格下跌7%;海外營收成長47%至93億美元,銷量增加76%、價格下跌29%,海外降價主要反映猛健樂納入中國國家醫保藥品目錄。
保險給付擴大也是推力。美國7月啟動Medicare臨時試辦計畫,讓符合資格的受益人可獲Zepbound與Foundayo給付。伯恩斯坦分析師指出,近期約70萬名開始使用GLP-1藥物的Medicare患者中,禮來取得約70%市占。
市場原先擔憂,Medicare患者每月自付50美元的新安排,可能伴隨藥廠降價並侵蝕收益。此次強勁銷量有助緩解疑慮,但給付擴張對長期利潤率的影響仍待觀察。
口服減重藥起步落後 下一代療法受矚目
相較針劑,4月在美國上市的每日口服減重藥Foundayo表現較弱,第三季銷售1.84億美元,低於分析師預估2.1686億美元,美國初期處方量也落後諾和諾德(NVO-US)年初推出的口服Wegovy。
投資人正觀察禮來能否縮小競爭對手的先行優勢。Foundayo今年已在美國與英國上市,年底前可能進入其他歐洲市場,海外擴張可望成為後續成長動能。
另一焦點是研發中的下一代減重藥retatrutide,中期試驗顯示平均減重幅度達24%,禮來預計2027年初提出核准申請。該藥尚未獲准上市,安全性與療效仍在研究中;能否順利推進,將是禮來延續減重市場領先地位的重要觀察指標。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 英特爾盤中崩跌30%!恐寫史上最慘一天 全球晶片股跟著殺
- 〈美股早盤〉科技股又挨刀!那指重挫逾2%創兩個多月低點 台積電ADR跌逾3%
- 需求熱股價卻冷!亞洲AI供應鏈喊旺 市場為何還在怕?
- 全球股基連六周吸金!亞洲最搶手 美股基金卻失血

- 講座
- 公告
上一篇
下一篇