〈光寶科法說〉AI摘要2026 10/30
鉅亨網記者吳承諦 台北
一、 2026 年第三季財務與營運詳情
財務表現:
營收與獲利改寫歷史新高:
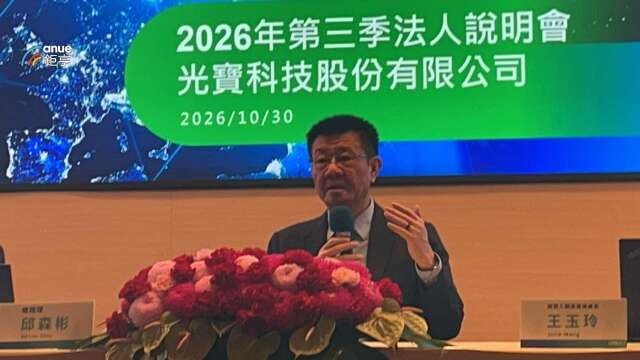
第三季合併營收達新台幣 574 億元,季增9%、年增28%。
營業毛利為 149 億元(年增 32%),毛利率為 25.9%(年增 0.9 個百分點,顯著優於上半年的 24.7%)。
營業利益達 87 億元(年增 85%),營業利益率攀升至 15.1%(年增 4.7 個百分點,優於上半年的 12.8%)。
稅後淨利為 74 億元(年增 60%),每股盈餘創單季歷史新高,達 NT$ 3.27 元。
2026 前三季累計表現:
前三季累計營收達 1,535 億元(年增 26%);毛利率 25.2%(年增 1.9 個百分點);營業利益 210 億元(年增 73%),營業利益率 13.7%。
前三季稅後純益為 183 億元,前三季累計每股盈餘達 NT$ 8.08 元(年增 64%),持續締造新猷。
資本回報與資本支出:前三季資本支出高達 131 億元,投入資本報酬率達 34% 的穩健高檔水準。10 月完成首筆 360 億元永續連結聯貸案以支應全球擴產。
三大部門營運結構(2026Q3):
雲端物聯網部門(核心主力,佔比 59%):
營收達 338 億元(年增 57%),營業利益達 71 億元(年增逾 1 倍)。受惠新一代 AIDC 基礎建設、高階 AI 伺服器電源與管理系統出貨放量,前三季部門營收累計年增達八成。
光電部門(佔比 14%):
營收為 81 億元(年增 17%),營業利益為 7 億元(年增 19%)。受惠高階光電半導體在雲端運算、工控自動化與新能源核心領域需求暢旺。
資訊及消費性電子部門(佔比 27%):
營收為 155 億元(年減 6%),營業利益為 16 億元(年減 3%)。受終端系統性缺貨壓抑拉貨動能,但受惠於低軌衛星電源出貨倍增與高階 PC 電源挹注,整體表現遠優於產業平均跌幅。
資產負債與備料策略:
第三季存貨季增 110 億元,短期借款季增 105 億元。公司因應半導體、高壓電容及 PCB 等長交期關鍵材料,展開策略性採購與長期備料(通常以半年為循環滾動調整,半導體產能更與原廠簽訂 3 年長約鎖定),備抵跌價損失提存比例維持正常穩定。
二、 策略投資與四箭齊發布局(光、機、電、散熱)
電(Power Brick):6 月收購 Epic,取得 DC-DC Power Brick 關鍵技術;於 10 月 OCP 全面展出 800V DC-DC Brick,預計 2027 年第三季開始貢獻營收(市場 TAM 約 300 億元)。
光(Optical):7 月策略投資 Lessengers,布局光引擎(Optical Engine)、光模組及機櫃級光互連市場。
散熱(Liquid Cooling)與機構分割:
9 月策略投資波蘭液冷系統製造商 DCX,展出 2.6MW 企業級 CDU 液冷散熱系統。
董事會今日決議將力能精密製造進行分割(Spin-off 至 100% 子公司力卬),與 DCX 深度協同,彈性延攬國際人才以加速液冷事業推進。第一款 120kW 企業級 CDU 已於 Q3 順利出貨,220kW CDU 進入設計階段。
關鍵元件:策略投資控股銀川欣安瑞電,掌握高功率變壓器及高電感器元件製造優勢。
次世代產品進程:
ASIC 伺服器 8.5kW PSU 與 BBU 持續量產;42 吋 Helios Power Shelf 及 Vera Rubin 規格於 Q4 擴大放量。
次世代 800V HVDC Power Rack 從原本 660kW 直接跳級升級至 880kW(亦有客戶客製化 1.5MW 案),11 月進行第二階段系統驗證,預計 2027 年第一季正式啟動出貨。
三、 法說會問答完整清單 (Q&A)
Q1:美系 CSP 建置資料中心面臨缺電與缺晶片挑戰,光寶如何看待拉貨動能? (現場法人)
總經理 Anson:
第一季拉貨動能偏弱確實受電力瓶頸壓抑,第二季瓶頸暫解後拉貨暴衝,第三季略微放緩屬於建置過程中的正常起伏。
客戶全年度 CapEx 並未下修,且對明年的 CapEx 展望越來越篤定成長。雖然電力是長期變數,但終端需求方向並未改變。
Q2:零組件缺料是否影響第四季 PSU/BBU 出貨?第四季是否維持年、季雙成長? (現場法人)
總經理 Anson & 財務長 KT:
公司自去年起即對 PCB、高壓電容與半導體進行策略性備料,且庫存充足,能充分配合客戶需求。
第四季雲端部門仍維持季增與年增的「雙成長」指引;下半年整體毛利率將優於上半年平均水準。
Q3:R&D 研發費用與全公司費用率(OPEX Ratio)指引? (BofA Doris / 凱基投顧)
總經理 Anson:
R&D 費用率目前約 5%,公司中長期目標是拉升至 6%,主要是北美實驗室人才招募與建置時程相對較慢。
第三季營業費用率約 11% 多(無一次性因素),未來在毛利持續增長下,將持續提撥獲利挹注 R&D,合理的全公司整體費用率約落在 12% 左右。
Q4:全球擴產進度與資本支出(CapEx)金額更新? (BofA Doris / 現場法人)
總經理 Anson & 財務長 KT:
亞洲產能翻倍:越南廣寧新廠於 11 月正式開幕;台灣高雄二期預計 12 月取得使照,兩大新廠足以支撐未來 2~3 年的產能翻倍需求。
北美產能:德州 McKinney 廠預計於 2027 年第二季 正式投入營運,支撐未來 3~5 年全球交付能力。
CapEx 上修:今年度 CapEx 由原預估的 180 億元上調至 197 億元;預估明年度 CapEx 將進一步高於今年。
Q5:AI 伺服器電源佔整體營收比重?2027 年目標? (富邦 Michelle)
總經理 Anson:
2026 年 AI 伺服器相關電源營收佔比已正式突破 30%。
展望 2027 年,在主流機種瓦數由 5.5kW 躍升至 8kW/8.5kW、Power Shelf 規格擴大,以及 800V Power Rack 出貨挹注下,2027 年 AI 相關營收佔比有機會達到 40% 至 50%(4~5 成)。
Q6:800V HVDC Power Rack 規格提升至 880kW 的背景?明年出貨滲透率? (BofA Doris / 富邦 Michelle)
總經理 Anson:
原先規劃 1MW,考量推進時程曾討論先做 660kW,但研發評估直接做到 880kW 毫無難度且更具效率,因此直接跳級至 880kW(外觀 Form Factor 相同,內部拓撲優化)。
預計 2027Q1 開始出貨,但因大型 GW 級資料中心初期滲透率完全取決於 CSP 新建機房時程與供電進度,難以給出具體滲透率數字。
Q7:BBU 與 PSU 明年的成長性與產能配置? (現場法人 / 富邦 Michelle)
總經理 Anson:
成長幅度上,PSU 涵蓋 Enterprise、NeoCloud 及 CSP 龐大需求,整體絕對體積仍大於 BBU。
BBU 明年營收預估維持 30% 以上的高成長;產能擴充重心同步放在美國與亞洲,美國製造比例逐步提升。
Q8:車用電子業務近期的成長動能? (現場法人)
總經理 Anson:
車用今年呈現年成長,明年亦將持續增長。動能來自:
車燈模組(Module):主動淘汰低毛利專案,保留高毛利機種,需求同步回溫。
智慧座艙鏡頭模組:駕駛座上方 Overhead Console 安全攝像頭模組通過客戶驗證並放量出貨。
Q9:液冷 CDU 散熱與機構件分割的進度? (現場法人)
總經理 Anson:
第一款 120kW Enterprise 專用 CDU 散熱系統已於 Q3 順利交貨量產,Q4 續放量且已取得明年度訂單;第二款 220kW 進入設計階段。
機構事業分割轉入子公司立卬,主要為賦予團隊更大彈性與海外 DCX 合作,以加速液冷業務發展。
Q10:2027 年三大事業部初步展望與原物料因應? (現場法人)
總經理 Anson:
資訊/消費:消費端持平,但低軌衛星電源受惠規格變更、瓦數提升,維持高成長。
光電部門:工控與新能源核心應用穩健,預期維持約 10% 成長。
雲端部門:隨 8kW+ 高瓦數電源、Power Shelf 及 Power Rack 出貨,若時程順利,明年 AI 伺服器電源營收有望再實現約七成(70%)的高速成長。
備料機制:半導體簽訂 3 年產能長約,PCB 及電容採半年滾動檢討,已提前鎖定產能以平抑漲價與缺料風險。
- AI投資變天!產業鏈迎新局?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 北富銀主辦 光寶科首筆永續連結聯貸案360億元完成簽約
- 光寶科攜手輝達亮相OCP 展出800 VDC關鍵電源技術
- 光寶科前進2026 OCP 聚焦NVIDIA 800 VDC架構、液冷散熱核心布局
- 〈光寶科法說〉800V Power Rack明年Q1出貨 2027資本支出高於197億元

- 講座
- 公告
上一篇
下一篇