AI砸錢愈多股價愈跌?美股七巨頭財報揭投資分歧、蘋果成最大贏家
鉅亨網編譯莊閔棻
 AI新聞摘要
- 1.七巨頭AI財報分歧,營收普遍成長但股價走勢分化,市場焦點轉向獲利與現金流。
- 2.微軟、亞馬遜、Google雲端營收大增,訂單龐大;Meta靠AI推升廣告,蘋果資本支出最低、股價年內漲約27%。
- 3.四巨頭第三季資本支出合計2029億美元創高,自由現金流承壓;市場憂AI投資回收、折舊與循環融資風險。
美股科技巨頭的人工智慧(AI)投資競賽,正從比拚資本支出規模,轉向檢視實際獲利與現金流。最新一輪財報顯示,儘管美股「七巨頭」(Magnificent Seven)中已公布業績的六家公司營收幾乎全面成長,股價表現卻明顯分歧,甚至出現營收成長越快、股價跌幅越大的反差。
Alphabet(GOOGL-US) 旗下Google雲端業務第三季營收年增103%,但財報公布隔日股價重挫12.64%,創上市以來最大單日跌幅;亞馬遜(AMZN-US) 雲端服務(AWS)營收成長39.3%,創近五年最快增速,盤後股價卻一度下跌逾7%。Meta第三季營收也成長26%,股價同樣走跌。
相較之下,微軟(MSFT-US) Azure營收成長48%,股價僅小幅下跌0.2%;特斯拉(TSLA-US) 儘管營業利益大減56%,卻因下修全年資本支出目標,股價相對穩定。
蘋果(AAPL-US) 則因資本支出規模遠低於同業,今年以來股價上漲約26.7%,成為七巨頭中表現最佳的公司。
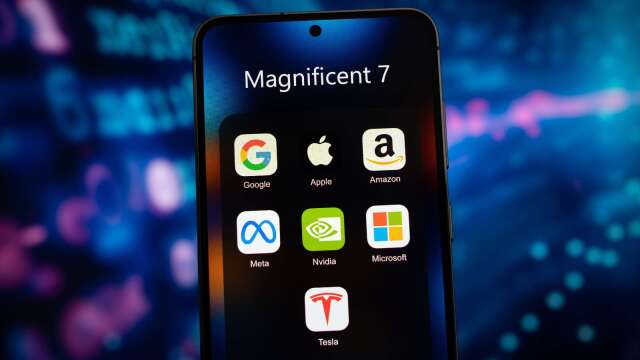
所謂「七巨頭」,包括蘋果、微軟、輝達(NVDA-US) 、亞馬遜、Alphabet、Meta(META-US) 及特斯拉。不過,輝達財季與其他公司不同步,第三季財報尚未公布。
截至10月30日,七巨頭股價走勢已不再像過去幾年同步上漲。蘋果年內上漲26.7%,輝達上漲9.7%,Alphabet與特斯拉則分別下跌10.5%及11%。
七家公司合計占標普500指數約三分之一權重,但今年以來加權漲幅僅6.2%,首次自2023年「七巨頭」概念興起以來落後大盤。
市場對AI泡沫及巨額投資能否回收的疑慮正在升高。僅上一季,六家公司的資本支出合計就超過2,000億美元,其中大部分資金最終流向AI晶片與資料中心建設。
然而,市場反應並非單純取決於企業花了多少錢,而是開始追問:這些投資究竟何時能轉化為收入與現金流,使AI產業的競爭重心逐漸從資本支出規模,轉向投資報酬率與財務承受能力。
AI商業模式大不同 雲端業者收算力費、Meta靠廣告變現
儘管六家科技巨頭都被歸類為AI概念股,但實際上,各自的獲利模式與投資風險差異甚大。
微軟、亞馬遜與Google主要透過雲端服務出售運算能力,是目前AI熱潮中最直接的受益者。只要企業持續擴大AI應用,就需要租用更多運算資源,為雲端業者帶來相對明確的收入來源。
第三季微軟Azure營收達331.7億美元,年增48%;AWS營收達460億美元,年增39.3%,換算年化營收約1,840億美元,創近五年最快增速;Google Cloud營收則達307億美元,年增103%。
更重要的是,三家業者手中都握有大量尚未認列的訂單。微軟商業合約待履行義務達6,770億美元,年增73%;Google Cloud積壓訂單達5,610億美元,管理層預估超過一半將在未來兩年轉為營收;亞馬遜積壓訂單則達5,780億美元。
亞馬遜執行長賈西(Andy Jassy)在財報電話會議上透露,OpenAI與Anthropic各自追加了價值逾千億美元的長期採購合約。
目前雲端業者面臨的主要問題,反而是供給不足。亞馬遜平均每14秒就必須在資料中心安裝一顆AI晶片,仍難以滿足客戶需求。
Meta則採取不同策略,透過AI改善廣告推薦系統,提高廣告投放效率與價格。
Meta第三季營收達646億美元,年增26%,其中廣告展示量增加10%,平均廣告單價上漲14%。公司將業績成長歸功於AI推薦技術進步,讓廣告能更精準地觸及目標客群。
不過,Meta的獲利模式仍受到廣告市場規模限制。AI雖然能提高廣告單價、增加展示量,但當廣告價格持續上漲,或用戶使用量逐漸接近飽和,未來成長空間可能受到限制。
蘋果則是七巨頭中最沒有積極投入AI基礎建設的公司。第三季營收達1,145億美元,創歷史新高,年增12%;2026會計年度營收達4,788億美元,同樣創下公司紀錄。
蘋果全年資本支出約90億美元,年減29%,遠低於其他科技巨頭。當市場開始擔憂AI投資成本與現金流壓力時,蘋果相對保守的策略反而成為優勢,今年以來股價上漲約27%。
不過,蘋果也並非沒有AI挑戰。由於自研AI進展不如預期,公司今年1月宣布每年投入約10億美元採用Google Gemini模型,協助重建Siri。AI伺服器需求也推高高頻寬記憶體(HBM)產能占用,連帶增加一般記憶體成本,Mac mini已調漲200美元。
特斯拉則是另一種投資邏輯,其高估值主要建立在自動駕駛與機器人等未來業務,而非目前的汽車銷售。
特斯拉第三季營收約280億美元,與去年同期持平,營業利益卻大減56%,營業利益率僅剩2.6%。儘管如此,FSD付費訂閱用戶已達174萬,年增67%,北美交付的新車中,超過75%選配FSD;Robotaxi也已在奧斯汀開始載客,無人監督行駛里程單季增加八倍。
但這些新業務距離大規模獲利仍有一段距離。特斯拉宣布將全年資本支出目標從250億美元以上下修至200億美元,也讓市場對其資金運用壓力稍微放心。
至於Google,則面臨雲端與廣告兩大業務同時受到檢視的局面。雖然Google Cloud營收翻倍,但搜尋廣告營收年增12%,低於市場預期的約15%,顯示AI搜尋服務的商業變現能力仍有待證明。
加上Google單季資本支出高達514億美元,自由現金流轉為負91億美元,淨利也因股權投資虧損等因素下滑24%,使市場對其AI投資成本與回報產生疑慮。
AI資本支出突破紀錄 自由現金流成市場新考題
這一輪財報最明顯的變化,是投資人開始重新檢視企業的自由現金流。
自由現金流指企業扣除資本支出後,實際能夠留下來運用的現金。當企業持續投入資料中心、AI晶片及伺服器,資本支出就會侵蝕自由現金流,甚至讓原本獲利豐厚的公司陷入現金流赤字。
根據資料,微軟、亞馬遜、Google及Meta四家公司第三季資本支出合計達2,029億美元,創下單季新高。今年全年資本支出計畫合計超過7,000億美元,年增75%,業界預估明年更可能達到1.3兆美元。
市場對AI投資的評估標準也因此改變。過去兩年,投資人願意獎勵積極擴張AI基礎建設的企業,如今則更關注投入的資金究竟需要多久才能轉化為現金收入。
不過,三家自由現金流為負的公司,實際面臨的風險並不相同。
Google與亞馬遜的資本支出主要用於擴建資料中心、採購晶片及網路設備,背後都有大量雲端訂單支撐。兩家公司雖然短期承受現金流壓力,但隨著客戶需求逐步轉化為收入,投資回收路徑相對明確。
微軟第三季資本支出也翻倍至394億美元,但由於營運現金流高達580億美元,扣除資本支出後仍保有186億美元自由現金流,顯示其財務承受能力相對較強。
Meta的處境則較為特殊。公司第三季資本支出達349億美元,全年預計投入1,350億至1,450億美元,規模已接近大型雲端業者。
不同之處在於,雲端業者建設資料中心後,可以直接向客戶收取運算服務費用;Meta的資料中心主要供自身使用,投資能否回收,仍取決於AI能否持續提升廣告收入。
Meta過去曾因大舉投資元宇宙,導致股價在2022年一年內下跌75%,後來透過裁員與削減支出才逐漸恢復。如今AI投資規模遠超當年的元宇宙布局,也讓市場更加關注公司的財務風險。
此外,Meta的融資結構也出現變化。公司長期債務在一年內從587億美元增加至809億美元,並宣布設立沒有投票權的C類股。標普近期更將Meta信用評等展望從「穩定」下調至「負面」,理由包括資本支出與自由營運現金流的不確定性。
相較之下,特斯拉與蘋果的現金流壓力較小。
特斯拉透過下修全年資本支出計畫,將自由現金流恢復至正15.3億美元,並持有300億美元信貸額度;蘋果則因全年資本支出僅90億美元,單季營運現金流便達280億美元。
七巨頭市值版圖重新洗牌 AI競賽進入獲利驗收階段
從更長期的角度來看,AI浪潮已徹底改變美國科技巨頭的市值排名。
2022年11月ChatGPT問世時,蘋果市值約2兆美元,微軟約1.8兆美元,Google約1.1兆美元,亞馬遜約8,500億美元。當時輝達市值僅約3,600億美元,在七巨頭中排名第六。
但隨著生成式AI帶動GPU需求爆發,輝達市值在2023年5月首次突破1兆美元,兩年多後更一度登上全球市值第一。
截至10月30日,七巨頭市值排名已出現重大變化:蘋果約5.03兆美元、輝達4.93兆美元、微軟3.88兆美元、Google 3.44兆美元、亞馬遜2.6兆美元、特斯拉1.58兆美元、Meta 1.57兆美元。
七家公司合計市值已從2022年底約7兆美元,擴大至23兆美元,占標普500指數權重也從22%升至33%。
不過,隨著AI投資規模不斷擴大,市場開始注意三項可能改變產業競爭格局的風險。
首先是資金流向與循環融資問題。
輝達是這波AI投資熱潮的重要受益者,其他科技巨頭投入資料中心與AI基礎建設的資金,有相當一部分最終流向晶片供應商。不同於雲端業者必須大規模興建資料中心,輝達本身並未投入同等規模的基礎建設,上一財年資本支出僅約61億美元。
然而,這也代表輝達的成長高度仰賴下游客戶持續擴大支出。一旦雲端業者開始縮減AI投資,輝達同樣可能受到衝擊。
另一方面,部分雲端業者開始透過發債、發股等方式籌措資金。Google第三季發債淨流入287億美元,並計畫發行847.5億美元股票;亞馬遜單季發債規模則達481億美元。
路透社調查指出,微軟、Alphabet、亞馬遜、Meta及甲骨文五家科技公司,2026年前9個月營運現金流合計達5,429億美元,創下歷史新高,但資本支出也翻倍至5,569億美元,首度超過營運現金流。五家公司自由現金流更從去年同期盈餘1,435億美元,轉為赤字140億美元。
市場也開始關注循環融資的隱憂:晶片製造商與雲端業者可能利用自身信用,向下游客戶提供貸款或擔保,而客戶取得資金後,又將其用於採購晶片與算力服務。這種資金流動可能讓市場需求看起來比實際更強勁。
其次,AI設備折舊可能逐漸侵蝕企業獲利。
資料中心、AI晶片與伺服器並非一次性支出,而是必須隨著使用年限逐年認列折舊。微軟第三季折舊與攤銷費用年增44%;亞馬遜過去12個月折舊費用高達793億美元,甚至超過其一年前同期765億美元的淨利。
更大的問題在於,AI晶片與伺服器技術更新速度極快。企業投入巨額資金購買高階GPU,原本預期能長期使用,但若數年後性能便落後新一代產品,設備可能面臨提前減值的風險。
電影《大賣空》原型、著名投資人貝瑞(Michael Burry)近期也公開質疑,科技巨頭可能刻意延長AI晶片的折舊年限,並估計2026年至2028年累計可能因此高估約1,760億美元的獲利。
最後,企業未來可能面臨AI投資進退兩難的局面。
如果持續擴大投資,資本支出與折舊將進一步壓縮自由現金流;但若放慢投資速度,又可能失去AI市場競爭優勢。
雲端業者已簽訂大量長期合約,特斯拉必須持續投入自動駕駛技術,Meta也需要AI推薦系統支撐廣告業務,這些投資都難以輕易喊停。
相較之下,蘋果因為AI基礎建設投資規模較小,擁有更多等待技術與商業模式成熟的空間。
接下來市場的重要觀察焦點將是輝達11月公布的財報。如果資料中心營收與未來展望繼續加速,代表下游業者仍在擴大AI投資;反之,若財測轉弱,則可能反映科技巨頭開始調整支出步調。
這一輪財報透露出AI產業競爭進入新階段:過去市場關注誰願意投入最多資金,如今則開始要求企業證明投資能夠帶來多少實際回報。隨著折舊成本增加、融資需求升高,科技巨頭接下來比拚的將不只是AI技術與算力規模,更是現金流、資產運用效率,以及將龐大投資轉化為獲利的能力。
延伸閱讀
- 輝達RTX Pro 5500晶片供不應求!阿里、騰訊等中國企業訂單僅能到貨1%
- 川普表態願接受期中選舉結果、與民主黨合作
- 民主黨勝選美股未必受衝擊?歷史數據:標普500選後1年平均仍漲約16%
- 民主黨奪回眾議院!川普失國會優勢、恐面臨調查潮

- 講座
- 公告
上一篇
下一篇