慧友歐洲機器人與半導體新單接力放量 總座看明年本業有望轉盈
鉅亨網記者吳承諦 台北
 AI新聞摘要
- 1.慧友看好歐洲機器人、半導體測試設備與AI攝影機需求,預期明年本業有望轉虧為盈。
- 2.今年本業虧損較去年縮小50%至60%,毛利率降至15%至16%,下半年已回穩,公司透過調價與料件最佳化改善獲利。
- 3.今年前10月營收年增約60%,施皓榮對明年營收成長約10%持謹慎樂觀。
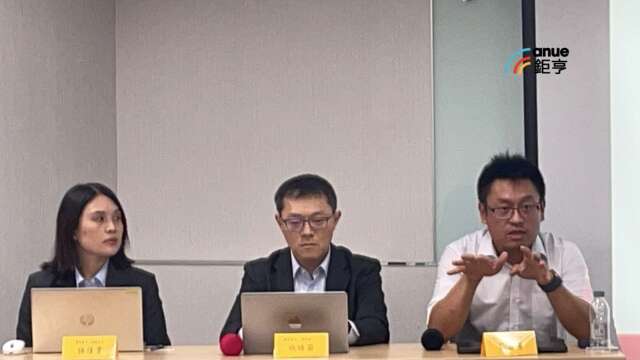
視覺辨識廠慧友(5484-TW)今(5)日召開法說會,總經理施皓榮表示,隨著歐洲機器人與下一代半導體測試設備等新產品布局發酵,加上高毛利的AI攝影機需求增溫,預期明(2027)年本業有望轉虧為盈。
慧友今年本業虧損幅度已較去年減少50%至60%,整體轉正主要仰賴投資固定業外收益支撐,預計未來5年皆可提供穩定的轉型支撐。受到記憶體價格每週更新且單價逼近CPU等原物料上漲影響,以及面對中國廠商比價策略性讓步,慧友毛利率由去年的20%至25%區間,下滑至今年的15%至16%。慧友提到,下半年毛利率已較上半年回穩並維持在15%至20%區間,公司正透過調整報價與料件最佳化來改善獲利。
在半導體與智慧製造領域,慧友今年受惠客戶因應DDR4問題進行大規模最後採購,單一專案年出貨量約達2K至4K,目前下一代由Intel轉向AMD架構的晶圓廠測試設備產品已開始送樣,預計明年第3季至第4季放量並導入更多設備。此外,慧友也與台灣軟體夥伴合作,鎖定國外晶片大廠工廠進行視覺辨識與不良品偵測,預計明年第1季展開概念驗證,同樣於明年第3季至第4季貢獻營收。
機器人視覺是慧友明年看好的成長動能,公司今年已拿下2至3家歐洲Tier 1的ODM大廠訂單,因終端產品銷往美國具備非紅供應鏈考量,使台灣具備至少5年的轉單優勢。
慧友得以勝出的關鍵在於自主開發的時間同步卡,不僅解決市售產品價格偏高與客戶需二次開發韌體的痛點,更計畫從現有第一代延伸出兩三個版本,同時在台灣設有具備完整無塵室的工廠負責自製鏡頭封裝,提供3M、5M至8M全域快門鏡頭的長期供貨支援。
針對車載與AI攝影機佈局,慧友車載業務主攻台灣商用車駕駛監控系統與歐洲農業無人控制挖土機,未來計畫將台灣商用車經驗複製至馬來西亞與泰國等東南亞市場;內建運算能力的AI攝影機則因全機一體成型易於維護且符合反恐安全需求,獲得國外政府出資的海港與機場等基礎建設青睞,目前已送樣8B2產品至美國機場進行停機坪安全監控的概念驗證,預計明年第1季展開。
除了硬體與鏡頭整合,慧友自今年下半年起積極投入模型與應用軟體開發,並成立專責團隊整合車載、機器人與智慧工廠軟體,更針對2027年歐盟網路韌性法案與功能安全法規在2026年展開提前佈局。
在跨國合作案例上,慧友與日本商社Minerva合作開發教室與會議室追蹤系統,利用NVIDIA NX方案可同時辨識8個人聲並區分發言者重點,已於今年日本EdgeTech展會亮相。
慧友今年前10月營收年增約60%,由於今年基期墊高,施皓榮對明年訂單展望抱持謹慎樂觀態度,則設定明年營收成長約10%左右的目標。
營收占比部分,智慧製造與半導體佔比最高達45%,特殊商用車輛穩定維持在30%,機器人視覺應用約佔25%,其餘約5%則來自基礎建設的AI攝影機需求。毛利率排序上以半導體專案最高,其次為AI攝影機,機器人業務因初期配合國際大客戶採購議價而有所讓步,但公司看好後續第二代與第三代開案的放量空間。
- AI投資變天!產業鏈迎新局?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 慧友攜美商SiMa.ai擴充實體AI產品布局 推進無人機與自主系統應用商業化
- 安謀催生實體AI生態系 慧友躋身合作夥伴搶攻2000億美元運算商機
- 慧友穩固車用基本盤 推進AI監視器、機器狗運算新品
- 慧友攜美商SiMa.ai擴充實體AI產品布局 推進無人機與自主系統應用商業化

- 講座
- 公告
上一篇
下一篇