東山精密收購SSD控制晶片廠從PCB、光模組擴大AI資料中心布局
優分析 Uanalyze
2026年11月06日(優分析/產業數據中心報導)⸺ 中國電子零組件廠東山精密(002384-CN)從PCB、光模組進一步跨入儲存領域。公司取得SSD控制晶片與模組業者江蘇華存電子多數股權,希望運用既有資料中心客戶資源,拓展企業級SSD業務。交易最高對價人民幣5.81億元,其中約1.45億元須待產品量產、客戶認證及接單等條件達成後支付。
東山近年透過併購擴大產品線。上半年PCB營收約125.3億元,占總營收45%;精密組件營收65.8億元,占23.7%;光模組營收53.5億元,占19.3%。其中光模組業務主要來自收購索爾思光電Source Photonics,精密組件成長則包含法國汽車零件商GMD併表效益。
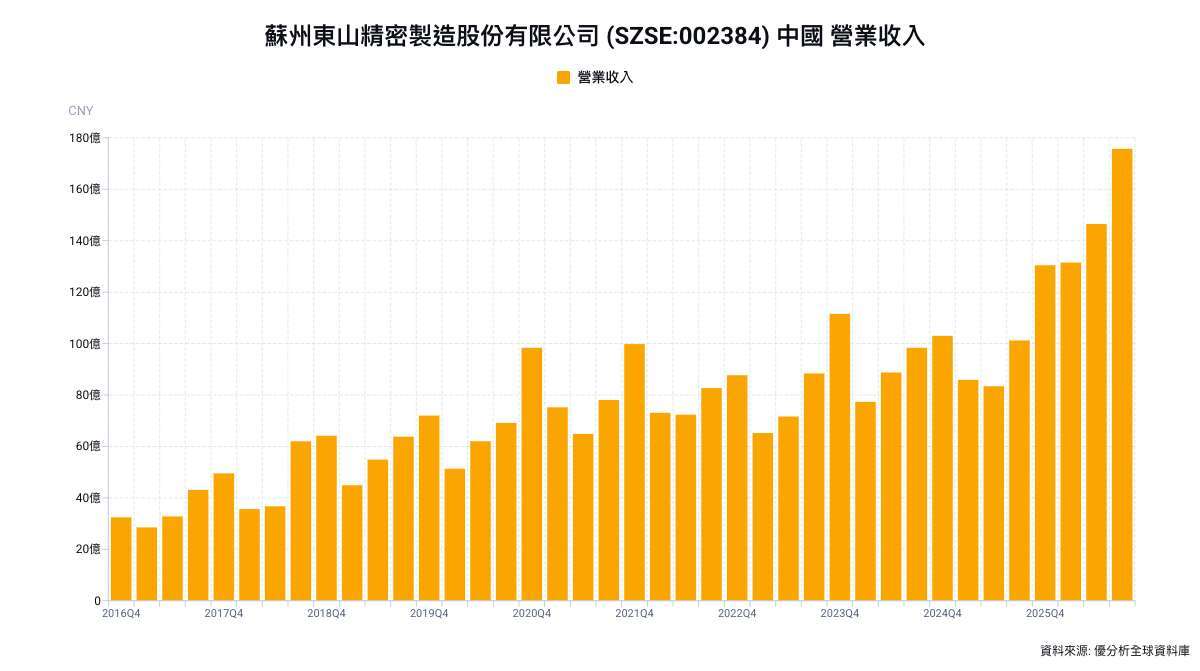
併購也帶動集團營運規模擴大。東山前三季營收453.8億元,年增67.6%;歸屬母公司股東淨利52.9億元,年增逾三倍。公司指出,索爾思及GMD新增併表是成長的重要原因。
隨光模組及AI PCB擴產,東山9月底在建工程升至54.7億元,較年初增加133%。同期存貨增至123.7億元,較年初增加38.5%,公司表示主要因索爾思銷售成長而增加備貨;預付款也因索爾思材料採購增加而上升。
此次收購讓東山從電路板、光通訊進一步延伸至SSD控制晶片及韌體。華存主要從事SSD控制晶片、韌體、模組與儲存方案,東山表示,其研發產品的潛在客戶與集團既有AI資料中心客戶高度重疊,預期可透過既有客戶資源拓展企業級SSD市場。
依交易條件,約1.45億元對價與關鍵產品量產、資料中心客戶認證及取得訂單等進度掛鉤。東山取得華存增資後73.4393%股權,交易於10月16日完成登記,華存自11月起納入合併報表;華存2025年稅後虧損約2,854萬元。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 2027原物料新賽道,洞察原物料新商機
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 微軟荷蘭資料中心工地遭抗議取得電力與許可仍面臨社區阻力
- Google投資170億美元建懷俄明州資料中心部分電力採Bloom燃料電池
- 宜鼎擴充AI記憶體產品線 資料中心SSD送樣
- Check Point押注AI資安轉型 資料中心東西向流量成2027新成長引擎

- 講座
- 公告
下一篇