同欣電(6271) 想接 Lumentum 生意!大客戶若跟這家光通訊廠合併,機會大得多
優分析 Uanalyze
同欣電(6271-TW) 一直想跟美國光通訊廠 Lumentum 做生意,公司在法說會上表示目前進度還是有限。不過公司提到,目前往來的一個大客戶可能跟 Lumentum 合作或合併,如果這件事真的成功,對爭取這些訂單會有很大的幫助。
同欣電想接的是雷射晶片相關的封裝。Lumentum 主要做雷射晶片與光收發模組,是 AI 資料中心光通訊供應鏈的上游。
大客戶合併是機會
同欣電的光通訊生意本來就集中在少數客戶身上。大客戶如果併了 Lumentum,要爭取的雷射晶片生意就落在同一個客戶關係裡。
量產客戶只有一位
FAU 光學對位這門生意,量產的客戶到目前為止只有一位,公司表示不方便說明是哪一家。其他開發中的新客戶也牽涉主動對位,但都還沒走到量產。
800G 之後,同欣電從純電性的 PCBA 跨進光學元件的貼合,同一顆模組裡做到的事變多。這門生意從 2025 年 12 月開始,出貨量還在學習曲線上。
短距離模組移到東南亞
光通訊大客戶的 TIA 與 Driver 由同欣電做完封裝之後送到模組廠,模組廠的組裝地點跟著移動。短距離光模組過去大部分在中國大陸組裝,現在逐步移到東南亞,同欣電的零件就送到這兩個地方。
長距離的光模組留在同欣電這邊做到完整成品,數量比短距離少很多,附加價值比較高。
彭博在 11 月 2 日報導,IC 設計廠邁威爾(Marvell)以全股票交易收購 Lumentum,金額 1,150 億美元、包含負債。公司對這個大客戶沒有指名,彭博報導的那樁交易跟公司提到的大客戶是不是同一件事,公司未公開證實。
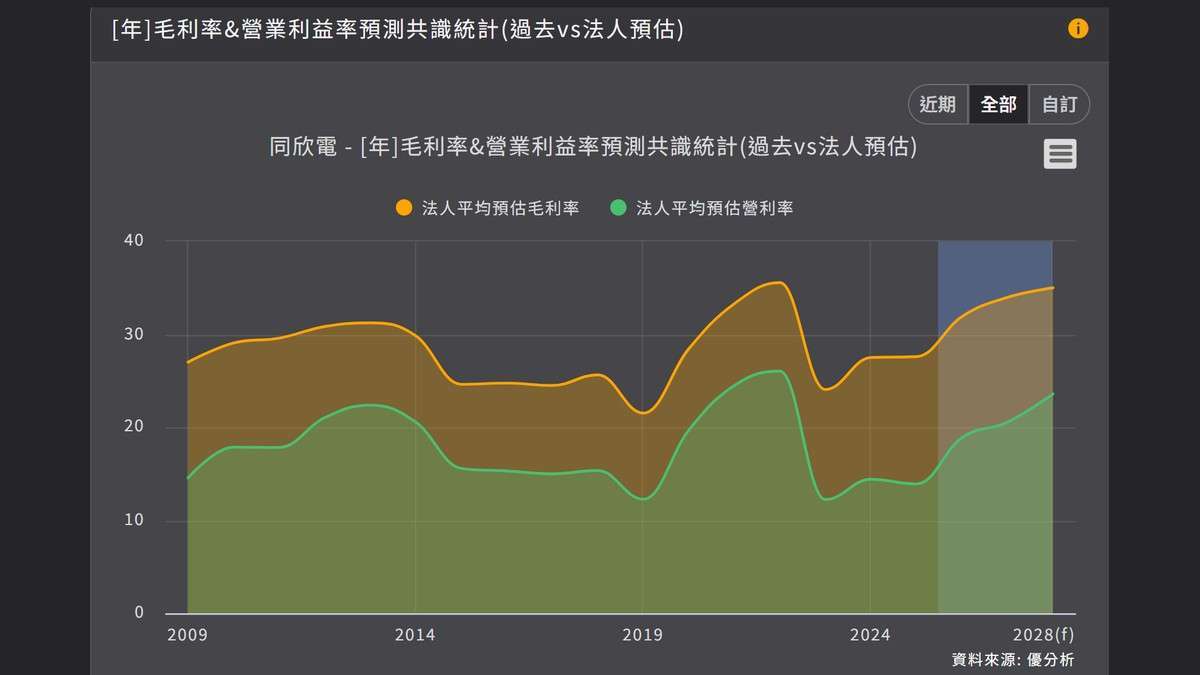
法人的毛利率共識這幾年一路往上,這個預期要成立,靠的是這條線能多接一個客戶。開發與認證都還在進行,量產客戶只有一位,營收要等新客戶走出開發階段才會動起來。
如下圖,根據優分析產業資料庫截至 2026 年 11 月 2 日的更新,法人對毛利率的共識從 2026 年的 31.91 % 逐年往上,2028 年來到 35 %。
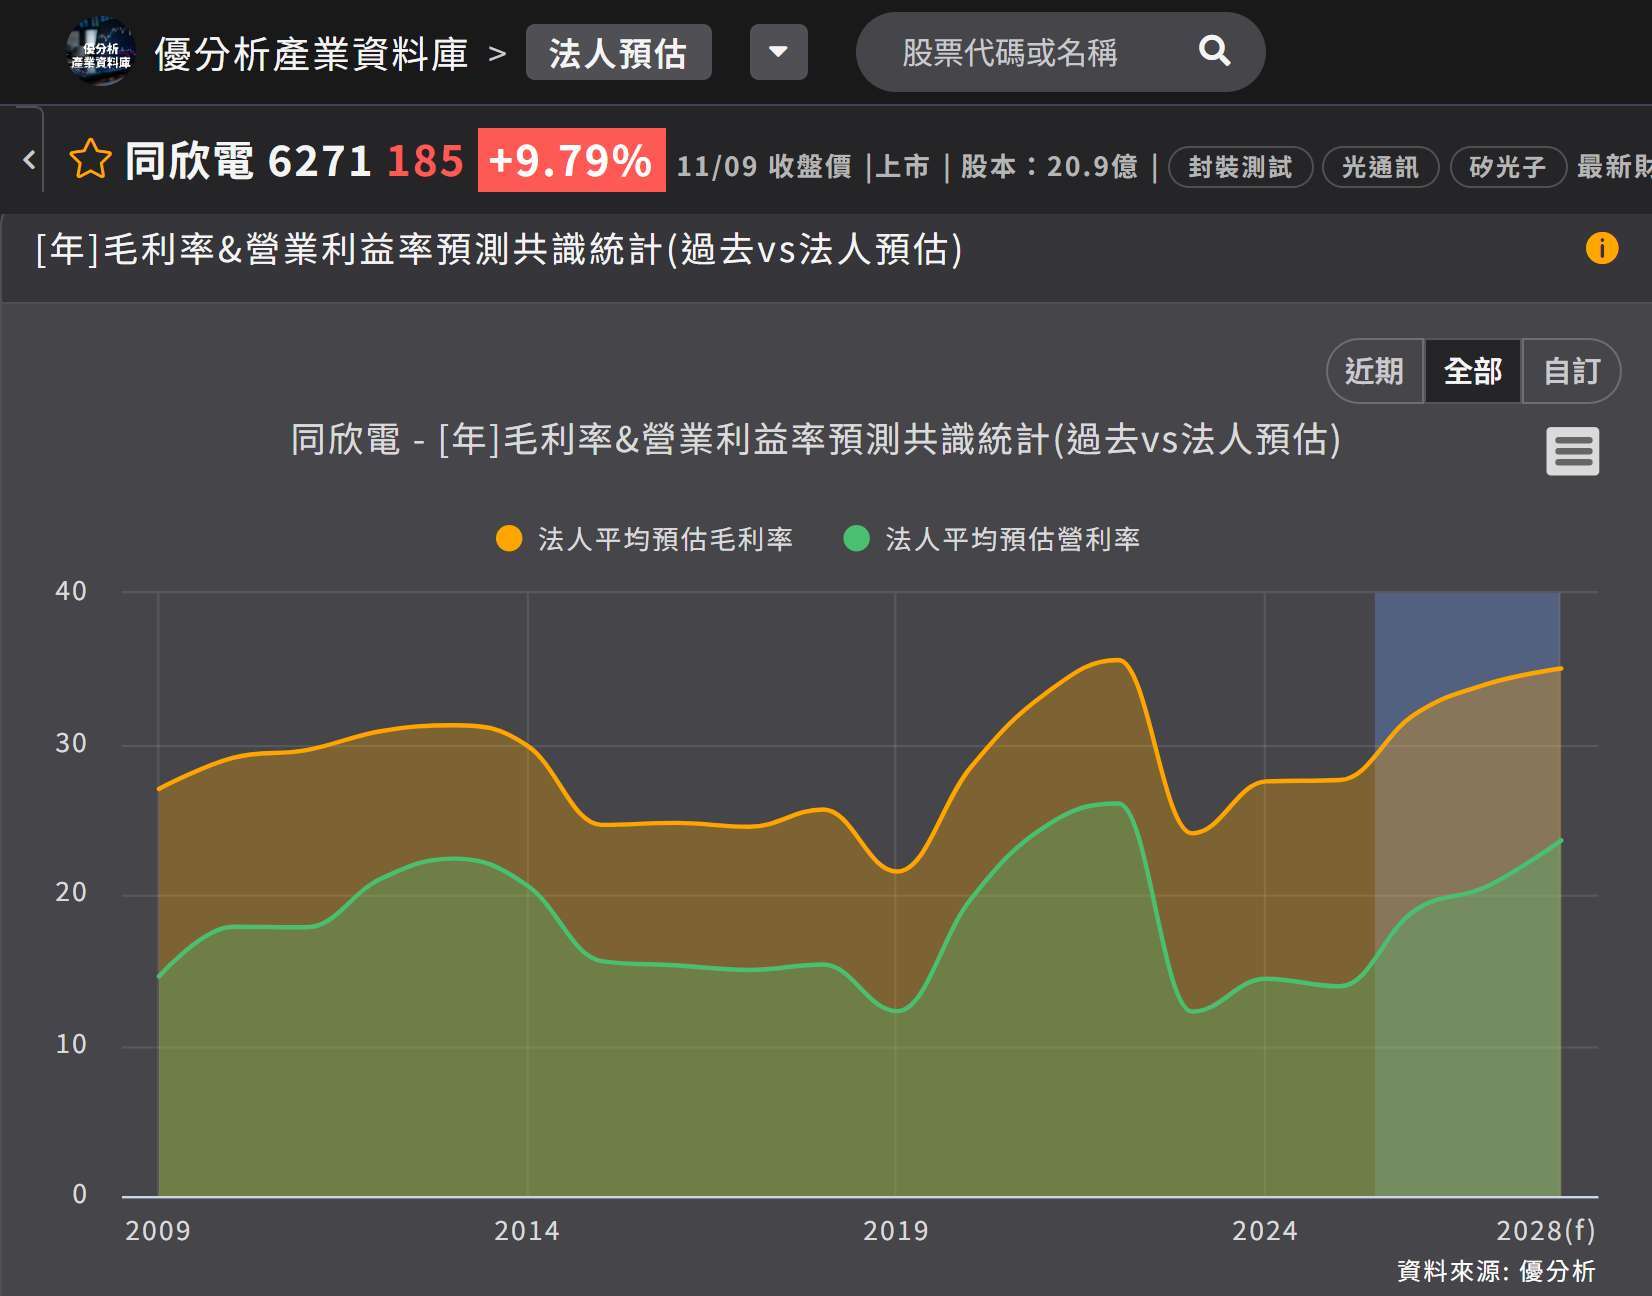
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 台股大漲誰在買 反攻訊號誰發起?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 微軟反對中國光收發器禁令AI資料中心擴建恐受阻
- 同欣電(6271) 光纖對位設備獲客戶認可!對位時間壓到 5 分鐘以內
- GIS-KY(6456) 雷射封裝本月或下月出貨,滿產要等 2027 年第 2 季底!
- GIS-KY(6456) 攻光通訊從零件做起,2D 光纖固定座打頭陣!

- 講座
- 公告
上一篇
下一篇