鋁市出現罕見現貨溢價,庫存降至一年半低點2027年全球供需恐由短缺轉為過剩
優分析 Uanalyze
2026年11月10日(優分析/產業數據中心報導)⸺ 全球鋁市短期供應持續吃緊,倫敦金屬交易所(LME)鋁現貨對三個月期貨溢價週二升至每噸94美元,創五個月新高,反映買家為取得近期可交付的鋁,願意支付更高價格。不過,分析師預期隨著中東產能恢復及印尼新增供給投入市場,全球鋁市明年可能由供不應求轉為供給過剩,短期現貨價格與未來供需預期出現分歧。
這波現貨溢價擴大,主要與交易所庫存持續下降有關。LME註冊倉庫可用鋁庫存已降至207,525噸,為2025年3月以來最低,較今年2月底中東戰事爆發時減少51%。上海期貨交易所監測的鋁庫存上週也降至132,605噸,減幅達31%,創去年12月以來低點。
除了庫存下降,現有庫存的來源也限制部分買家的採購選擇。截至10月底,俄羅斯鋁占LME可用庫存高達99.98%,其餘僅有50噸來自印度。由於許多西方交易商避免採購俄羅斯金屬,使得交易所帳面上仍有庫存,但符合部分買家採購條件的貨源相當有限,進一步推高近期交貨的溢價。
中東供應受干擾也是造成現貨吃緊的原因。中東約占全球鋁產量9%,今年2月底美國與以色列對伊朗開戰後,當地鋁生產與運輸受到影響,減少國際市場可取得的貨源。隨著部分供應逐步恢復,市場對未來供需的預期也開始轉變。
值得注意的是,現貨供應緊張並未帶動鋁期貨價格同步走高。 LME基準鋁價已較今年6月創下的四年高點回落約20%,顯示市場除了反映眼前的交貨需求,也開始考慮明年新增產能可能帶來的供給壓力。
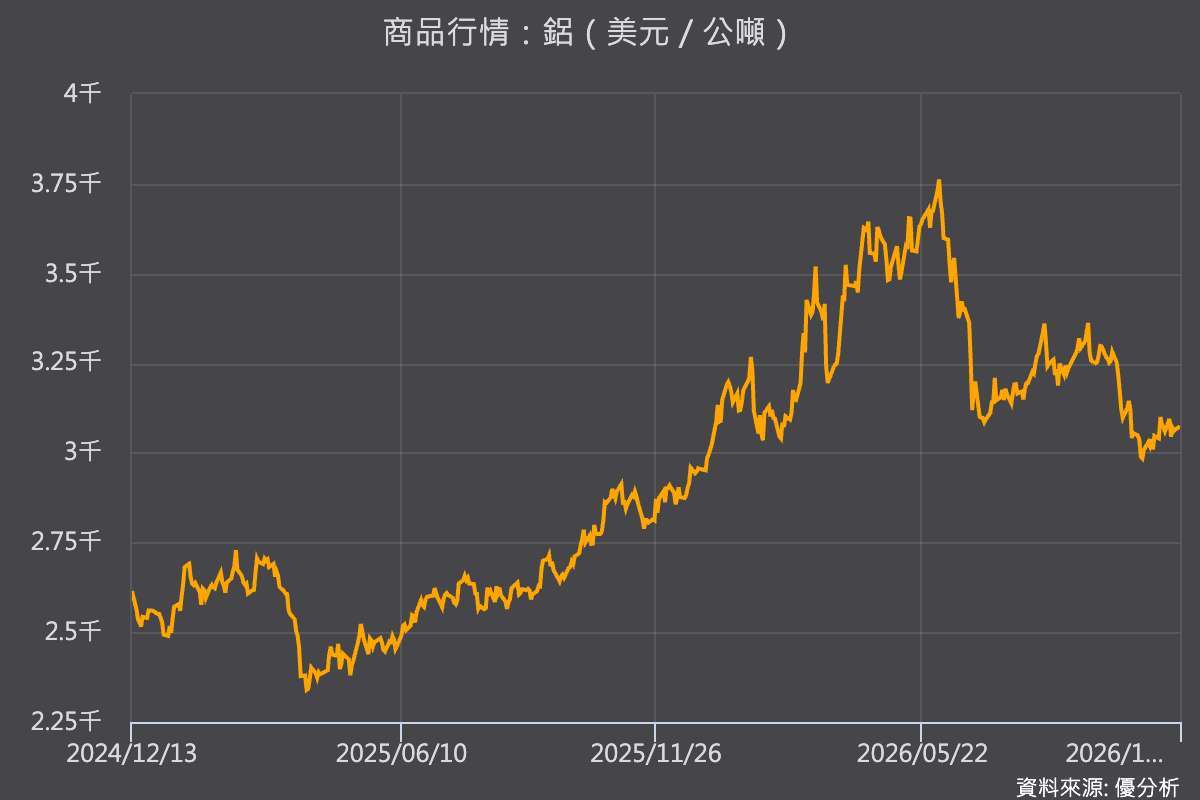
根據最新分析師調查,全球鋁市預估將從2026年短缺72萬噸,轉為2027年供給過剩41萬噸,供需平衡預估一年內轉變113萬噸。主要原因是中東產量逐步恢復,以及印尼新增冶煉產能陸續投產,預期將增加全球市場的鋁供應量。
不過,中東供應恢復仍取決於當地生產及運輸條件,印尼新產能也需要時間才能達到預定產量。在新增供給真正進入市場之前,交易所可交付庫存偏低的情況仍可能持續,使現貨價格與較遠期的期貨價格維持明顯差距。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 2027原物料新賽道,洞察原物料新商機
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
下一篇