優分析 Uanalyze
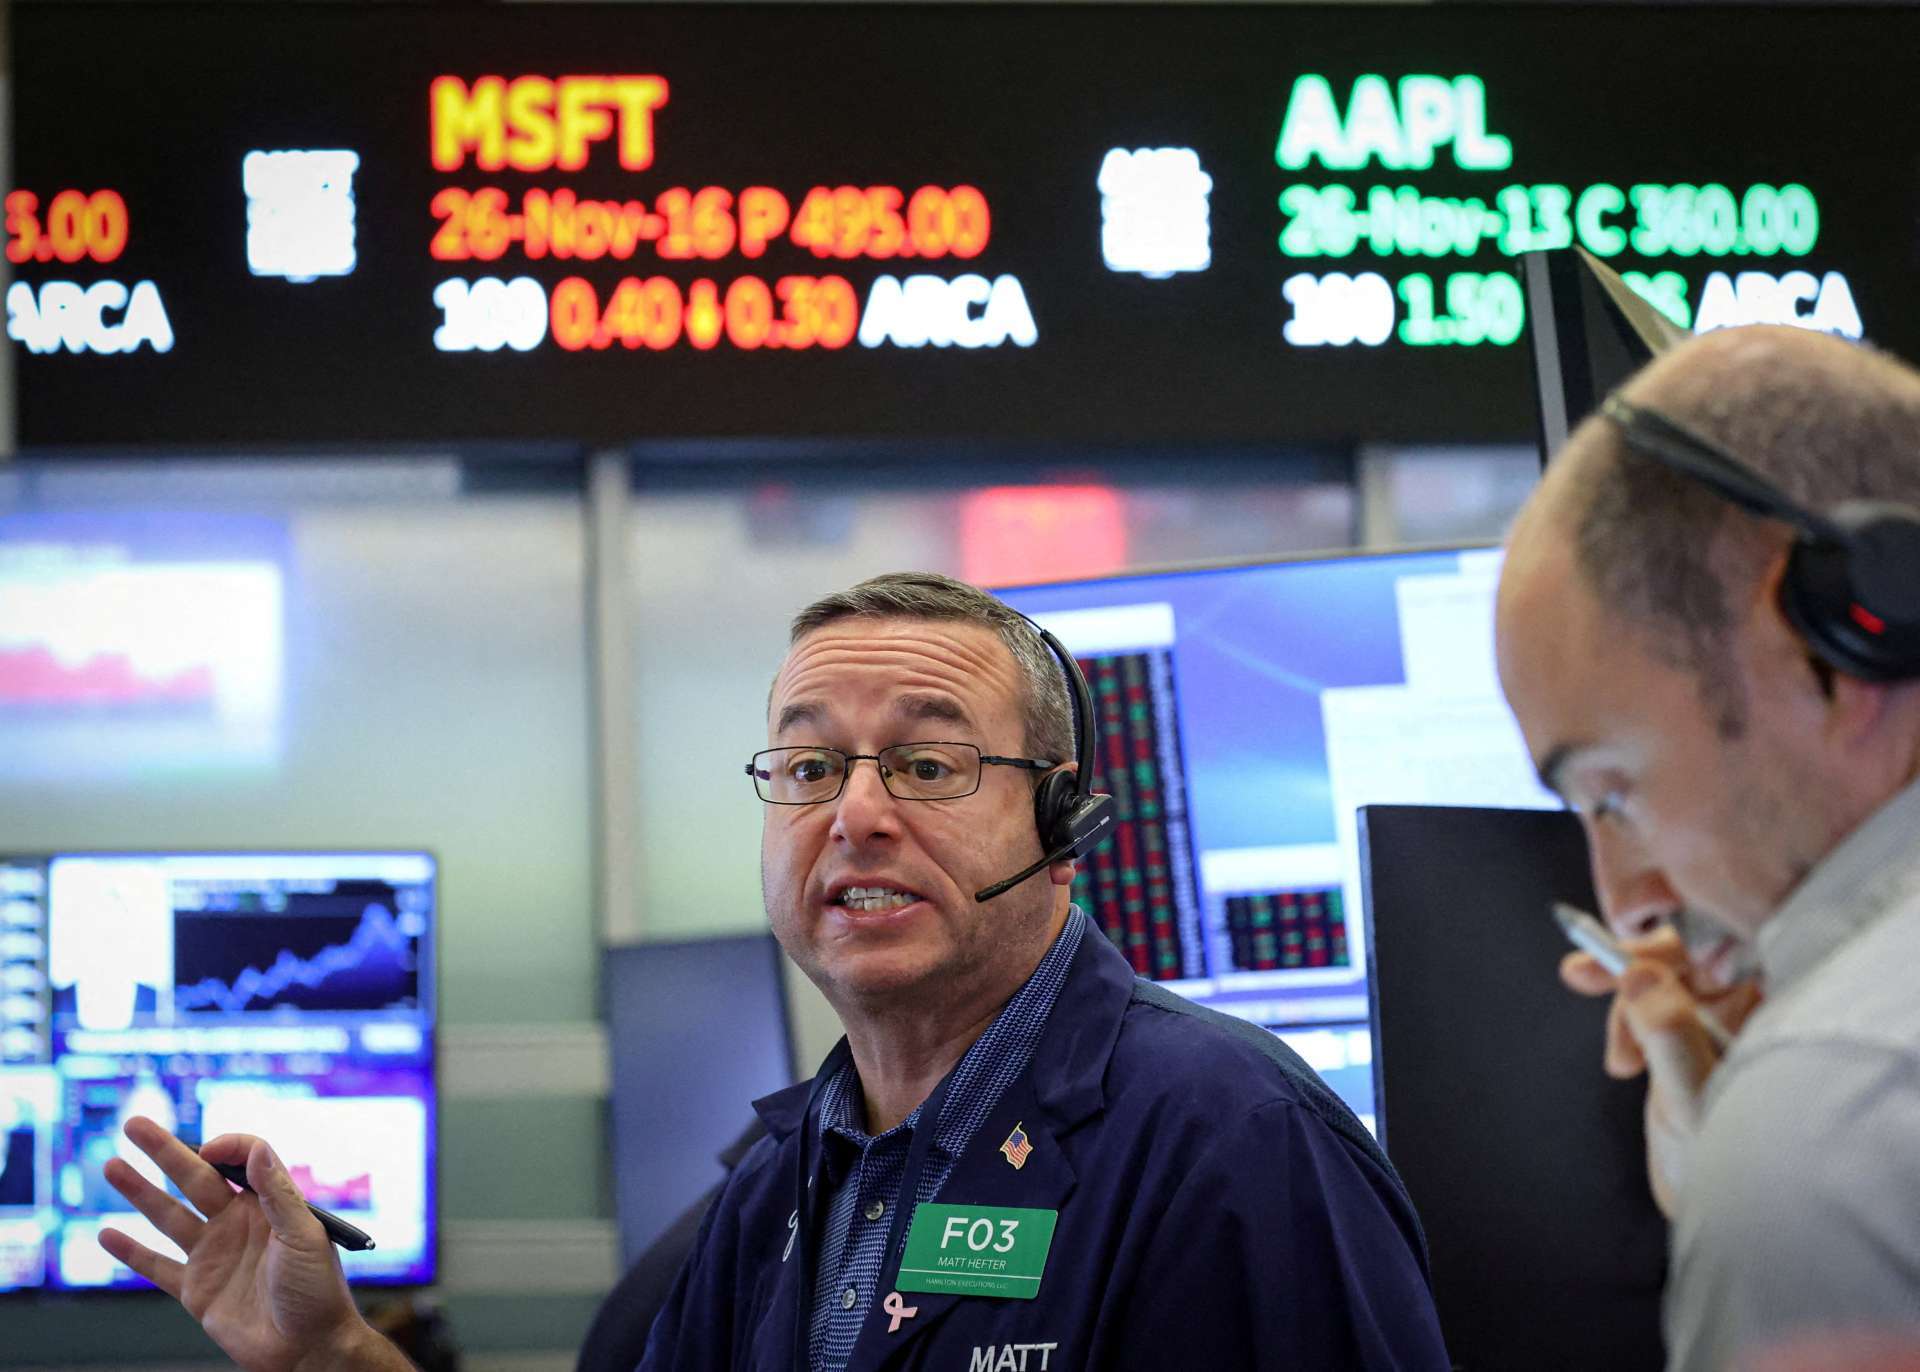
2026年11月16日(優分析/產業數據中心報導)⸺ 全球股市承壓,MSCI全球股市指數下跌0.4%,歐洲STOXX 600指數則維持漲幅,此前一週該指數上漲2.5%,創下歷史新高。科技類股成為主要賣壓來源,歐洲半導體設備商ASML、晶片製造商Infineon及工業集團Siemens拖累大盤表現。亞洲科技股同步重挫,台灣股市下跌近5%,南韓股市跌幅約3%。
NVIDIA股價在黃仁勳離職後持續承壓。公司市值由10月初約5.8兆美元降至上週五的3.9兆美元,蒸發約1.9兆美元。市場預估NVIDIA將於週二公布的第三季財報中,繳出營收1,090億美元、獲利年增90%的成績,投資人尤其關注新管理團隊是否維持對明年業績的樂觀展望。
Pepperstone研究主管Chris Weston指出,選擇權市場反映NVIDIA財報公布當日股價可能出現約正負7%的波動,但在核心領導人物離任後,投資人對公司2028及2029財年的長期競爭力與成長前景可能更加審慎。
另一方面,Claude人工智慧模型開發商Anthropic預計於11月19日開始公開交易,時間緊接在NVIDIA財報公布兩天後。市場傳出,Anthropic此次IPO吸引的機構投資人興趣甚至超過SpaceX。市場將透過其上市表現,觀察投資人對AI產業估值及長期成長潛力的信心。
貨幣政策方面,近期美國通膨數據顯示價格壓力擴大,使市場提高對聯準會12月升息的預期。利率期貨顯示,市場幾乎已完全反映升息1碼(25個基點)的可能性,升息2碼(50個基點)的機率則接近10%。市場並預期至2027年12月前至少還有三次升息。
受升息預期推動,美國10年期公債殖利率升至5%以上,最新報5.1433%,此前一週累計上揚29個基點,創下自2025年4月以來最大單週升幅。美元指數同步攀升至2025年4月以來最高水準。Jefferies策略師Mohit Kumar認為,聯準會及歐洲央行可能於12月再度升息,但後續政策走向仍取決於中東戰事及能源價格變化。
地緣政治方面,美國總統川普預計本週於深圳舉行的APEC論壇期間,與中國國家主席習近平及俄羅斯總統普丁會面,討論核武裁減及美以對伊朗戰爭等議題,相關進展亦將牽動市場情緒。
原油市場則大致持穩,布蘭特原油期貨報每桶95.89美元。此前受市場預期供應可能過剩影響,油價已連續兩週下跌,上週跌幅達2.5%。
整體而言,全球金融市場正同時面臨AI科技股估值調整、主要央行貨幣政策趨緊,以及地緣政治不確定性升高等壓力。本週NVIDIA財報與Anthropic上市表現,將成為檢驗AI投資熱潮能否延續的重要觀察指標,而聯準會會議紀錄及美國公債殖利率走勢,也將持續左右全球股市與資金流向。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
上一篇
下一篇