
AI伺服器PCB規格升級傳延後,鑽針供不應求預期面臨變數!鎢原料供應成第二大風險
優分析 Uanalyze
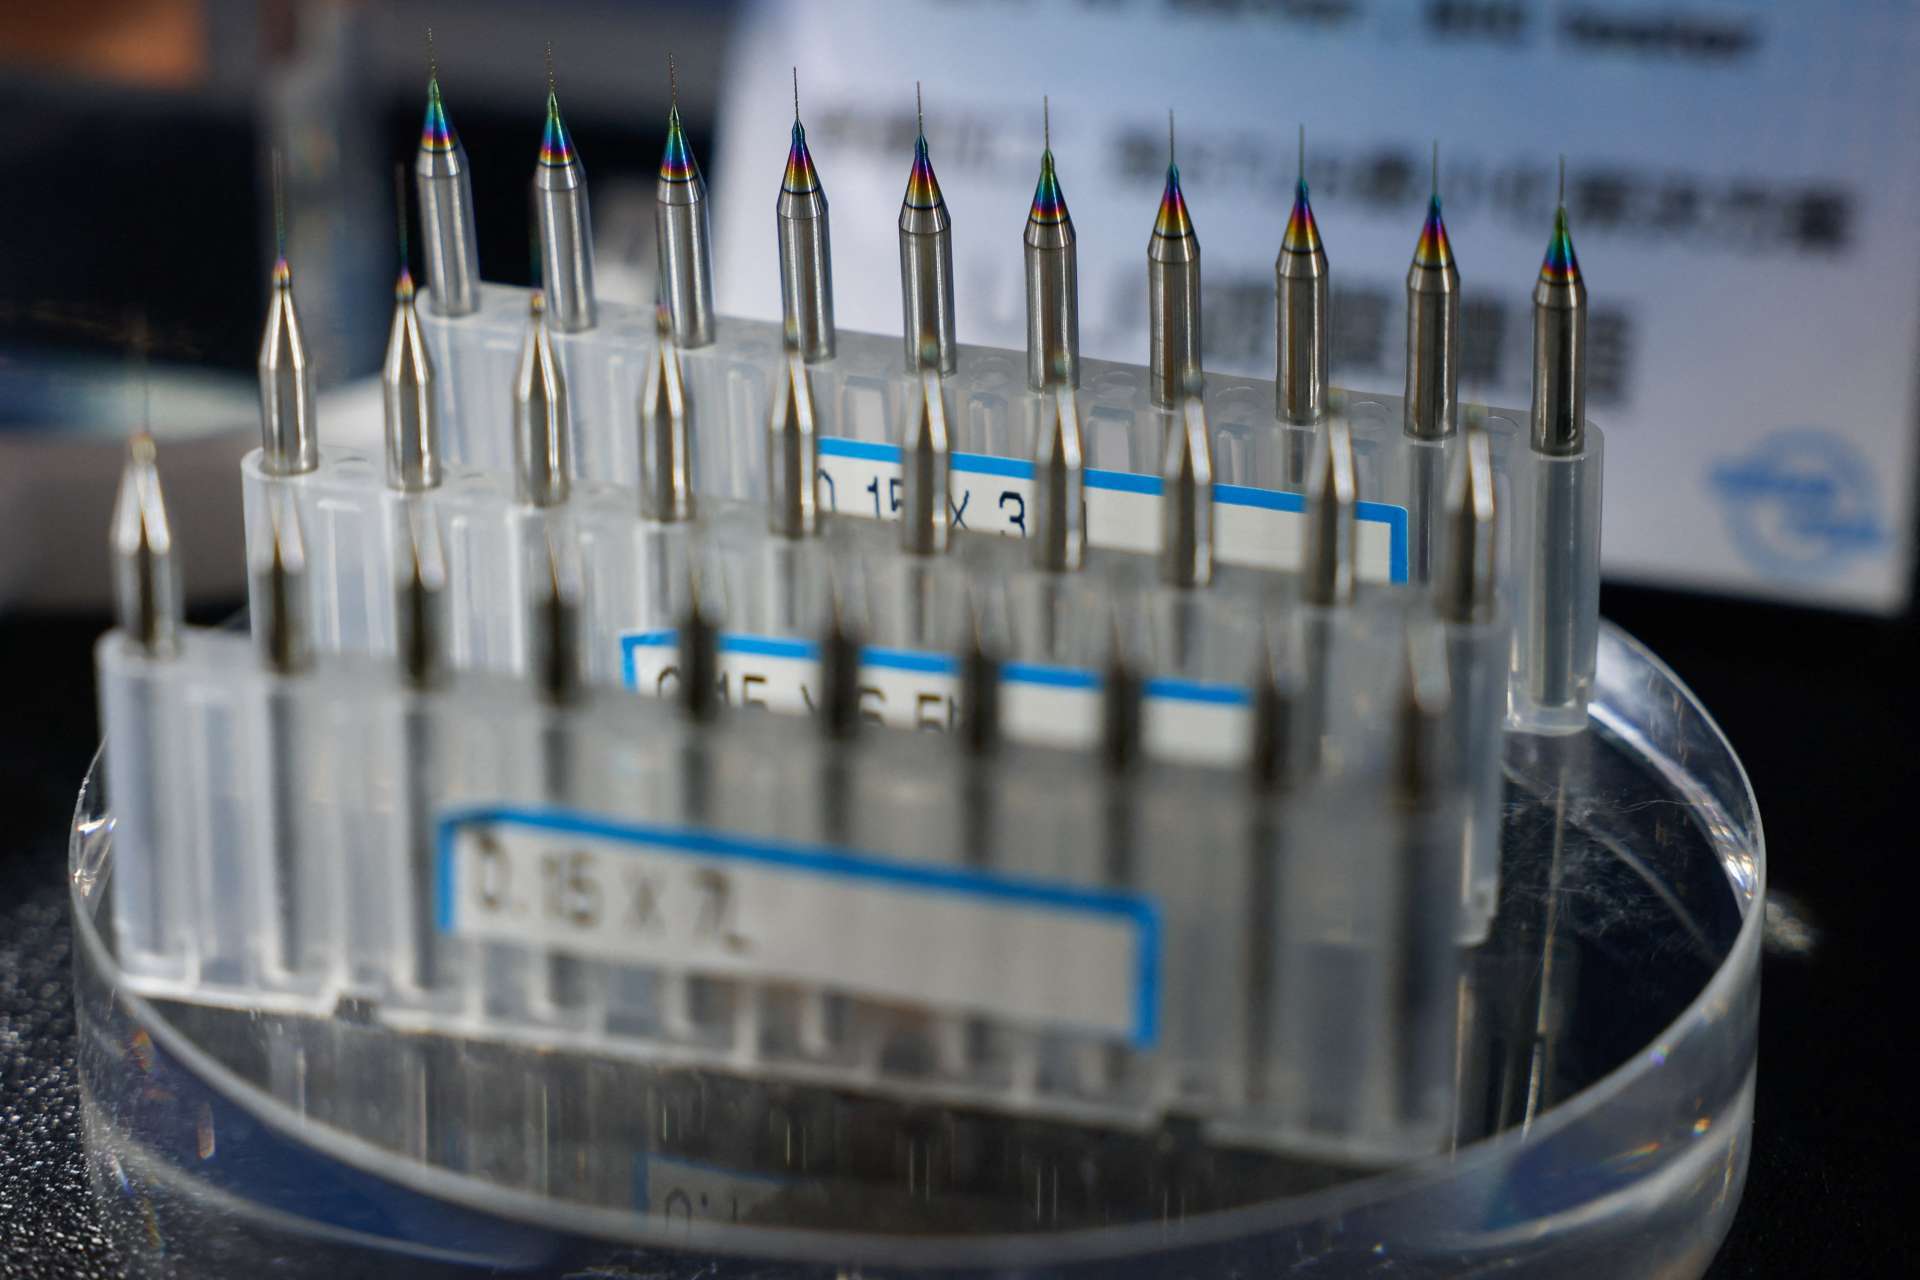
2026年11月17日(優分析/產業數據中心報導)⸺ AI伺服器帶動PCB朝高層數、厚板及高階材料升級,推升鑽針消耗量與產品售價,市場原先預期高階PCB鑽針供不應求的情況可望延續至2027至2028年。不過,產業目前面臨兩項主要風險,最大的差別在於影響時間點不同:M9規格升級延後,主要衝擊未來獲利預期;鎢原料供應緊張與價格波動,則是當前已經存在的成本與交貨風險。
首先,11月市場傳出,M9等高階銅箔基板(CCL)及PTFE材料的導入進度可能較原先預期延後。值得注意的是,M9並非停止導入,而是大規模量產時點可能往後遞延。雖然新材料目前尚未全面放量,但市場已提前將規格升級帶來的鑽針消耗增加、產品漲價及供不應求效應,反映在相關廠商2027至2028年的獲利預期中。
以台灣鑽針廠尖點科技(8021-TW)為例,2026年成長主要來自AI伺服器PCB層數增加、板厚提高、鑽孔數量增加,以及高階鍍膜鑽針比重提升,並非仰賴M9大量導入。尖點鍍膜鑽針比重已由2024年的32%,提高至2026年前三季的56%,加上上半年產品調價約20%,帶動獲利能力改善。因此,M9導入延後對2026年營運的直接影響相對有限。
真正面臨考驗的是2027年的高成長預期。根據優分析統計的法人共識,尖點2026年每股盈餘預估為9.62元,2027年則大幅提高至23.57元,隱含年增率約145%。這項預期除了建立在新增產能與高階鍍膜產品比重提高,也包含M9放量後鑽針耗損加快,以及高單價產品出貨增加的貢獻。
若M9放量時程延後,即使現有訂單與2026年獲利未受到明顯影響,市場仍可能下修2027年的鑽針消耗量、平均售價及毛利率預估。尤其鼎泰高科(301377-CN)、中鎢高新(000657-CN)旗下金洲精工,以及尖點等業者均積極擴產,若供給持續增加,但高階材料升級速度放緩,原先預期的供需缺口可能縮小,削弱未來漲價能力。
此外,PTFE、無玻纖碳氫樹脂(HC)等替代材料也正在驗證中。不同材料對鑽針磨耗程度並不相同,若未來採用磨耗較低的材料,單片PCB的鑽針消耗量可能不如預期。因此,市場需要關注的不只是M9放量時點,也包括最終採用的材料規格是否改變鑽針消耗與定價邏輯。
相較之下,第二項風險則可能直接影響當前營運。PCB微鑽主要使用超細晶粒硬質合金製造,鎢是關鍵原料。隨著中國加強鎢相關產品出口管理,加上鎢價波動,鑽針製造商面臨原料取得、採購成本及供應穩定性的壓力。
對缺乏上游材料整合能力的業者而言,即使客戶訂單充足,若高品質硬質合金棒材供應不足,仍可能出現有訂單卻無法如期出貨的情況,影響當期營收認列。若原料價格快速上漲,但鑽針售價無法同步調整,也可能侵蝕毛利率,使訂單成長未必能完全轉化為獲利成長。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- TISA是什麼?三分鐘看懂,千元就能存
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 老牌PCB廠佳總每股淨值回升 11/19由全額交割改列爲普通交易
- 〈熱門股〉金像電前3季EPS逾28元稱霸PCB廠 股價衝鋒周漲26%
- 博智越南新廠明年進入量產 有機會將伺服器板打入太空新專案
- 〈MSCI調整〉PCB股獲青睞!台灣指數成分股增3刪4 南電、景碩、台燿新入列

- 講座
- 公告
下一篇
