鉅亨網記者吳承諦 台北
 AI新聞摘要
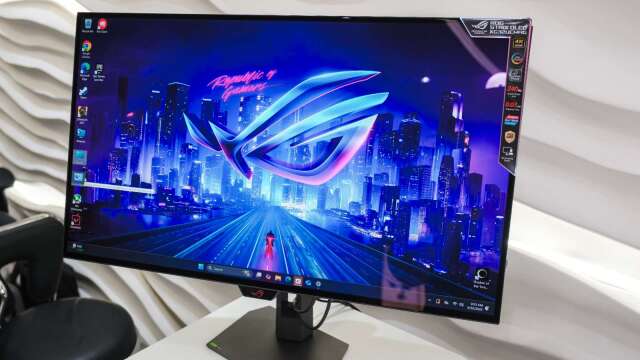
根據集邦科技最新調查,2026年第三季全球OLED螢幕出貨動能強勁,單季出貨量季增13%,與2025年同期相比,更呈現翻倍躍升。市場成長主因除各大品牌持續推出新機、推升出貨規模外,上游面板供應充裕亦為關鍵助力,帶動二線、新進品牌的出貨量體顯著擴大,其中華碩(2357-TW)穩居出貨第一,微星(2377-TW)首次拿下市佔第二。
集邦科技表示,受各品牌布局策略與產品線調整影響,第三季OLED螢幕市場競爭激烈,出貨第二至第五名迎來大幅更動,反映出中段班品牌間的競爭已進入白熱化階段。
在群雄並起的態勢下,華碩以21.7%的市占率穩居全球出貨冠軍。受惠於27吋QHD 540Hz關鍵高階面板供應缺口順利回補,加上品牌20週年紀念款新機正式開賣拉動買氣,帶動其出貨量穩健季增6%。
微星第三季市占率較前季增加1.7個百分點,達14.5%,排名上升至全球第二名,前三季累計出貨表現與三星大致持平。微星第三季出貨成長動能主要來自27吋QHD機種迎來節慶檔期拉貨潮,加上27吋QHD 320Hz等多款新品相繼上市,提升整體季度出貨表現。
三星(005908-KS)今年第一至第三季出貨量維持穩定步調,但在整體市場規模迅速擴大的背景下,市占率遭到稀釋,第三季下滑至11.3%,排名退居全球第三。面對競爭壓力,三星在第四季將全面發力,鎖定歐美年底傳統購物節慶大舉衝刺出貨量,屆時有望重返市場第二名的位置。
樂金電子第三季針對旗下部分27吋QHD 240Hz機種祭出積極促銷方案,成功帶動買氣,推升其單季市占率達8.6%,排名前進一名,來到全球第四。
戴爾(DELL-US)第三季出貨表現回溫,單季市占率達8.2%,排名回升一名至全球第五。其成長動能主要來自27吋QHD 240Hz主流機種出貨規模持續放大,加上第二季上市的39吋新機在第三季加速放量,成功帶動整體出貨量能擴增。
上一篇
下一篇