碩正離型膜打入先進封裝供應鏈 桃園二廠12月量產擴增3倍產能搶AI商機
鉅亨網記者吳承諦 台北
 AI新聞摘要
- 1.碩正離型膜打入全球前5大半導體廠供應鏈,導入2.5D、3D與FOPLP量產。
- 2.桃園二廠完工試產,預計12月量產;規模將較一廠放大2.5倍至3倍。
- 3.2026年前3季營收3.33億元、每股純益6.35元;公開承銷價暫定438元。
半導體先進封裝材料廠碩正(7669-TW)今(18)日舉辦上櫃前業績發表會,宣布旗下自主研發的離型膜已成功打入全球前5大半導體廠供應鏈,全面導入2.5D、3D及面板級扇出型封裝FOPLP製程量產,而桃園二廠已完工試產並預計於12月正式量產,整體生產規模將較一廠放大2.5倍至3倍。
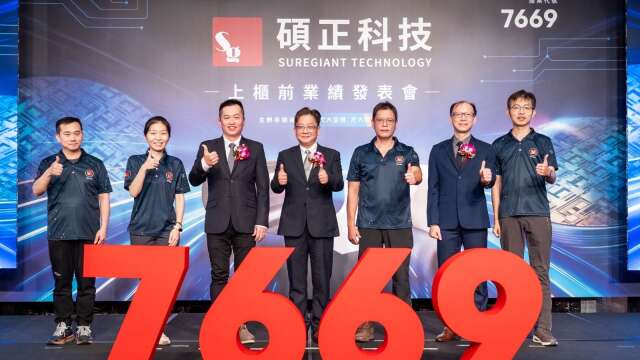
董事長楊允斌表示,目前一廠產能利用率持續維持高檔滿載,桃園二廠於2026年下半年進入試車與試產階段並於12月量產後,將在2027年進入全年完整產能貢獻期,不僅能爭取更多海內外半導體大廠與先進封裝訂單,高毛利產品出貨量逐步增加也將成為推動營收與獲利持續創高的核心引擎。
楊允斌提到,由於公司離型膜已深度綁定AI主流先進封裝供應鏈且客戶黏著度極高,目前訂單能見度達2年至3年以上,客戶端給出的預測訂單更長達5年至6年,隨著各大封裝廠持續擴增先進封裝產能,離型膜消耗量將同步放大。
在核心產品離型膜的技術優勢上,該材料主要用於IC封測的模塑壓模製程,在高溫高壓環境下隔絕環氧樹脂與模具以防止汙染。楊允斌說明,相較於日系同業採用押出製程,碩正擁有超過25年經驗的精密塗布與材料配方整合技術,能針對不同大廠需求快速提供客製化樣品,並達成自動化生產最關鍵的不黏片、無殘膠與優異離型力表現,使其性能達到與國際競爭廠商相近水準,深獲一線大廠青睞。
作為公司營運第2隻腳的研磨膠帶,主要用於晶圓廠與封裝廠的半導體薄化製程,在物理背部研磨時保護晶圓正面線路,目前已取得台灣及韓國專利並於2026年第4季送樣各大封裝廠進行一線驗證,預計2027年開始貢獻營收並拉高營收占比。
在次世代前瞻材料布局方面,碩正正積極研發可應用於多元場景的水解膠帶,用以取代傳統半導體製程中需透過雷射解膠或紫外光解膠的暫存膠。楊允斌表示,碩正的水解膠帶可直接利用半導體廠既有的純水清洗程序,跳過化學清洗部分,由於市場尚無同類產品故研發期較長,期望於2027年年中開始送交正式樣品給客戶,預計2028年逐步發酵並成為公司未來的第3隻腳。
針對近期11月市場關注的輝達事件與AI泡沫化疑慮,楊允斌表示,AI目前仍處於成長初期,車用等多元應用尚在發展,且碩正並非依賴單一客戶,終端客戶高度分散,只要大廠承接的AI晶片訂單幾乎都有涵蓋。只要整體AI與高階封裝大趨勢不變,碩正作為在地化關鍵材料的長期需求便相對穩固。
碩正此次上櫃前公開承銷價格暫定為每股438元,2026年前3季營收為3.33億元,營業毛利2.29億元,營業利益1.75億元,稅後淨利1.40億元,每股純益達6.35元,其中第3季單季營收達1.59億元,季增80.76%,單季稅後淨利6651萬元,季增92.72%,單季每股純益為3.03元。
- TISA是什麼?三分鐘看懂,千元就能存
- 掌握全球財經資訊點我下載APP
延伸閱讀

- 講座
- 公告
上一篇
下一篇