乙盛-KY(5243)第三季營收創新高!網通占比衝37.7%,2027年新能源接棒成長
優分析 Uanalyze
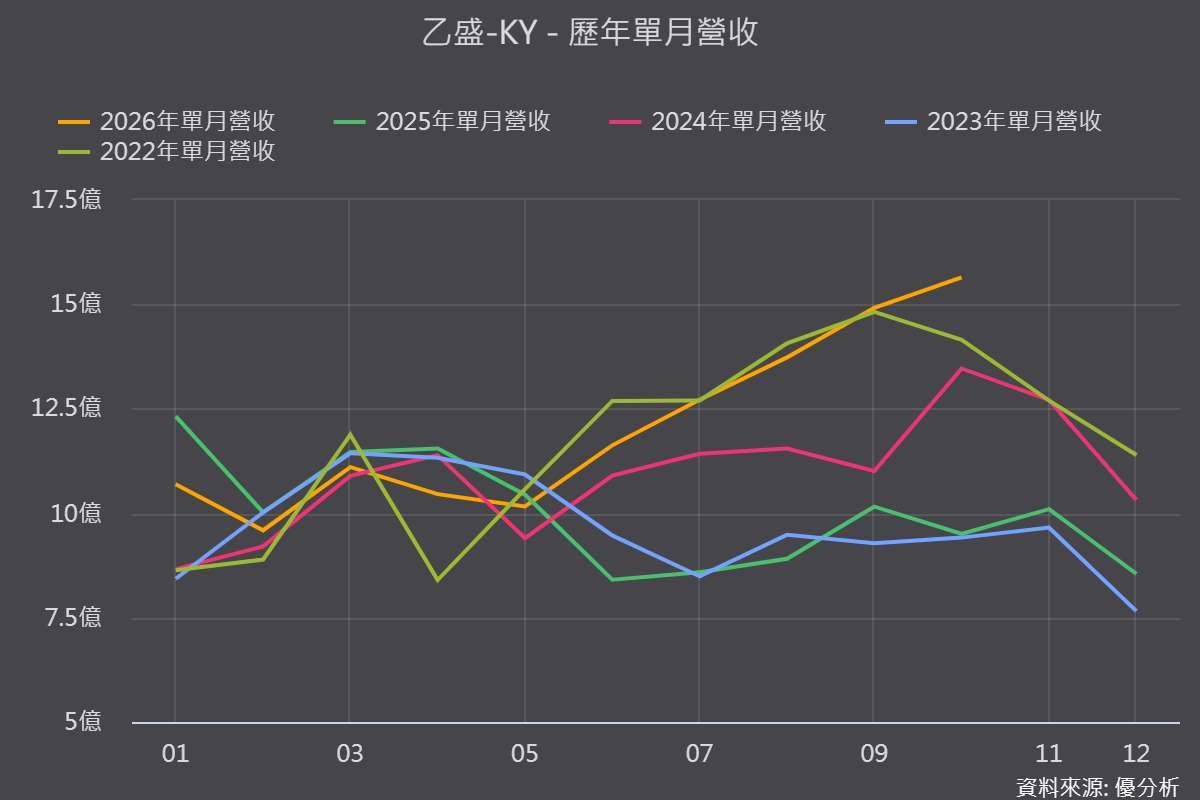
2026年11月18日(優分析/產業數據中心報導)⸺ 乙盛-KY產品結構轉型逐漸反映在營收上,2026年第三季營收達41.48億元,創單季新高,網通產品占比更提升至37.7%,成為主要成長動能。
前10月營收120.65億元,年增19%,已接近2025年全年水準。
展望2027年,低軌衛星、AI伺服器持續擴張,加上新能源新客戶預計第一季開始出貨,公司也看好全年營收維持高雙位數成長。
網通占比升至37.7%,產品結構三年大翻轉
乙盛-KY過去以車用產品為主,但隨著既有車款需求復甦有限,車用營收占比從2024年第一季的59.54%,降至2026年第三季的39.27%。
相較之下,網通占比從約23%升至37.7%,公司預期2026年全年將突破三成。
消費電子則降至9.34%,公司也策略性減少低毛利電視訂單,將資源轉向網通與伺服器等產品。
低軌衛星與AI伺服器,擴大新成長動能
低軌衛星業務持續放量,2026年占營收比重估達15%,2027年可望維持15%至18%。
多套模具自2026年6月起投產,第三季進入量產爬坡,第四季持續放量,應用也從地面接收器延伸至太空設備、手機直連衛星及Gateway等領域。
伺服器方面,乙盛-KY於2026年11月進入美系CSP大廠合格供應商名單,供貨模式從透過ODM間接出貨,進一步取得終端客戶認證。
2027年新世代Storage產品更預計成為唯一供應商,產品生命週期約2至3年,並布局GB300、Vera Rubin、Switch、BBU及散熱等應用。
新能源新客戶2027年第一季出貨,占比看15%
新能源業務經過多次時程遞延後,預計2027年第一季開始交貨。
新客戶在北美市場具有一定規模,將由北美及亞洲多個廠區供貨,公司預估2027年新能源營收占比可望達15%。
此外,乙盛-KY也計畫從零件製造延伸至模組組裝與系統整合,藉此提高單一客戶的供貨價值,擴大未來營運規模。
營收成長加速,毛利率仍須觀察
乙盛-KY前10月營收年增19%,明顯優於年初法人預估全年僅成長4.7%,主要受惠低軌衛星業務成長,以及伺服器營收增加。
不過,第三季因伺服器產品占比提高,毛利率較第二季回落,第四季預估與第三季相近。
未來網通、衛星、伺服器與新能源雖有助於擴大營收,但不同產品的毛利率與量產效益仍有差異。
2027年能否延續高雙位數成長,除了觀察新能源新客戶如期出貨,也要留意伺服器訂單放量後,能否同步改善整體獲利結構。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- TISA是什麼?三分鐘看懂,千元就能存
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇