
Forbes:為何輝達能換掉黃仁勳 Meta卻換不掉祖克柏?
鉅亨網新聞中心
 AI新聞摘要
- 1.黃仁勳執掌輝達33年後突然離職,涉個人風波與國家安全疑慮,引發全球科技界與資本市場震盪。
- 2.輝達採一股一權、黃仁勳僅持股約3.6%,董事會得以迅速以過半同意處理;專家稱治理風險控管優先。
- 3.對照Meta等雙重股權公司,專家指創辦人超額投票權雖保權力,卻可能削弱監督;輝達接班與家族任職亦受質疑。
輝達(NVDA-US)共同創辦人兼執行長黃仁勳在執掌公司 33 年後突然宣告離職,消息震撼全球科技界與資本市場。這起因個人行為風波及涉嫌國家安全疑慮引發的治理危機,不僅讓這家 AI 晶片巨擘陷入管理層震盪,更將全球科技業長期討論的「創辦人風險」與公司治理機制推向風口浪尖。
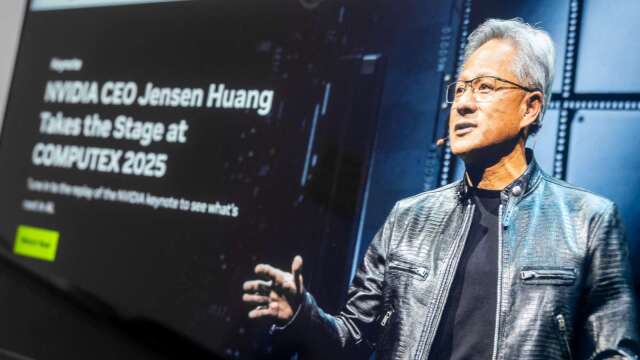
另一方面,輝達風暴也為全球科技業提供了治理教材。據《Forbes》報導,輝達並未像部分科技公司一樣,採用雙重股權結構,這種單一股權架構雖保障了股東權益與董事會獨立性,卻也在創辦人離職時帶來巨大的管理震盪。
相較之下,雙重股權結構雖然能讓創辦人免於短期市場壓力、專注長期創新,但也可能消除必要的監督機制。
本次輝達風暴,根據報導,黃仁勳遭指涉入與黃樂的婚外情,並引發關於先進 AI 晶片優先配給與利益衝突的質疑。對此,First Global 創辦人兼董事長Devina Mehra指出,美國企業董事會或許能妥協單純的私人感情風波,但絕無法容忍高階主管隱瞞與員工或客戶的利益關聯。
Mehra強調,涉嫌向特定公司配給高達 50 億美元的先進 AI 晶片,會給董事會帶來巨大的法律與合規風險,因此董事會發起內部調查並促成解職,核心目的在於風險控管,而非短期的商業利益極大化。
芝加哥大學法學與經濟學教授Todd Henderson持相近觀點。亨德森表示,若身握關鍵技術的執行長未能向董事會坦承自身與涉嫌間諜人員的密會或親密關係,這在公司治理上屬於嚴重的失職,甚至構成了足以依法解僱的法定過失。
在這場危機中,輝達的股權結構成為決定黃仁勳去留的關鍵因素。輝達自 1999 年上市以來,始終維持「一股一權」的單一股權制度。黃仁勳雖為創辦人兼最大個人股東,但持股僅約 3.6%,投票權與經濟權完全一致。
科羅拉多大學公司治理教授Ann Lipton指出,正因為輝達沒有採用賦予創辦人超額投票權的「雙重股權結構」(Dual-Class Shares),董事會才能在過半數同意下迅速採取行動。Lipton分析,缺乏雙重股權的保護,讓黃仁勳在面臨信任危機時更容易被罷免。
相比之下,許多近代上市的科技巨頭則採取了完全不同的路徑。Meta 創辦人祖克柏(Mark Zuckerberg)僅持有約 13.4% 的經濟股權,卻透過高投票權的 B 類股(Class B)控制了逾 60% 的投票權。
新南威爾斯大學金融學副教授Mark Humphery-Jenner指出,這種雙重股權結構極易導致管理層過度鞏固權力與缺乏監督,當公司決策出現重大失誤時,一般股東完全無力透過投票撤換執行長,唯一的選擇只有賣股離場。
此外,輝達缺乏明確繼任計畫以及家族成員任職的狀況,也引發專家疑慮。黃仁勳的子女與女婿均在輝達擔任要職,甚至一度傳出接班討論。
Lipton評估,在上市公司中任用子女並試圖培育為繼任者,屬於不良的公司治理習慣(poor corporate hygiene)。Henderson也認為,在輝達此等規模的公開上市公司中由創辦人子女接班,在治理邏輯上相當荒謬。
- TISA是什麼?三分鐘看懂,千元就能存
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 輝達新加坡營收102億美元去哪了?封殺Megaspeed後改變揭露方式引關注
- 黃仁勳同意赴美參議院作證!輝達晶片疑流中國、Megaspeed案引發國會調查
- 黃仁勳離職後 輝達:開源AI策略維持不變
- 黃仁勳卸任後輝達轉向審慎投資!代理執行長:不再無限制砸錢支持AI新創

- 講座
- 公告
下一篇
