鉅亨網新聞中心
 AI新聞摘要
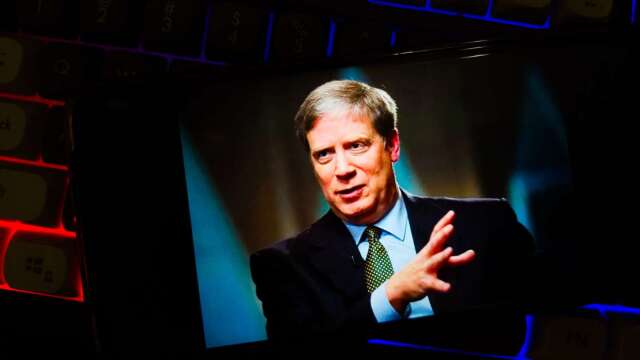
知名投資人Stan Druckenmiller公開表示,他目前幾乎清空了權益倉位,進入「資本保全模式」——這是他50年投資生涯中罕見的主動退場。
Druckenmiller週三(18日)在德州奧斯汀舉行的TomorrowX峰會上,與摩根士丹利全球衍生品業務負責人Iliana Bouzali對談。他直言,今天的宏觀環境與今年1月相比「完全翻轉」:聯準會(Fed)從降息轉向升息、大宗商品由漲轉跌,信用利差持續走闊,市場能見度之低,是他職業生涯中前所未有的,「我想不起來有哪個時期,我對未來12個月的走向如此缺乏判斷。」
就在9個月前,Druckenmiller還在同一個對話框架裡大舉看多——做多股票、做多銅、做空美債、押注醫療保健破局。如今,那個組合幾乎已經清零。他描述自己現在的倉位時表示:股票多空基本軋平,持有少量美元頭寸,同時做空銅。整體進入「資本保全模式」。
他同時透露,AI領域的下一個大機會,他認為在於「賣任務」而非「賣算力」——頂級AI實驗室一旦掌握全球最強智慧,完全可以繞過token定價模式,直接切入網絡安全、醫療健康等垂直賽道,自建商業版圖。
Druckenmiller在今年1月的判斷建立在一套完整的宏觀框架之上:聯邦基金利率3.5%、名義增長率6%,貨幣政策實際上極度寬鬆;Fed點陣圖顯示年內還有更多降息;銅價等大宗商品突破新高;市場漲跌線持續創新高;信用利差極度收窄。
他談到,「在貨幣政策過度寬鬆的情況下,6到12個月內出現衰退,在我看來幾乎是不可能的。」彼時他看好AI資本開支加速,做多股票、做多銅、做空美債作為對沖,並看好醫療板塊。
然而,約一個月後,「美國關稅」事件打亂了節奏。他坦言當時出現了恐慌性拋售,但隨後迅速買回,並在這一過程中完成了倉位的自然淨化——那些不具備大幅上漲潛力的標的被清出,AI基礎設施相關倉位的邏輯反而更加清晰。
到11月的今天,他逐一列舉了當初支撐多頭判斷的每一個條件,並指出它們已悉數逆轉:聯準會不再降息,轉而加息;他提到一位曾在他身邊共事15年的人士,此人對過去15年的零利率政策深感不滿,對通膨連續五年超標更是不滿,暗示聯準會內部的政策取向已發生根本性轉變。大宗商品從突破新高轉為見頂回落,他目前已做空銅;股市漲跌線早在8月14日就已見頂,儘管指數高點出現在10月;信用利差持續走闊。
他表示,「你們應該懂我的意思了。一切都和那時候完全反過來了。」
面對這個局面,Druckenmiller的選擇是退出。他的權益倉位多空相抵後基本持平,持有少量美元頭寸,整體處於觀望狀態。Bouzali調侃他在Zoom通話裡設置了一個「自動回復」按鈕,內容只有一句話:「別找我,我不玩了。(Don"t talk to me. I"m not playing.)」他對此並不否認。
他解釋,這種主動退場並非認輸,而是他一貫的風險管理邏輯的體現。他的投資框架橫跨商品、債券、股票和利率四大資產類別,這使他從不需要在任何單一類別上保持持續敞口。他說,「債券和貨幣往往在股票熊市時走出最大行情,」這讓他更願意在股票上按兵不動,轉而在其他宏觀工具上尋找機會。
他同時坦承,他不使用VaR、不做壓力測試,風險管理的核心信號是P&L本身的表現是否符合預期。「當市場陷入混亂、進入熊市階段,所有相關性都會失效,」他說,「一些非常有才華的人今年在做空軟體、做多AI基礎設施時,就以慘痛的方式驗證了這一點。」
他還談到他對「連勝與連敗」的信念——他認為投資中的狀態週期遠超隨機分布,識別自己當下處於「熱手」還是「冷手」狀態,是這份工作最重要的部分之一。
「當我狀態好時,我會重倉出擊;當我狀態差時,我只做小賭注,等平均成本回升,再判斷是否重新加碼。」他將當前定性為一次「休息」,可能持續兩天,也可能持續六個月。
儘管整體倉位收縮,Druckenmiller對AI的長期判斷並未動搖。他明確表示,不會做空這一領域的創新,部分原因也在於相關標的已經超賣、倉位已經出清。
他對AI下一階段的判斷,落在「用例」而非「基礎設施」上。他認為AI基礎設施板塊或許存在戰術性交易機會,但不會再成為過去四年那樣的主引擎。真正的機會,他認為在於頂級AI實驗室本身。
他的邏輯是:掌握全球頂級智慧的實驗室,沒有理由繼續停留在按token收費的商業模式上。他表示,「如果你擁有世界上最強的智慧,你可以開始賣任務,而不是賣token,你可以自己創建業務。」
他點名網絡安全作為最直觀的例子:「誰能和這些人在網絡安全領域競爭?他們製造了這些問題,所以現在他們可以用成群的智能體來保護我們。」醫療健康同樣在他的視野之內。
他將這一判斷概括為一句話:「賣任務,不賣token。」
在被問及當前哪些重要趨勢正在「悄悄發生」時,Druckenmiller提出了兩個他長期關注的結構性問題。其一是美國K-12基礎教育的持續退化。他指出,美國長期以來通過吸引海外頂尖人才彌補了這一短板,「我敢打賭,排名前十的科技公司里,有八家是由移民創辦或掌舵的。」但他擔憂,移民政策的收緊正在威脅這一補償機制,而兩個問題疊加,尚未引發足夠的政策關注。
其二是財政問題。他早在2011至2012年就曾奔走於各大高校,試圖說服年輕人關注代際間的財政不公平,但幾乎無人理會。他引用那句老話:「破產是怎麼發生的?先是慢慢地,然後突然一下子。」他認為,美國在未來10年內大概率會經歷一場由金融市場危機倒逼的財政改革,「這將是一場與當下截然不同的危機」。他同時表示,對改革最終能夠發生持謹慎樂觀態度。
Druckenmiller給出了三個10年預測,每個都附上了他認為合理的機率:
核聚變:20%的機率在10年內實現,或者至少看清楚「我們要實現了」。
太空資料中心:在奧斯汀說這個,他給出了「至少70%」機率。
攻克癌症:他在斯隆凱特琳癌症中心董事會待了30年,見證了基因測序、免疫療法到AI的迭代。「我認為我們會攻克癌症。我認為它會變成一種可管理的疾病。我說的是10年內,不是20年。」
對話最後,Druckenmiller分享了他對投資人素質的判斷。他認為,頂級投資人與優秀投資人之間的差距,在於四點:對這門生意近乎病態的熱情、極強的求知慾、「病態程度」的好勝心,以及嚴格的自我紀律,「每次你買入,對面都有一個賣家,如果你沒有驚人的工作投入,你會在這個行業輸掉。」
他也談到高智商人群的常見陷阱:太愛自己的論點,以至於忘記「把所有雞蛋放在一個籃子裡,然後盯緊這個籃子」這句話的後半段。「他們可以有很好的論點,可以是很好的賭注,但事情就是會發生變化,他們就是不能像其他人那樣快速調整。」
他還提到自己最慘痛一次教訓:2000年1月他賣出了那斯達克,卻在高點當天買了回來,「我想我錯過頂部不超過一個小時」。被問及從中學到了什麼,他的回答是:「什麼都沒學到。我當時就知道不該這麼做,但我就是控制不了自己。」
上一篇
下一篇