〈財報〉上季電商銷售大增近兩成!沃爾瑪上修全年財測 看好年底買氣
鉅亨網編譯段智恆 綜合外電
 AI新聞摘要
- 1.1.沃爾瑪第三季營收年增5.2%至1,888.4億美元,調整後每股盈餘0.65美元,均優於預期。
- 2.2.全球電商銷售成長17%,美國電商成長23%,廣告與會員業務同步擴張。
- 3.3.上修全年營收與獲利展望,第四季開局良好,看好年底購物旺季買氣。
綜合外媒周四(19日)報導,沃爾瑪(WMT-US)2027會計年度第三季(截至10/31)營收與調整後獲利均略優於市場預期,受惠於電商、廣告與會員業務成長,公司上修全年營收及獲利展望。隨著年底購物旺季到來,沃爾瑪表示,第四季已迎來良好開局,對消費支出保持樂觀。
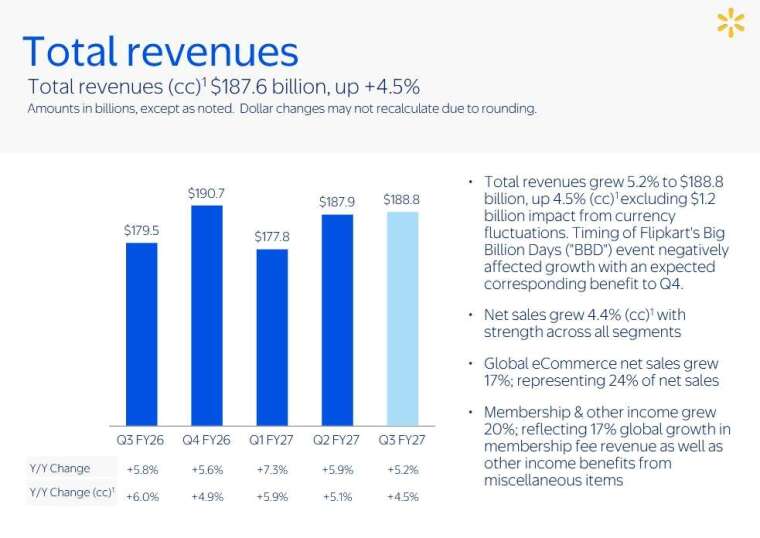
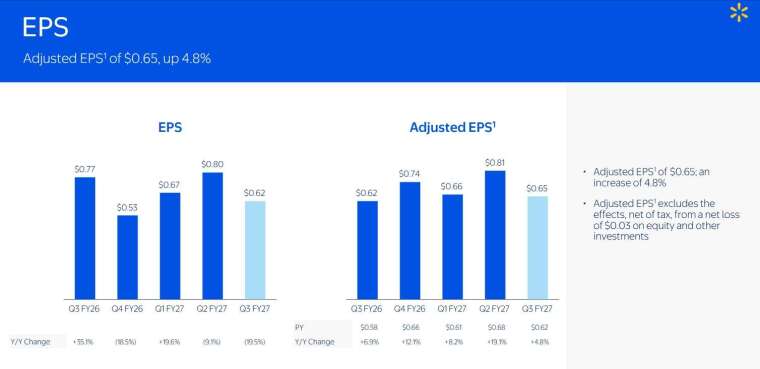
截至10月31日的第三季,沃爾瑪營收年增5.2%至1,888.4億美元,高於LSEG調查預估的1,872.7億美元;調整後每股盈餘為0.65美元,略高於預期的0.64美元。不過,淨利由去年同期的61.4億美元降至49.5億美元,未經調整每股盈餘也從0.77美元降至0.62美元。
電商與廣告成長亮眼 近8,000項商品降價搶客
沃爾瑪全球電商銷售第三季成長17%,主要由門市出貨的到店取貨與配送服務帶動。其中,美國沃爾瑪電商銷售成長23%,美國山姆會員商店(Sam’s Club)電商銷售成長30%;美國沃爾瑪廣告業務銷售則增加37%。
財務長雷尼(John David Rainey)表示,加快配送與降低價格是推動成長的重要因素,沃爾瑪第三季在食品類別取得的市占增幅,更是三年來最大。
面對食品與汽油價格居高不下、消費者持續關注生活成本,沃爾瑪表示,已對近8,000項商品實施降價。
美國沃爾瑪第三季淨銷售額年增3.6%至1,250億美元,不含燃料的同店銷售成長2.9%,符合市場預期,也高於前一季的2.6%。這項指標涵蓋營運至少12個月的門市與數位通路。
公司指出,食品業務市占提升帶動銷售,但藥品價格管制形成拖累;若排除此項影響,同店銷售增幅可達3.6%。山姆會員商店淨銷售額則年增10%至259億美元,受惠於食品與一般商品買氣。
上修全年營收與獲利展望 會員業務助攻成長
沃爾瑪將全年淨銷售額成長預期,由原先的4%至5%上調至4.9%至5.2%;調整後每股盈餘預估,也從2.80至2.87美元上修至2.84至2.89美元。
全年調整後營業利益成長預期,則由7%至8.5%上調至8%至8.6%。雷尼表示,公司在財測中保留彈性,並指出,儘管近年面臨關稅與柴油價格高漲等挑戰,沃爾瑪仍展現獲利來源的韌性。
會員業務也是成長動能之一。沃爾瑪第三季全球會員費收入增加17%,並持續透過Walmart+吸引較高收入消費者。
公司10月推出Walmart+與山姆會員商店的聯合會員方案。雷尼表示,新方案已帶來正面效益,參與消費者的支出明顯增加。
隨著消費者轉向線上購物,沃爾瑪持續加快配送、擴大第三方賣家商品選擇,與亞馬遜(AMZN-US)競爭。雖然美國門市仍貢獻大部分營收與獲利,電商、廣告及會員等業務正逐漸成為更重要的成長引擎。
執行長弗納(John Furner)表示,電商多年來持續成長,顯示消費者因價格、速度、便利性與多元商品選擇而選擇沃爾瑪。雷尼則表示,第四季已有不錯的開始,對年底購物旺季的消費支出抱持樂觀態度。
- TISA是什麼?三分鐘看懂,千元就能存
- 掌握全球財經資訊點我下載APP
延伸閱讀

- 講座
- 公告
下一篇