
iPhone X及Google Pixel後勁強 外資調升可成目標價到540元
鉅亨網記者李宜儒 台北
 AI新聞摘要
- 外資表示,儘管 iPhone 在大中華區銷售狀況不如預期,但是在美國、日本及澳洲等地區銷售狀況還是成長,因此機殼廠可成仍是蘋果供應鏈首選,加上又有 Google Pixel 挹注,維持可成評等為買進,目標價 540 元。
歐系外資最新研究報告指出,儘管 iPhone 8 系列新機 在大中華區銷售狀況不如預期,但是在美國、日本及澳洲等地區銷售狀況還是成長,因此機殼廠可成 (2474-TW) 仍是蘋果供應鏈首選,加上又有非蘋陣營的 Google Pixel 新機挹注,維持可成評等為買進,目標價 540 元。
歐系外資指出,就目前來看,蘋果 (AAPL-US)iPhone 8 系列從預售狀況開始,在大中華地區就不如 iPhone 7 系列,但是今年蘋果還有 iPhone X 還沒開賣,尤其一般預估,iPhone X 的出貨量將占今年蘋果 iPhone 新機的 40-50%,因此 iPhone 8 系列銷售狀況不如 iPhone 7 系列也不讓人意外。
歐系外資表示,從長期角度來看,可成的成長動能有兩個,一是在蘋果 iPhone 的機殼滲透率持續增加,預估將從 2016 年的 19% 成長到 2019 年的 35%,二是 Google Pixel 的強大成長動能,預估 Google Pixel 出貨量將從 2017 年的 700 萬支成長到 2019 年的 2000 萬支,因此維持可成買進評等。
法人預估,可成今年每股純益 (EPS) 有機會再度突破 30 元大關,來到 32.8 元,甚至可望超過 2015 年的 32.61 元歷史高點,而明年在兩大客戶的挹注下,全年每股純益有機會衝過 40 元大關。
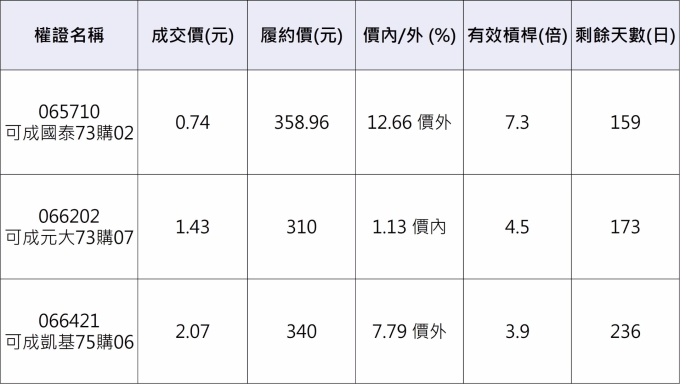
若投資人看好可成後市,有意透過認購權證,以較低廉的成本參與布局,可選擇到期天數 90 天以上,在外流通比例小於 80%,價內 / 外 15% 的標的,例如可成國泰 73 購 02(065710-TW)、可成元大 73 購 07(066202-TW)、可成凱基 75 購 06(066421-TW) 等。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#大戶買散戶拋

延伸閱讀

- 講座
- 公告
上一篇
下一篇


