
8月值得注意的熱門股
鉅亨台北資料中心
 AI新聞摘要
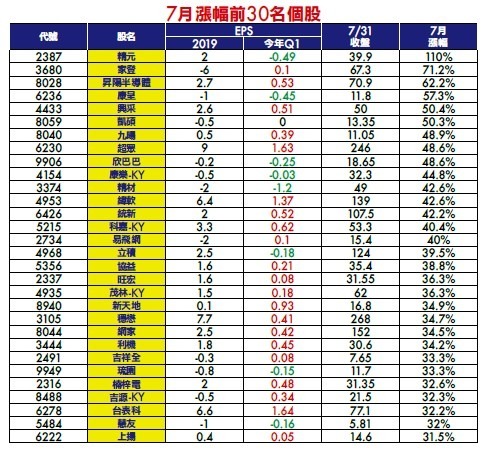
- 七月加權指數只漲 93 點,不到 1%,但有一些股票狂漲,參考如附表前 30 名漲幅個股,有些是特定人的炒作股,不過,超眾 7 月漲 42.6%、穩懋漲 36.7%,緯軟、立積、旺宏、楠梓電、華邦電、瀚宇博也都是法人介入的熱門股
【撰文/朱成志】
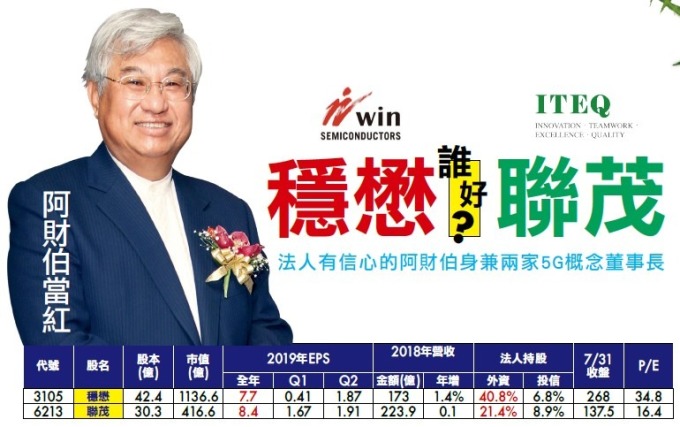
七月加權指數只漲 93 點,不到 1%,但有一些股票狂漲,參考如附表前 30 名漲幅個股,有些是特定人的炒作股,不過,超眾 7 月漲 42.6%、穩懋漲 36.7%,緯軟、立積、旺宏、楠梓電、華邦電、瀚宇博也都是法人介入的熱門股,而陳進財突然成為 5G 概念的穩懋及聯茂二家重量級公司董事長,市場驚訝之餘,不禁會想,二檔究竟誰比較會漲呢?八月會由什麼正規股來領頭大漲呢?附表中有二檔和二位董事長有關,8 月要特別注意。
結盟推手焦佑衡的時代來了!
華新四兄弟之中,焦佑衡的企圖心最強,華新集團 12 家上市櫃公司,他自己當董事長就有六家,他佔最大股東的公司又多了一家嘉聯益,這個動作有如去年奇兵突襲打敗國巨,拿下佳邦 (6484) 及鈺邦 (6449) 主導權一樣,他並未自己掛名擔任董事長,代表整合需要時間,所以股價相對疲軟,長線可能不錯,短線尚待觀察。
去年被動元件股后華新科 (2492) 大賺 40.75 元,讓焦佑衡口袋鈔票滿滿,大方配息 16.3 元,旗下股票就如虎添翼,瀚宇博 (5469) 持有 36267 張最多,股息收入 5.9 億,將反應在 Q3 季報上,華新科股息貢獻 1.3 元,8/8 配息,獲利大進補,7/30 重訊宣布瀚宇博德以 24.38 億台幣私募入股嘉聯益(6153)16%,加上股權交換 8%,合計 24%成為嘉聯益第一大股東,由於私募價才 28 元,換股條件估嘉聯益折價 22%,因此 7/31 双双大跌,但也代表焦佑衡出低價是撿便宜貨。
春江水暖鴨先知,焦佑衡董事長 4 月就加碼瀚宇博德 1000 張,近日股價創下多年以來新高 40.7 元,挑戰 2004 年的歷史新高 41.5 元。我曾經過去多次看好瀚宇博德在 1329 期 30 元推薦,先漲到 35.1 元,拉回 27.2 元又在 1334 期再推薦 (如附圖),近來外資、投信也買,股價又遠低於淨值 47.7 元,這次大動作後,短線拉回,長線可以注意找買點。
瀚宇博的 PCB 業務,從 NB 積極轉往網通、伺服器市場發展,受惠於物聯網、人工智慧及無人駕駛等應用持續成長, 將使得伺服器需求持續提升,目前開始量產 26 層板,今年技術往 30 層板邁進,未來 5G 應用持續導入高頻低耗相關材料,焦佑衡是很有企圖心的老闆。
去年 EPS 2.08 元的嘉聯益 (6153)LCP 大擴廠,卻運氣衰碰到 iphone 賣不好,所以一直在底部整理,但即使財報不佳,股價也不破底,從 26 元默默漲到突破年線到 36.6 元,私募低價會先跌,估 30 元左右剎車,主角是瀚宇博德。嘉聯益的上游亞電 (4939),雖然上半年可能只有損平附近,但下半年專門做 5G 的江蘇新廠將正式量產,新廠最多可高達 10 條產線,可生產 5G 高頻及軟性銅箔基板等相關產品,未來將著重在高頻系列純膠、基材與覆蓋膜的生產,預計 8 月就可投產,20 元以下打底完成。
精成科 (6191) 也是焦佑衡當年硬碰硬併下來的,他自己當董事長的公司,已成為 6 家上市櫃公司以上的集團交叉控股,精成科也持有華新科 1.5 萬張,將貢獻 2.4 億股息收入約 EPS 0.45 元,去年入股吃下日本 PCB 廠埃爾納 70%股權,讓精成科的車用客戶從過去以歐美客戶為主,跨入日本及東南亞汽車市場,拓展新的車用客戶,目前車電佔公司營收比重已從 2016 年約 14%拉升到今年 Q1 的 23%,股價創下波段新高 18.15 元,外資大買,所以他這次入主嘉聯益,主要價值就是為了打入 Apple。
其他兄弟均只當一家掛牌公司董事長,焦佑倫的華新 (1605) 是整個事業體的控股核心,也持有 8.8 萬張華新科,貢獻獲利 14.5 億,每股約 0.4 元,但本業普普,力氣用在大陸南京房地產,本益比低,除息後先貼息跌到 13.7 元,但近幾日也強彈到季線 15.45 元附近,仍比淨值 24 元低很多。
5G 推升銅箔基板大好
每座 5G 基地台的主動天線單元 (AAU) 約有 6 片電路板 (天線端 3 片、RF 端 3 片)、分佈單元(DU) 約有 3 片 28 層左右之高速電路板、集中單元 (CU) 則有一片 40 層左右的高速背板。以全球每年基地台建置的數量、材料及電路板報價等,預估 2019 年全球基地台電路板市場達十億美元,2023 年則可望成長至 80 億美元。5G 用 PCB 的主要材料可以分為高頻板與高速板。
高頻板主要用在天線及射頻前端,通常採用高頻材料 (PTFE 與碳氫) 與 FR-4 混合壓合而成。因為高頻材料相對 FR-4 材料質地更軟,導致混合加工一致性差、製作難度加大,5G 用的高速板很多都是高多層板,尤其是核心網的背板甚至高達 20 層以上(而一般 PCB 層數在 4、6、8 層),線寬線距進一步細化,技術難度自然更高,焦佑衡看到 5G 的大機會,另一位穩懋董事長陳進財也鎖定了。
5G 更帶動高階 PCB 及銅箔基板,參閱「社長論劍」,臻鼎子公司鵬鼎在 A 股創新高,成為全球最大市值 PCB 公司了。而今年台燿 (6274)、聯茂、台光電(2383) 都飆到 120∼140 元,新上市的騰輝電子 - KY(6672)毛利最高,主攻軍工、航太、車電、5G,股價相對落後,近日股價雖由 5∼6 月盤在 73 元以下的谷底反彈,當時我推薦多次,如今最高也才漲到 91.4 元,拉回區間整理,估 Q2 EPS 比 Q1 的成長 50%,Q3 及 Q4 會更好,全年 EPS 7 元,和其他三檔 EPS 差 1 元多,但股價少了 30∼40 元,相對委屈也會補漲。
陳進財身兼穩懋、聯茂兩家董事長
去年國巨併購君耀 - KY(6422)、奇力新併購美磊 (3068) 爆出內線交易,聯茂董事長蔡茂禎當時也是美磊的董事長,因當時事先透過親友買入美磊、君耀股票,今年 5/23 遭到起訴,5/27 聯茂股價大跌至 80 元才止跌。
聯茂 (6213) 的最大股東是福村建設持有 9.9%,董事長蔡茂禎持有 9%,福村建設其實也是他的公司,所以他是金主角色的董事長。7/30 蔡茂禎董事長因
個人健康因素請辭,背後因素是君耀的官司在身上,為了避開類似於群聯潘建成董事長的起訴案,請辭董事長安全下莊是好事,而穩懋持有 7.96%是第二大股東,穩懋董事長陳進財本來就是聯茂的董事,個人持有聯茂 1255 張,聯茂董事會推選陳進財為董事長,他是台灣三五族半導體、5G、光通訊的專家,也是有戰功的專業經理人,市場看好他接任董事長更能再創營運高峰,所以消息一出,法人追價,7/31 聯茂股價漲停再創天價 137.5 元,成為銅箔基板真正新股王。
2019 年中國約有 10∼20 萬座基地台需求,2020 年將成長至 30∼80 萬座,至少有 3 倍以上成長,聯茂在 5G 基站材料已率先站穩「中國電信設備商」供應角色,使 Ultra Low Loss 及 Mid Low Loss 材料出貨顯著成長,加上今年下半年開始供應英特爾 7 奈米伺服器平台用 Low Loss 的 CCL 材料,產品結構大轉變將持續發酵,推升聯茂毛利率及獲利成長。展望未來 5G 基地台建置,自 2019 年∼2022 年將呈現倍數成長,基地台用高頻 PCB 材料將提供 CCL 族群高階訂單新藍海,聯茂已率先供貨陸系 5G 基地台射頻板材料,為全球唯二供應商,未來加上穩懋 5G 的資源,雙方有望在終端客戶上展開合作,穩懋與歐美網通基礎建設開發多年,雙方在終端客戶應用上將互補合作。
來源:《萬寶週刊》 1344 期
更多精彩內容請至 《萬寶週刊》
- 掌握全球財經資訊點我下載APP
文章標籤
鉅亨贏指標
了解更多#迴光返照

#投信拋棄股

- 講座
- 公告
上一篇
下一篇
