
Fed全年降息3碼預期出現鬆動?美長債殖利率欲降不易?3面向帶你看投資人如何因應!
鉅亨研報
一、上週盤勢與本週大事
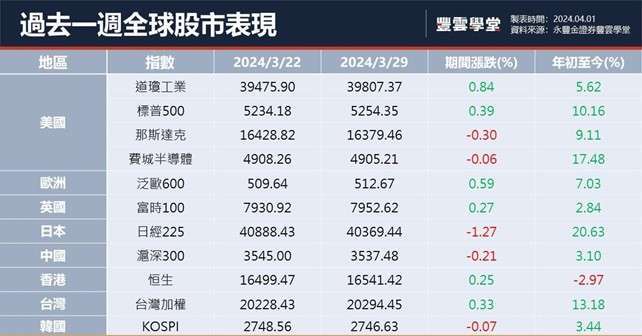
美歐股市齊創史高,亞股接力走升,多頭氣氛延續
美國 4Q23 GDP 季增年率由 3.2% 上修至 3.4%,核心 PCE 物價指數下修 0.1p.p 至 2.0%,受 FOMC 會議基調偏鴿影響,10 年期美債殖利率上週回落 7bps 至 4.20%,3/28 標普 500 再創史高升至 5264 點,月線來看,美股四大指數均連續 5 個月收紅,標普 500 和費半指數 1Q 漲幅皆逾 10%。泛歐 600 指數和德法股市同步締造歷史新猷,得益於 6 月降息預期、AI 熱潮和減肥藥對醫療保健股的提振,歐股 1Q 上漲 7%。
亞洲方面,日股短線受到企業除權息和日圓貶值引發干預風險的影響,日經 225 走勢相對疲軟,週跌幅 - 1.27%,政府重申對日圓走軟的警告,市場預估 152(歷史經驗) 和 155(彭博調查) 將是官方干預的潛在防線。台股消化上週央行升息半碼的消息後,台積電、鴻海等權值股撐盤,加以高股息 ETF 資金挹注,推升台股續創史高至 20397 點,週漲幅 0.33%。中國股市由於交易缺乏主軸,普漲或普跌現象成為常態,滬深 300 指數週跌幅 0.21%。
展望後市,上週 2 月份核心 PCE 年增率 2.8%,符合市場預期,Fed 主席 Powell 表示儘管通膨下降之路有些顛簸,但他仍預期通膨將趨向 2% 目標,並強調無須急於降息,Fed 維持審慎立場,且 FOMC 會議基調偏鴿,市場仍對 6 月 Fed 降息保有期待,在 AI 熱潮、降息預期以及景氣擴帳的帶動下,皆支撐美股多頭走勢,料美股走勢維持高檔震盪。
本週聚焦-關注美國、中國 3 月 PMI、OPEC 產量配額
1. 關注美國 3 月 ISM 指數 (4/1 製造業、4/3 服務業) 和非農就業報告(4/5)
市場預計美國 ISM 數據小幅回升,新增非農就業人數或從 27.5 萬人降至 20.3 人,失業率則持平在 3.9%。
2. 關注中國 3 月財新製造業 PMI(4/1) 和印度央行 4 月利率決議 (4/3~4/4)
市場預期中國財新製造業 PMI 可能由 50.9 下降至 50.7,反映生產活動放緩及外部需求疲軟。印度央行料連續七次維持基準利率在 6.5% 不變,預計 8 月才會轉向。
3. 關注 OPEC + 聯合部長級監督委員會 (JMMC) 會議的產量配額政策(4/3)
OPEC + 延長減產保價政策已見成效,使得市場預期 6 月 OPEC + 會議前仍將維持當前的石油減產措施。
二、Fed 年內降息 3 碼預期似出現鬆動,美債投資人該如何因應?
完整內容請至豐雲學堂觀看!
延伸閱讀:
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 00830近一年翻倍?國泰費城半導體ETF成分股、配息與定期定額一次看
- 00416A是什麼?首檔小股本主動式ETF登場,AI供應鏈下一批飆股藏在這裡?
- Fed示警「通膨心態」成降息阻力!企業提前漲價恐讓美國通膨更難降至2%
- 台股盤前|台股創歷史新高!韓廠SEMCO調漲MLCC引爆被動元件飆漲停,美光財測佳台廠記憶體整理,主動式ETF加碼鎖定欣興、聯茂、貿聯-KY

- 講座
- 公告
上一篇
下一篇


