頎邦(6147)從DDIC苦主翻身!毛利率重返30%,矽光子金凸塊才是真亮點?
優分析 Uanalyze
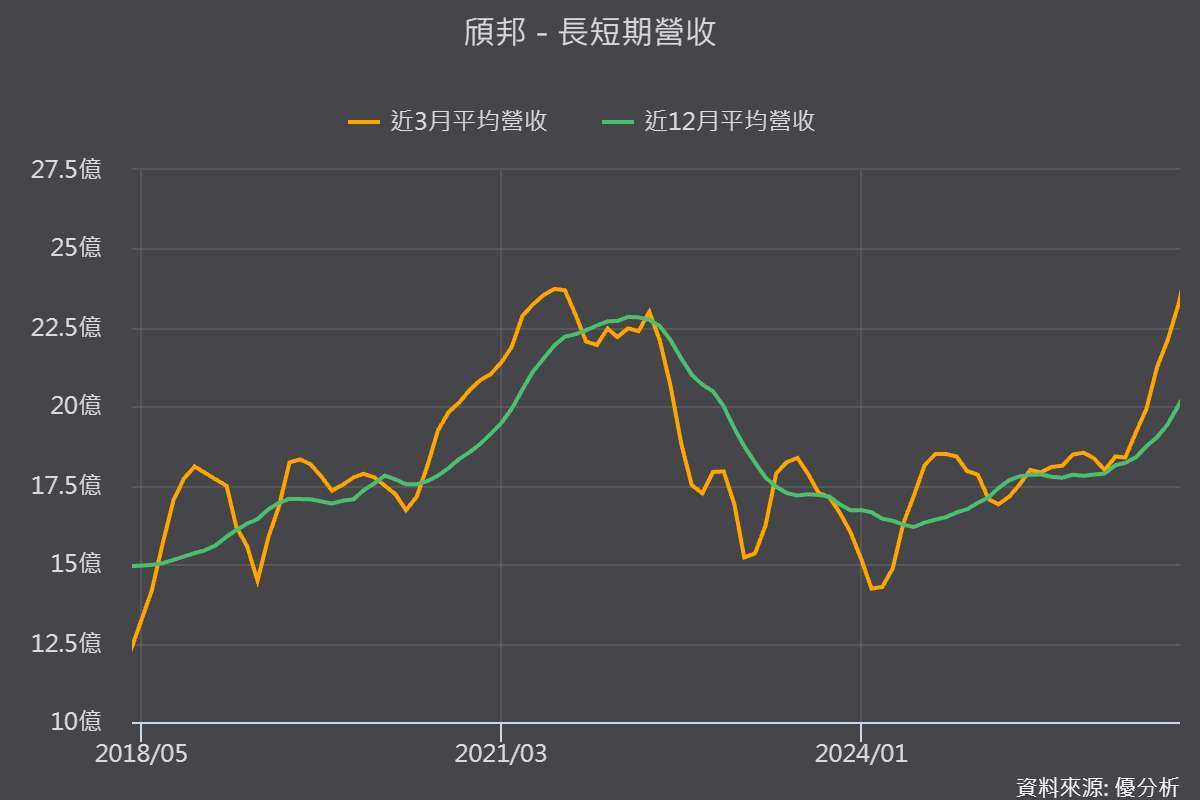
2026年09月16日(優分析/產業數據中心報導)⸺ 頎邦(6147-TWO)近期股價再度走強,市場重新追捧頎邦,表面上是第二季毛利率重返30%、營收連創新高,但真正讓市場提高評價的,已不只是驅動IC封測業務復甦,而是矽光子帶動的金凸塊需求開始進入量產。
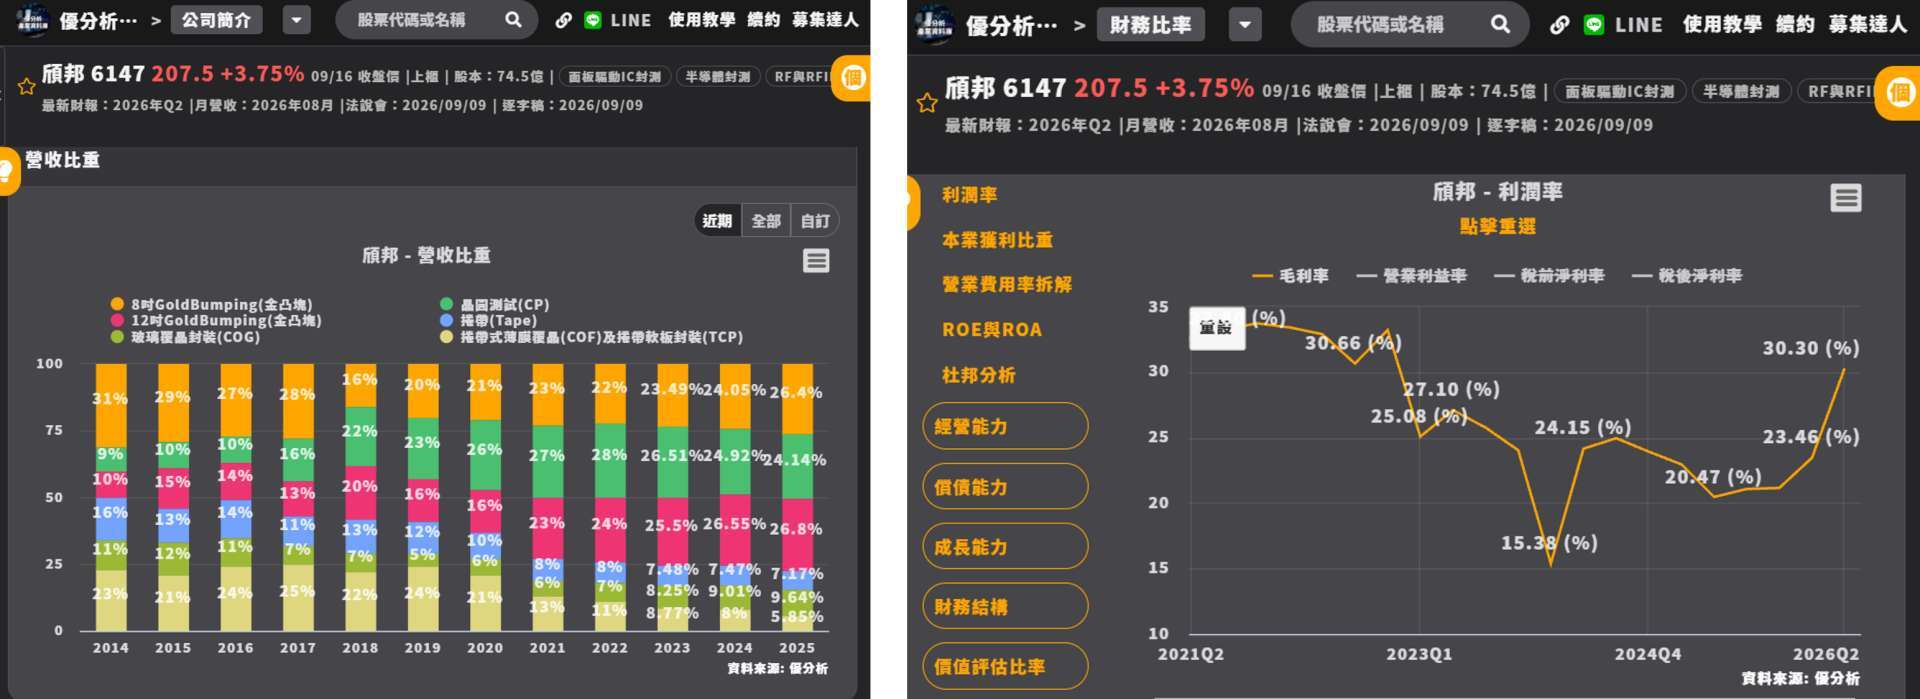
過去幾年,頎邦最大問題是營收高度集中於顯示器驅動IC封測,面對中國同業低價競爭、消費電子需求疲弱,以及產能利用率下滑,2024年單季毛利率一度降至15.4%。
 (圖片來源:優分析產業資料庫)
如今,頎邦先靠DDIC漲價修復本業,再由矽光子金凸塊接棒成長,營運正在從「景氣循環反彈」,逐步走向產品結構改變。
DDIC先止血,毛利率重返30%
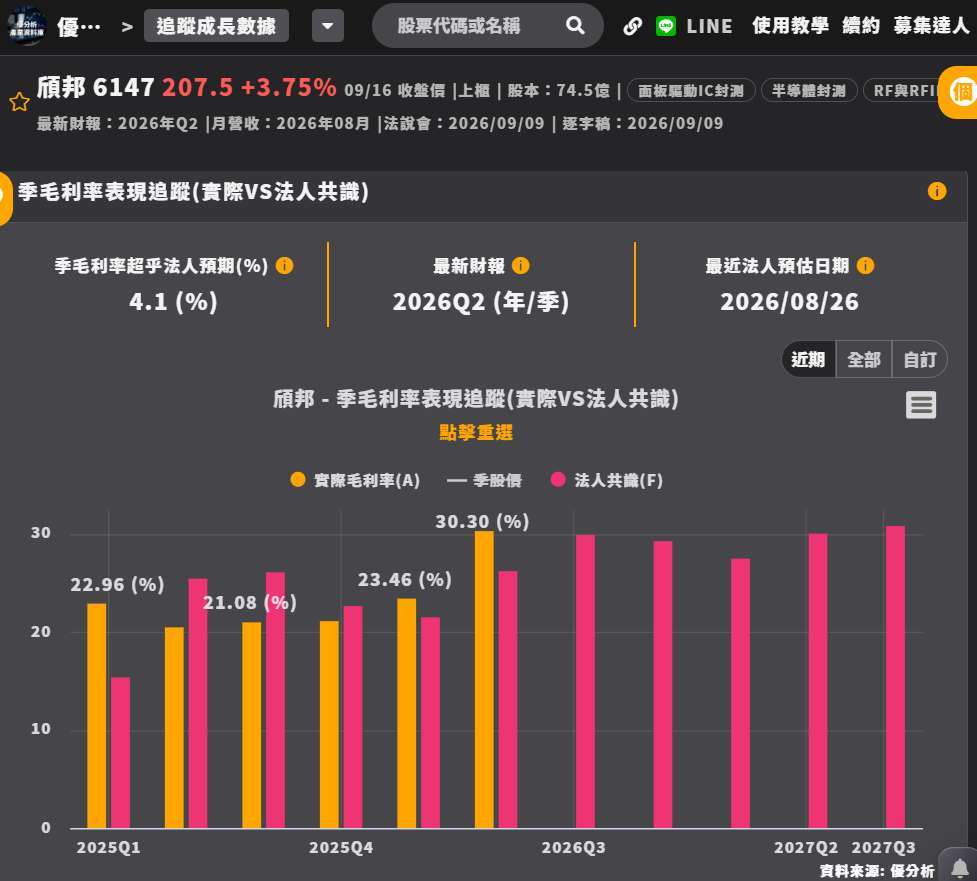
頎邦2026年第二季毛利率回升至30.3%,季增6.85個百分點、年增9.83個百分點,明顯優於市場預期。
 (圖片來源:優分析產業資料庫)
這波毛利率改善,首先來自公司第二季調漲報價約5%至10%,並獲得客戶接受。過去三年累積的通膨、人工及製造成本,終於能夠逐步轉嫁,加上OLED驅動IC需求回溫、產能利用率提高,使DDIC本業從過去的價格競爭,重新回到較合理的獲利水準。
韓國同業退出部分成熟DDIC後段製程,也帶來訂單轉移機會。頎邦預期,韓國大型驅動IC客戶的轉單最快可從2027年第一季開始貢獻。
不過,DDIC現階段扮演的角色,比較像是讓獲利不再繼續下滑。真正有機會拉高頎邦成長上限的,則是光通訊金凸塊。
200G/lane升級,金凸塊需求開始放量
隨著光收發模組從每通道100G升級至200G,傳輸速度提高後,晶片封裝必須進一步縮短訊號路徑、降低寄生效應與訊號損耗。
相較傳統打線封裝,金凸塊覆晶能讓晶片直接與基板或其他元件連接,具備路徑較短、傳輸速度快及散熱效率較佳等優勢,因此在TIA、Driver、Modulator及PD等高速光通訊元件的採用率逐步提高。
這正好切中頎邦長期累積的8吋金凸塊製程能力。頎邦原本便是全球驅動IC金凸塊主要供應商,現有設備與量產經驗可延伸至光通訊晶片,不需要從零開始建立製程。
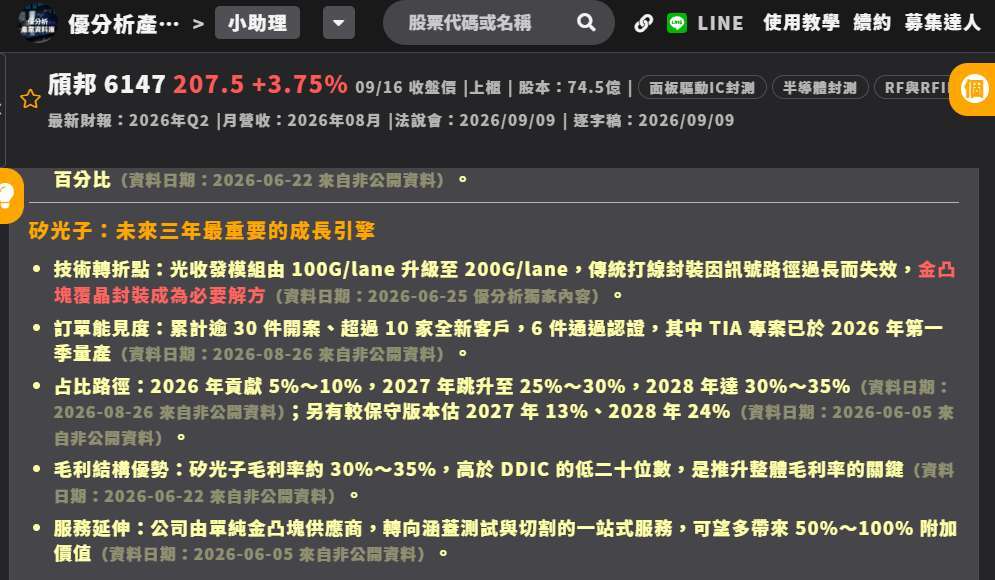
自2025年第二季以來,頎邦已吸引超過10家新客戶接洽,累積開發逾30個光通訊專案,其中6個已通過認證、4個預計於2026年量產。進度最快的TIA晶片已在第一季開始量產,PD金凸塊也已進入出貨階段。
 (圖片來源:優分析產業資料庫)
光通訊占比仍低,2027年才是關鍵年
雖然矽光子題材受到市場高度關注,但頎邦2026年光通訊營收占比估計仍僅約5%至10%。換句話說,第二季毛利率快速回升,主要仍來自DDIC漲價、OLED需求改善及產能利用率提高,不能全部歸功於矽光子。
真正的結構改變可能出現在2027年。
法人預估,隨著更多光通訊專案由認證轉入量產,相關營收占比有機會在2027年提高至25%至30%,2028年進一步來到30%至35%。由於光通訊金凸塊的毛利率高於公司平均,若占比順利提升,將帶動頎邦從傳統DDIC封測廠,轉向高速光通訊封裝供應商。
這也是市場願意重新評價頎邦的原因:DDIC復甦只能帶來循環反彈,光通訊若能連續放量,才有機會改變公司的長期獲利結構。
營收創高,但消費電子仍占近八成
頎邦2026年7月營收25.23億元、8月進一步增至26.20億元,連續兩個月改寫單月歷史新高;8月營收年增43.61%,累計前8月營收175.3億元、年增23.86%,全年營收有機會挑戰雙位數成長。
不過,頎邦現階段仍不能完全擺脫消費電子循環。
DDIC與射頻前端業務合計仍占營收近八成,手機、筆電及電視需求若因記憶體漲價、終端售價提高而轉弱,仍可能影響產能利用率。馬來西亞新廠開出後,折舊費用增加,也會考驗新訂單能否及時填補產能。
此外,頎邦2026年以來股價已大幅上漲,市場已提前反映部分光通訊成長預期。後續若專案認證或量產時程延後,評價也可能面臨修正。
整體來看,頎邦的營運轉折可以拆成兩個階段:第一階段是DDIC漲價、需求回溫,讓毛利率從谷底修復;第二階段則是矽光子金凸塊放量,推動營收結構與獲利能力進一步升級。
因此,DDIC決定的是頎邦的獲利底部能否守住,矽光子金凸塊決定的,才是未來成長上限能夠拉到多高。
市場接下來真正要驗證的,不只是毛利率能否維持30%,而是30多個光通訊專案中,能有多少順利從開發、認證走向量產,讓矽光子從目前的題材,正式成為頎邦的第二條營收支柱。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- DRAM也要從平面走向3D?三星、SK海力士搶先布局,下一波設備需求浮現
- 【優分析即時新聞】IET-KY(4971)AI光通訊需求引爆磷化銦訂單,InP基板短缺成獲利唯一變數
- AI網路從1.6T邁向3.2TKeysight:矽光子研發投資升溫、測試需求將擴大
- 【優分析即時新聞】頎邦(6147)第二季毛利率重返30%,矽光子金凸塊接棒非驅動IC新引擎

- 講座
- 公告
上一篇
下一篇