晶心科(6533 授權金先衝,權利金何時接棒?2027年成關鍵轉折
優分析 Uanalyze
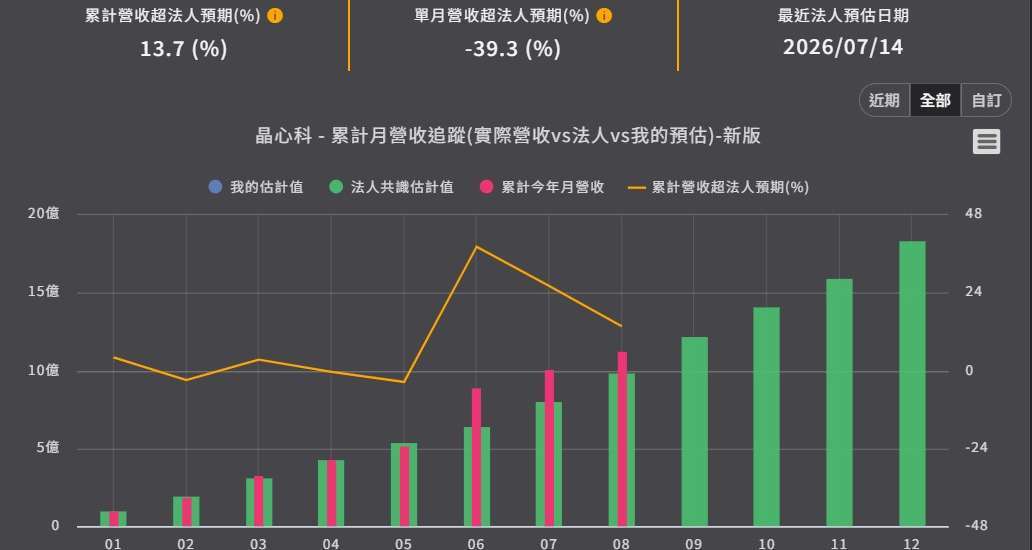
晶心科 (6533-TW)營運明顯升溫,第2季營收5.66億元,季增73.5%、年增102%,上半年營收8.92億元,年增62%。公司全年展望也由原先損益兩平,進一步朝轉虧為盈方向調整。
不過,近期營收大增主要來自CSP專案認列授權金。法人推估,6月認列的CSP授權金約3億元,合作目前已延伸至第五代產品。對晶心科而言,授權金雖能快速挹注營收,但真正影響後續獲利結構的,仍是AI客戶進入量產後的權利金收入。
RISC-V授權先成長,權利金仍待量產
晶心科2025年授權金占營收約65%,但權利金約占18%至20%,其中仍以舊V3架構為主,RISC-V權利金占比僅約12%。換言之,近年RISC-V授權案雖快速增加,但從「取得授權」到「產品量產並收取權利金」仍存在時間差。
法人預估,權利金占營收比重可由2025年的約18%,提升至2026年的23%,但CSP AI ASIC權利金預計要到2027年第4季才開始出現較明確的認列。
Meta量產進度成重要觀察指標
Meta是晶心科重要客戶之一,多代自研AI晶片採用晶心科IP。不過,目前Meta對權利金的貢獻仍不明顯,主要原因是晶心科提供的是AI ASIC中的CPU控制核心,而非主要AI運算單元。
後續市場將關注Meta第三代MTIA 450(Arke)預計2027年上半年部署,以及第四代MTIA 500(Astrid)預計2027年底進入資料中心。若新世代產品順利量產,才有機會逐步帶動權利金增加。
2027年能否轉成量產收入,是晶心科下一道考題
除了AI之外,車用也是晶心科另一項布局。公司持續拓展車規RISC-V IP,法人預期車用營收占比可由2025年的約4%至5%,提升至2027年的20%。
整體來看,晶心科目前正處於「授權金先行、權利金等待量產」的階段。2026年看RISC-V及車用量產進度,2027年則是觀察Meta新產品與CSP AI ASIC權利金能否接棒的關鍵。若量產規模順利放大,才有機會讓近期的授權成長進一步轉化為較持續的權利金收入。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 印度資料中心六年擴逾3倍、2030年上看8GW,宏碁旗下安圖斯(7875-TW)搶攻AI基建商機
- 【優分析即時新聞】統新(6426)第二季毛利率飆56.2%,AI資料中心DWDM濾光片需求引爆
- Meta自研AI晶片進入量產關鍵期未來12個月部署規模突破1GW
- 睽違18年!蘋果傳將重返伺服器市場M8 Ultra結盟輝達NVLink Fusion瞄準AI推論市場

- 講座
- 公告
上一篇
下一篇