【優分析即時新聞】創見(2451)前8月營收年增384%創新高,工控占比逼近七成、毛利率飆升至77%
優分析 Uanalyze
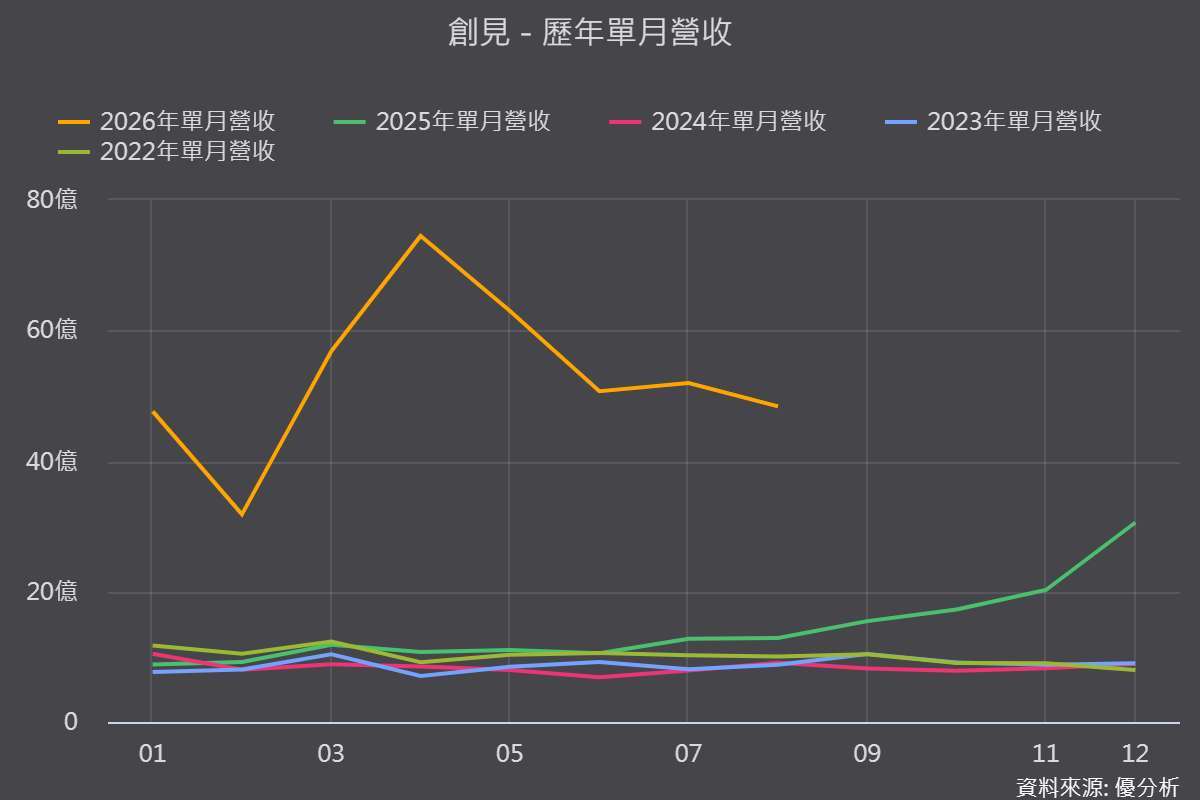
2026年09月24日(優分析/產業數據中心報導)⸺ 記憶體缺貨漲價帶動創見2026年獲利大幅跳升,前8月累計營收424.8億元,年增384%,提前改寫歷年全年最高紀錄,較2025年全年171億元規模已大幅超越。
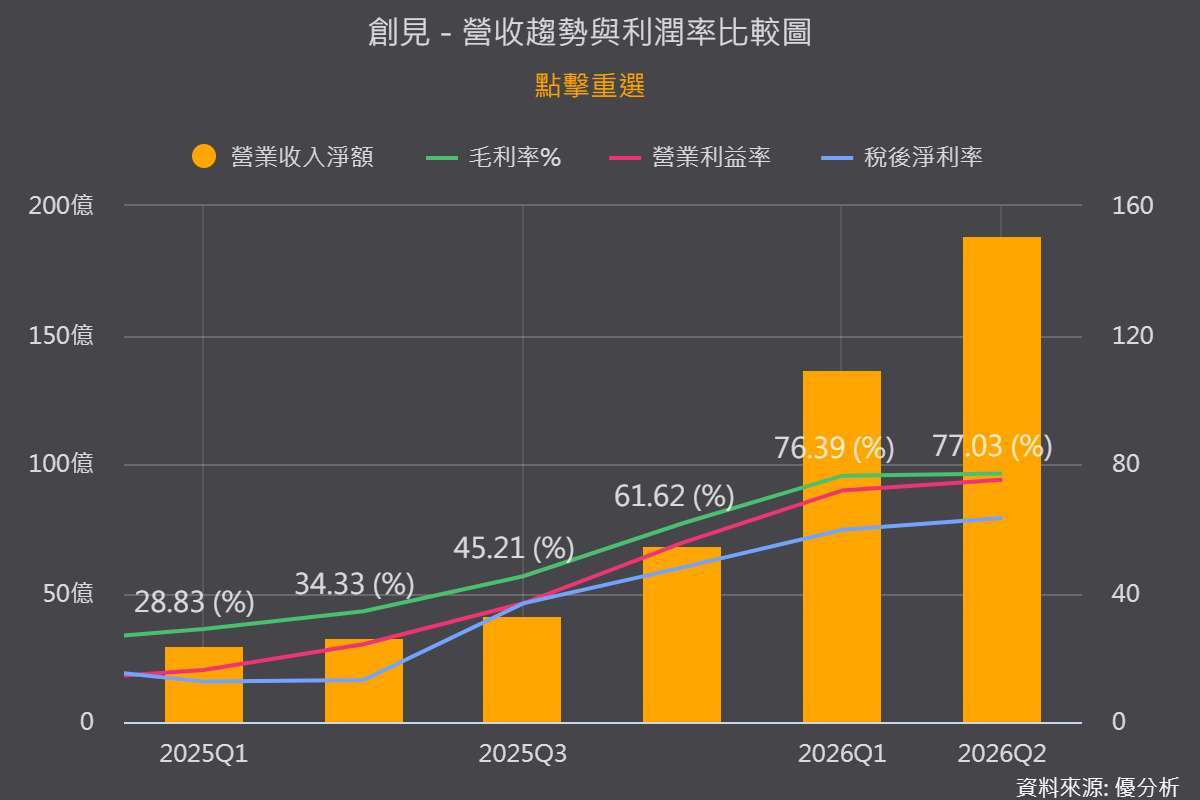
第二季毛利率衝上77.03%,較2024年全年30.7%大幅躍升,工控占比同步逼近七成。
(圖片來源:優分析產業資料庫)
工控占比逐季拉升,DDR4仍是出貨主力
真正值得注意的是,工控產品占比自2025年62.8%,第一季已超過7成,第二季接近7成,公司預估第三季可能再提高。
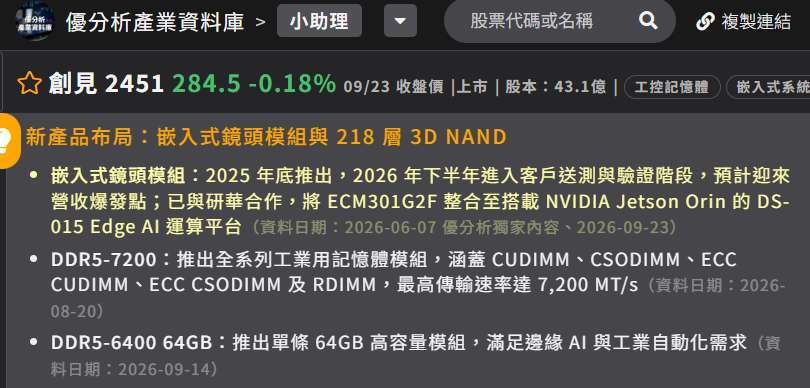
目前工控出貨仍以DDR4為主力,客戶端已啟動轉換至DDR5,公司並推出DDR5-7200全系列工業用記憶體模組及DDR5-6400 64GB高容量模組,鎖定邊緣AI與工業自動化需求。
產業缺口延續至2027年,庫存策略成為競爭力
上游原廠產能優先供應大型AI客戶,合約滿足率僅約三至五成,新增產能最快要到2027年第四季、甚至2028年上半年才會陸續開出,公司預估2027年記憶體供應仍偏緊,市場供給缺口約2成,第三季合約價漲幅也較第二季更高。
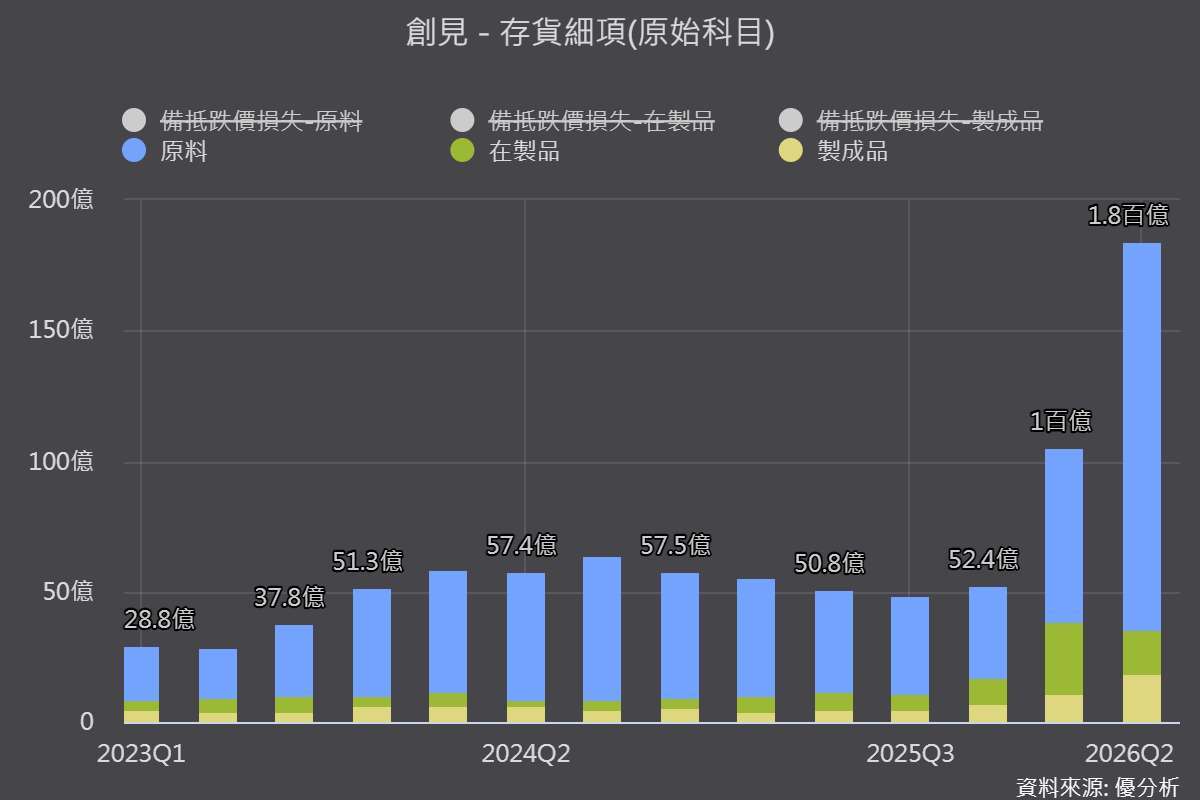
缺貨環境下,創見存貨金額自2025年約52億元,攀升至第一季約104億元,第二季進一步上升,公司將「有貨可賣」視為本身的競爭力。
(圖片來源:優分析產業資料庫)
嵌入式鏡頭模組布局Edge AI,成下一條成長曲線
公司2025年底推出的嵌入式鏡頭模組,已於下半年進入客戶送測與驗證階段,並與研華合作,將產品整合至搭載NVIDIA Jetson Orin的邊緣AI運算平台,預計迎來營收爆發點。
(圖片來源:優分析產業資料庫)
風險提醒:消費性需求疲弱,8月營收出現月減
8月營收月減6.89%,公司指出主要衰退來自消費性產品,且測試產能排擠造成部分產品出貨遞延;下半年PC需求較過往偏淡,終端生意受記憶體價格上漲影響較明顯,須留意消費性市場疲弱與高庫存水位對後續營運的干擾。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 記憶體越來越缺,背後誰在瘋狂搶貨?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 【優分析即時新聞】威剛(3260)8月營收連6月創高年增279.81%,前8月首度突破千億元大關
- 醜小鴨變天鵝!? 南茂(8150)記憶體吃飽、狂卡位AI ASIC+矽光子!砸重金擴產藏大彩蛋?
- 中國DRAM追趕腳步加快長鑫科技G5平台量產、單片晶圓Die數增逾50%
- SK海力士旗下公司Solidigm評估赴美設NAND廠

- 講座
- 公告
上一篇
下一篇