鉅亨網編譯羅昀玫 綜合外電
 AI新聞摘要
市場對美伊局勢降溫、荷姆茲海峽有望重新開放的期待升高,國際油價週五 (25 日) 回落,美股擺脫早盤震盪後全面收高。道瓊終場勁揚近 480 點,標普 500 指數與那斯達克指數均上漲約 0.5%,費半指數漲逾 1%。
本週累計,道瓊上漲 0.3%,標普 500 指數上漲 1.2%,那斯達克指數上漲約 2%。AI 題材帶動大型科技股走強,在油價、美債殖利率及升息預期同步攀升之際,支撐美股守住週線漲幅。
週五市場情緒首先受到油價下滑提振。市場傳出美伊談判進入技術磋商階段,伊朗提出可在7天內重開荷姆茲海峽的方案,伊朗也要求美方恢復落實6月簽署、其後未獲完整執行的諒解備忘錄。投資人將焦點放在雙方可能恢復協商的訊號,暫時淡化尚未取得正式外交突破的事實。
西德州原油期貨週五下跌 2.33%,收每桶 92.41 美元;布蘭特原油期貨下跌 2.14%,收每桶 104.32 美元。
債市賣壓週五仍未消退,10 年期美債殖利率盤中升至 2007 年以來最高水準,30 年期殖利率則觸及 2004 年以來高點,尾盤分別約報 5.163%及 5.488%。
本週債券賣壓主要來自能源價格引發的通膨疑慮、強勁的採購經理人指數 (PMI),以及 Fed 官員接連釋出鷹派訊號。芝商所 FedWatch 工具顯示,交易員預估 Fed 10 月升息 1 碼的機率約為 64%,高於一週前的約 58%。
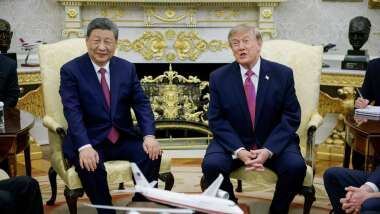
川習會同樣受到市場關注。中國國家主席習近平結束訪美行程後,美國總統川普預告,兩人今年還將在亞太經濟合作會議 (APEC),以及 12 月在邁阿密舉行的二十國集團 (G20) 峰會會面。
美國貿易代表葛里爾 (Jamieson Greer) 表示,美方將於下週一 (28 日) 公布更多美中談判細節。美國財長貝森特此前表示,兩國已同意將貿易休戰延長 2 個月。
美股週五 (25 日) 主要指數表現:
焦點個股
NYSE FANG+ 指數中的科技五大巨頭漲跌互見。微軟 (MSFT-US) 強漲 3.66%;蘋果 (AAPL-US) 上漲 1.53%;Alphabet (GOOGL-US) 上漲 0.46%;亞馬遜 (AMZN-US) 小漲 0.12%;Meta (META-US) 下跌 3.33%。
費城半導體族群普遍收紅。高通 (QCOM-US) 勁揚 3.97%;應用材料 (AMAT-US) 上漲 2.27%;博通 (AVGO-US) 上漲 0.70%;AMD (AMD-US) 上漲 0.22%;輝達 (NVDA-US) 上漲 0.22%。
記憶體類股全面走高。SK 海力士 ADR (SKHY-US) 上漲 2.78%;威騰電子 (WDC-US) 上漲 1.44%;SanDisk (SNDK-US) 上漲 1.38%;希捷 (STX-US) 上漲 1.20%;美光 (MU-US) 漲 0.16%。
台股 ADR 多收高。日月光 ADR (ASX-US) 上漲 1.86%;聯電 ADR (UMC-US) 漲 0.87%;中華電信 ADR (CHT-US) 漲 0.17%;台積電 ADR (TSM-US) 跌 0.12%。
企業新聞
輝達 (NVDA-US) 微漲約 0.2% 至每股 225.07 美元,週漲幅為 0.91%。馬斯克週四表示,預計將為旗下太空探索技術公司 SpaceX 再採購 22 萬顆輝達 AI 晶片。
特斯拉 (TSLA-US) 走低 1.54% 至每股 372.11 美元,週線變化不大,特斯拉人形機器人 Optimus 的週產量在上月已達數百台,約為今年第 2 季小批量測試階段每週數十台的 10 倍。管理層設定的下一步目標,是在年底前建成可連續運作的自動化產線,使產能超過每週 1,000 台。
微軟 (MSFT-US) 強漲約 3.6% 至每股516.17 美元。該公司為人工智慧 (AI) 助理 Copilot 推出多項新功能。
Meta (META-US) 下滑超 3.3% 至每股 751.66 美元,儘管市場對其 AI 模型 Muse 的關注持續升高。Meta 本週累計漲幅仍超過 10%。
超微 (AMD-US) 小漲約 0.2%,報每股 630.63 美元。美國銀行週五將超微目標價由 620 美元調升至 720 美元。該股本週迄今已大漲 7%,市值首度突破 1 兆美元。
Nike (NKE-US) 收黑 0.67% 至每股 35.75 美元。美國銀行將 Nike 評級由「中立」調降至「表現不佳」,並將目標價由 47 美元大幅下修至 30 美元,認為該公司的轉型策略可能延後至 2028 會計年度才會見到成效。
華爾街分析
The Wealth Alliance 總裁 Eric Diton 指出,隨著美債殖利率攀升,投資人的悲觀情緒較兩週前明顯增加。不過,標普與那指距近期高點僅約 1%,反映美股面對利率衝擊仍展現韌性。他也警告,若殖利率繼續上升,最終可能對股市造成更明顯的壓力。
LPL Financial 跨資產策略長 Adam Turnquist 表示,即使油價一度突破每桶 100 美元、10 年期美債殖利率升破 5%,貨幣政策預期也重新轉向緊縮,標普 500 指數仍維持在歷史高點附近,主要受到大型科技股重掌市場領導地位支撐。
Truist 投資長 Keith Lerner 則認為,利率仍將是短期市場的主要驅動因素。住宅建商、不動產投資信託、零售及公用事業等利率敏感類股已承受壓力,但市場內部經歷價格與估值修正後,短線拉回也可能帶來進場機會。
數字皆為截稿前更新,請依照實際報價為主
下一篇