鉅亨網編譯陳又嘉
 AI新聞摘要
隨著引領市場的AI交易近期遭遇挫折,華爾街本週將聚焦Meta Platforms(META-US)等重要企業即將公布的財報,市場也將藉此檢驗投資人對這波漲勢的信心。
AI概念股票是這波美股多頭行情的核心,而這波行情才剛迎來四週年。然而,相關類股近幾日表現疲弱,半導體公司及戴爾科技(DELL-US)等科技硬體企業股價大幅下跌。
Meta是大舉投資AI資料中心建設的超大規模雲端服務商之一,將成為這週財報季焦點之一。此外,半導體設備商科林研發(LRCX-US)、德州儀器(TXN-US),以及馬斯克旗下SpaceX(SPCX-US)與特斯拉 (TSLA-US)也將公布財報。
Natixis Investment Managers Solutions投資組合策略師Garrett Melson表示,「市場目前的氛圍確實有些不安。顯然AI目前的發展方向仍存在許多不確定性。」
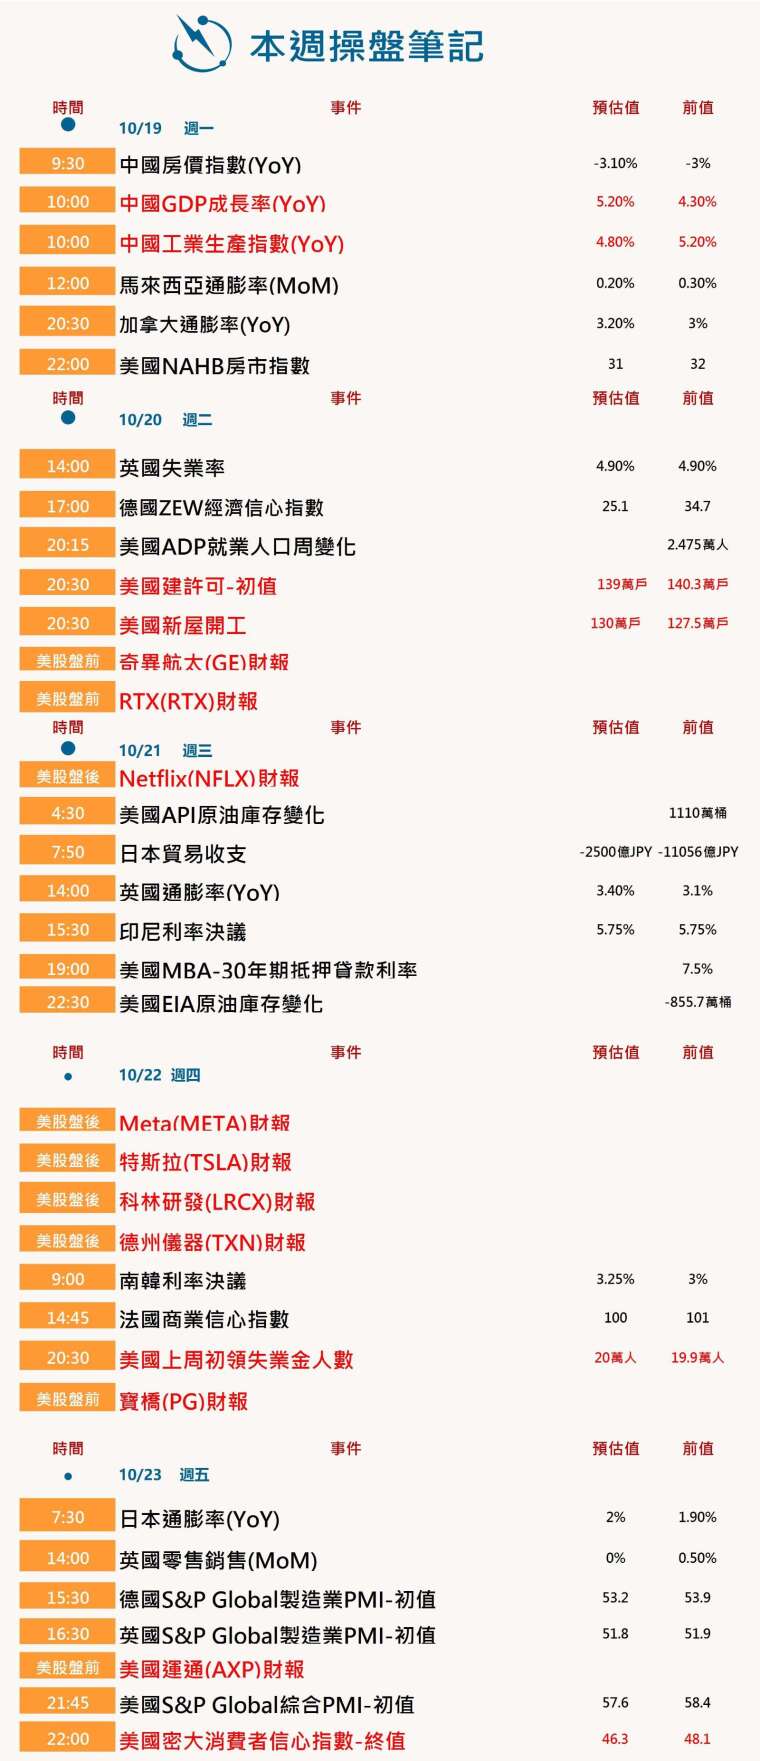
本週操盤筆記 (1019-1023)
市場近期開始擔憂AI基礎建設熱潮的融資風險。這波投資熱潮推升了許多企業的獲利,也帶動經濟成長。投資人密切關注AI雲端公司CoreWeave (CRWV-US)最新發展,該公司負債約500億美元,上週股價重挫。
其他謹慎訊號還包括,德銀與加拿大皇家銀行資本市場策略師近期分別下調對科技類股的看好程度。德銀策略師10月9日表示,資金輪動至科技股的行情「已經走得太遠,短期內的風險報酬前景不再有利」。
受到大型科技股與AI類股大幅下跌拖累,標普500指數上週創6月以來最大單週跌幅。不過,該指數距離本月創下的歷史高點仍僅約2%。相較之下,上個月因科技股強勢而落後的其他類股表現穩健,醫療保健與民生必需品類股均有所上漲。
Melson表示,「這確實是一個行情開關不斷切換的市場。當AI類股表現強勢時,就會吸走其他所有類股的市場關注度。」
美股財報季熱度升溫,投資人期待企業交出強勁成績。根據LSEG IBES,標普500成分股企業第三季獲利預計年增逾30%。
AI資料中心與基礎設施的大規模支出,是推動獲利成長的重要因素。高盛估計,Meta在內的五家AI超大規模雲端服務商,明年資本支出合計預計將增至約1.2兆美元。投資人正急於尋找訊號,確認這些企業能從相關投資中獲得回報,以建立對這種支出模式可持續性的信心。
紐約梅隆銀行股票分析師Kevin Shea表示,「財報季最重要的觀察重點之一,是超大規模雲端服務商的獲利成長速度,能否超越資本支出的成長速度。」
Meta市值約1.8兆美元,近期隨著公司推出Muse AI助理,股價有所上漲。
Horizon Investment Services執行長Chuck Carlson表示,「隨著資金成本上升,這種大幅擴張的資本支出將變得更加昂貴,也進一步提高了投資報酬的門檻。Meta將率先公布財報,市場也將期待公司對這個問題提供更多說明。」
晶片公司一直是這波資本支出熱潮最大受益者之一,但相關股票近期漲勢已經降溫。費城半導體指數本月下跌約12%,儘管如此,今年以來仍上漲57%,遠高於標普500指數約12%的年初至今漲幅。
科林研發與德州儀器週三公布的財報,可能為半導體產業的整體需求提供更廣泛訊號。科林研發今年以來股價上漲54%,德州儀器則上漲59%。
投資人也將關注馬斯克旗下兩家市值遠超過1兆美元的企業財報:同時經營AI業務的太空公司SpaceX,以及作為科技股帶動美股多頭行情代表之一的特斯拉。
其他本週將公布財報的重要企業,還包括串流媒體公司Netflix(NFLX-US)、消費用品公司寶僑(PG-US),以及航空引擎製造商GE Aerospace(GE-US)。
美國公債殖利率上升,以及聯準會(Fed)可能進一步升息的前景,也仍是投資人關注焦點。
上週公布的高於預期的通膨數據,一度提高了市場對聯準會在10月底會議再次升息的押注。不過,期貨價格顯示,多數投資人仍預期美國央行將等到12月會議,才進行今年第二次升息。
瑞銀全球財富管理分析師週四在報告中表示,「如果本次財報季表現同樣強勁,將有助於股市抵禦利率溫和上升帶來的壓力。」
芝商所(CME)FedWatch工具顯示,市場預估聯準會本月稍晚維持利率不變的機率為83%,高於一個月前的49%。
聯準會主席華許(Kevin Warsh)上週五出席在曼谷舉行的國際貨幣基金(IMF)與世界銀行年度會議時,並未透露未來利率決策的線索。他表示,自己不會「預先判斷」任何一次會議的決策。
下一篇