鉅亨網編譯羅昀玫 綜合外電
 AI新聞摘要
SpaceX (SPCX-US) 週二 (20 日) 公布第 3 季財報,營收年增 161%,並轉虧為盈。馬斯克等高層在財報電話會議上預估,2027 年第 1 季營收可望達 330 億至 370 億美元,同時曝光 AI 算力目標、星艦挑戰、Terafab 晶片量產時程。
營收年增161% 單季淨利44億美元
SpaceX 第 3 季營收約 146 億美元,淨利達 44 億美元,較去年同期淨虧損 11 億美元大幅改善;調整後稅息折舊及攤銷前獲利 (EBITDA) 約 88 億美元,年增 306%。
第4季資本支出上看400億美元 明年首季營收挑戰370億美元
第 3 季資本支出約 196 億美元,主要投入超級智慧 (SI) 算力建設、星艦基礎設施及衛星生產。公司預估,第 4 季資本支出將進一步攀升至 350 億至 400 億美元。
隨著算力合約能見度提高,公司預估 2027 年第 1 季營收達 330 億至 370 億美元,高於市場原估約 220 億美元。
SI營收躍增830% 部門營業利益轉正
SI 部門第 3 季營收約 76 億美元,年增 830%,主要受惠於新雲端服務合約啟動、併購 AI 程式開發工具 Cursor,以及 Grok 採用增加。
該部門營業利益達 4.31 億美元,已由虧轉盈,但單季資本支出也達約 164 億美元,反映算力擴張仍需要大量資金。
2027年底算力目標約13GW 電力與冷卻成關鍵
SpaceX 第 3 季底名目算力容量為 1.7 GW,預計 10 月底接近 2 GW,年底達 2.5 至 3 GW。
馬斯克表示,有信心在 2027 年新增約 10 GW 算力,使年底總容量達約 13 GW。他另提出爭取明年新增 20 GW 電力及冷卻設施的積極規畫,但這有賴各項條件順利配合,並非確定能達成的結果。
火箭鑄造技術支援供電 馬斯克稱可縮短交期
馬斯克表示,SpaceX 正將火箭引擎累積的鑄造技術,用於發電渦輪機葉片與導引葉片製造,以縮短關鍵零組件交期。
馬斯克認為,這項能力可望讓公司比競爭對手提前 12 至 18 個月取得可用電力。這是馬斯克對公司製造優勢的評估。
算力自用與出租各半 Grok Bot付費週活躍用戶達80萬
馬斯克表示,公司大致以自用及對外出租各半為算力配置方向,並依需求調整。他偏好短期合約與接近現貨市場的定價方式,押注算力需求持續強勁。
應用服務方面,Grok Bot 的付費週活躍用戶在 10 月稍早已達 80 萬,企業市場是成長最快的類別。
Terafab力拚2027年測試晶片運作 2028年量產
馬斯克表示,Terafab 的內部目標,是在 2027 年 5 月或 6 月,讓奧斯汀研發廠的首顆測試晶片正常運作,可能以 SRAM 晶片驗證產線。
位於德州吉本斯克里克的主基地,則力拚 2028 年第 3 季左右進入量產。不過,他強調這些時程相當積極,仍存在很大的不確定性。
星艦11月試飛 將挑戰同時回收助推火箭與船體
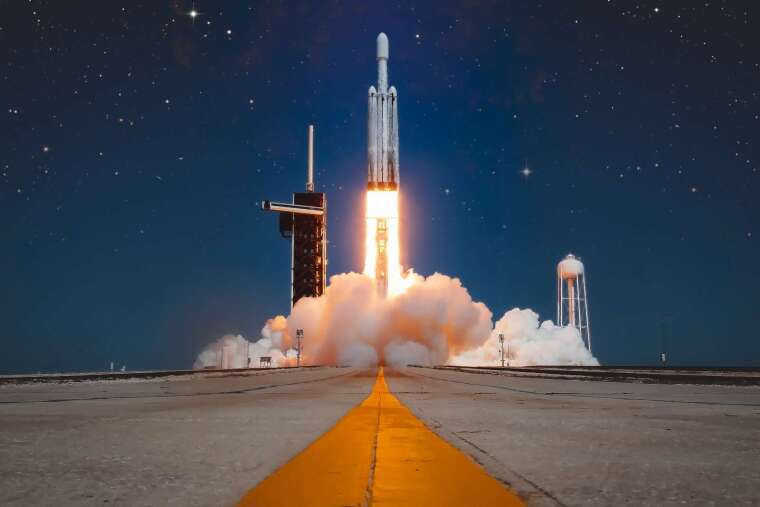
星艦第 14 次試飛已成功進入軌道,並部署可運作的 V3 星鏈衛星。預計 11 月進行的第 15 次試飛,將挑戰同時回收助推器與星艦本體,但馬斯克強調成功並無保證。
公司希望在 2027 年上半年某個時間點達到每週發射一次,下半年提高至每週兩次或更多。此外,正在開發的路易斯安那太空港,長期可能設置約 20 座或更多發射塔。
星鏈訂戶達1360萬 航空簽約服務
星鏈第 3 季新增 160 萬名消費級訂戶,季底總數達 1,360 萬,服務涵蓋 174 個市場;Starlink Mobile 月活躍用戶則突破 2,200 萬。
航空市場方面,公司已簽約服務約 1.2 萬架飛機,合作對象包括美國四大航空公司中的三家。這是簽約數量,並不代表全部已完成安裝。
隨著 V3 衛星部署及星艦載荷增加,公司預期單次星艦發射所新增的下行容量,將朝目前單次獵鷹 9 號發射的 20 倍以上邁進。
與特斯拉成立合併評估委員會 尚未談妥交易條件
馬斯克證實,SpaceX 與特斯拉 (TSLA-US) 已應股東要求,各自成立由獨立董事組成的特別委員會,評估潛在合併。他因利益衝突未參與協商。
馬斯克認為,雙方在 AI 軟體、晶片設計、Terafab、機器人及衛星通訊等領域具有合作效益,但雙方尚未就任何交易條件達成協議,不能將合併視為定局。
據馬斯克說明,特斯拉方面需要代表全體股份 50% 的支持,而非僅取得參與投票股份的過半數,構成相當高的門檻。
上一篇
下一篇